阿摩線上測驗
登入
首頁
>
會計學概要
> 100年 - 100 普通考試_財稅行政、金融保險、會計:會計學概要#6354
100年 - 100 普通考試_財稅行政、金融保險、會計:會計學概要#6354
科目:
會計學概要 |
年份:
100年 |
選擇題數:
20 |
申論題數:
13
試卷資訊
所屬科目:
會計學概要
選擇題 (20)
借貸法則下,下列何者交易之分錄不成立? (A)資產增加與收益增加 (B)資產增加與負債減少 (C)資產增加與業主權益增加 (D)資產減少與費用增加
當公司有設立零用金制度之情況下,領用零用金支付郵電費用時,應作何種會計處理? (A)借記郵電費 (B)貸記零用金 (C)借記零用金 (D)不作分錄
以下那些為公司帳上銀行存款餘額與銀行對帳單餘額產生差異之可能原因?①雙方記帳時間不同 ②公司發生錯誤 ③銀行發生錯誤 (A)①② (B)②③ (C)①③ (D)①②③
甲公司於 X1 年賒銷金額為$1,000,000,年底調整前應收帳款餘額為$400,000,備抵壞帳為借餘$5,000,若壞帳率皆為 1%,則該公司以銷貨百分比法所認列之壞帳費用,較以應收帳款餘額百分比法認列之壞帳費用: (A)多$1,000 (B)少$1,000 (C)多$6,000 (D)少$6,000
戊公司於 X8 年初成立。在 X8 年底依三種不同方法計算的存貨成本分別為:先進先出法$87,000;加權平均法$89,500;後進先出法$85,000。公司如採用先進先出法計算存貨成本,則 X8 年度的純益為$280,000;若公司採用加權平均法,則該年度的純益為何? (A)$277,500 (B)$278,000 (C)$282,000 (D)$282,500
公司 X6 年度之銷貨收入$700,000,銷貨退回$20,000,已知毛利率為 40%,當年淨進貨為$580,000,期初存貨為期末存貨的 50%,若甲公司倉庫發生火災,將期末存貨全部燒毀,則損失金額為何? (A)$172,000 (B)$272,000 (C)$344,000 (D)$408,000
甲公司於 X1 年 7 月 1 日以$900,000 購入一座估計蘊藏量 750,000 噸的煤礦,煤礦開採完後需以$30,000將環境復原。X1 年甲公司開採 50,000 噸,出售 40,000 噸,則 X1 年銷貨成本中折耗額是多少? (A)$46,400 (B)$49,600 (C)$58,000 (D)$62,000
甲公司於 X3 年進口一台汽車,購價為$350,000,另外支付運費$10,000、運送過程保險費$5,000、關稅$7,000。 汽車進口後發現,運送過程中意外碰撞而支付修理費用$3,000,另繳交當期牌照稅$4,000 以便掛牌上路,並投保三年期意外險$6,000。試問汽車的入帳成本應為多少? (A)$350,000 (B)$372,000 (C)$375,000 (D)$381,000
A 公司在 X1 年初將一項例行性之維護費用視為資本支出,分三年提列折舊,此錯誤對財務報表之影響,下列敘述何者正確? (A)第一年淨利會低估 (B)第二年淨利會高估 (C)第二年資產會低估 (D)第三年底之保留盈餘將是正確
應付公司債溢價的攤銷,在依間接法編製之現金流量表中,是當作: (A)來自營業活動之現金流量中本期淨利之加項 (B)來自營業活動之現金流量中本期淨利之減項 (C)理財活動之現金流量之加項 (D)理財活動之現金流量之減項
甲公司在 X1 年 5 月 1 日發行 5 年期公司債,面額$2,100,000,票面利率為 12%,市場利率為 10%,付息日為每年 5 月 1 日及 11 月 1 日,發行價格為$2,262,156,以利息法攤銷溢價,則 X1 年的債券利息費用為: (計算至整數,小數點以下四捨五入) (A)$113,108 (B)$225,571 (C)$168,000 (D)$150,596
同上題,試問甲公司 X1 年的應付公司債溢價攤銷數為: (A)$26,429 (B)$12,892 (C)$17,404 (D)$16,216
甲公司於 X1 年 1 月 1 日簽發一張面額$800,000 三年期的不附息票據一張,向銀行借款,銀行的放款利率為 9%,借得現金$617,747,X2 年底此應付票據的帳面價值為: (A)$617,747 (B)$800,000 (C)$673,344 (D)$733,945
甲公司目前共發行普通股 50,000 股,面值為$10,但有庫藏股 10,000 股,其購買成本為$11。股東權益總 額為$475,000,則普通股每股帳面價值為: (A)$7.3 (B)$9.125 (C)$10 (D)$11.875
臺北公司於 X1 年 9 月 1 日共支付現金$204,265,取得面額$200,000、票面利率 6%之公司債,該公司債於每年 4 月 1 日及 10 月 1 日各付息一次,X5 年 10 月 1 日到期,臺北公司擬持有至到期日,並以直線法攤銷溢折價。X1 年度該公司應認列之利息收入和攤銷額各為多少? (A)利息收入$4,060 及折價攤銷$60 (B)利息收入$3,940 及折價攤銷$60 (C)利息收入$4,061.25 及折價攤銷$61.25 (D)利息收入$3,938.75 及折價攤銷$61.25
「備供出售金融資產」因公平價值下降所造成的金融商品評價調整應列在: (A)營業損失 (B)營業外損失 (C)負債 (D)股東權益
甲公司發行普通股$5,000,000,由乙公司以現金購入,此項交易在兩公司分別被列為: (A)甲公司:投資活動,乙公司:融資活動 (B)甲公司:融資活動,乙公司:投資活動 (C)甲乙公司皆為投資活動 (D)甲乙公司皆為融資活動
①以現金購置機器 ②向銀行貸款購置廠房 ③提列折舊 ④以現金支付提高機器效能之支出 ⑤依帳面價值出售機器 ⑥以低於帳面價值之市價出售機器 ⑦認列資產減損,上述交易發生時,有幾項會影響企業的淨利率?(A) 3 項(B) 4 項(C) 5 項(D) 6 項
①利息保障倍數 ②股利支付率 ③營運資金 ④淨利率,上述項目有幾項不會因支付應付利息而受到影響? (A) 1 項 (B) 2 項 (C) 3 項 (D)4 項
1.購入 原 料 2.領 用 直 接原 料 3.投入 直 接 人 工 4.認 列 本月 份 製 造 完成 並 轉 至 製成 品 倉 庫 的產品 5.認列本月份銷貨及銷貨成本 6.支付製成品的銷貨運費(起運點交貨) 7.支付製成品的銷貨運費 (目的地交貨),上述交易中有幾項,其發生之記錄會影響「製成品」帳戶? (A) 2 項 (B) 3 項 (C) 4 項 (D) 5 項
申論題 (13)
(一) 總資產週轉率
(二) 應收帳款期末餘額
(三) 平均存貨銷售天數
(四) 營運週期
(一) 乙公司購入機器有關之分錄。
(二) X1 年底之機器帳面價值為何?
(三) X3 年底之折舊分錄。
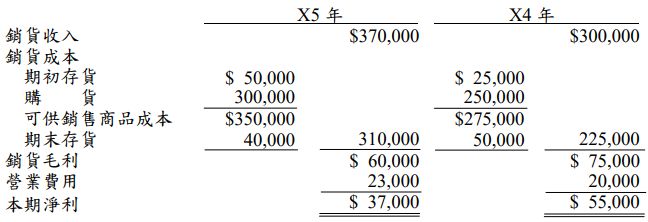
三、以下為戊公司 X4 年及 X5 年比較損益表,該公司存貨採定期盤存制。
經會計師查核戊公司帳簿後,發現一些存貨會計處理錯誤如下:
1. 戊公司 X5 年期末盤點時存貨漏列$4,000。X4 年 12 月 31 日期末盤點時有$3,000 存貨重複盤點。
2. 起運點交貨的賒購$6,000 已於 X4 年 12 月 30 日由供應商運出,且已正確計算為 X4 年的期末存貨,但戊公司直到 X5 年初才記錄購貨。
3. 戊公司 X4 年底一批目的地交貨的銷貨,該批商品已於 X4 年 12 月 30 日運出,X5 年 1 月 3 日運達,成本$5,000,售價$7,800,誤將該交易記為 X4 年的銷貨,期末存 貨亦未包括該批存貨。
4. X5 年底戊公司一批起運點交貨的銷貨,成本$7,000,售價$9,600,已於 X5 年底 運出,但尚未記錄銷貨,亦未計入期末存貨中。 試求:(10 分)
戊公司 X4 及 X5 年之正確淨利。(需詳列計算式,否則不予計分)
(一) 記錄甲公司 X1 年 1 月 1 日的分錄。
(二) 計算乙公司 X1 年 1 月 1 日每股市價。
(三) 計算甲公司 X1 年 12 月 31 日採權益法之長期股權投資餘額。
(四) 記錄甲公司 X3 年 1 月 20 日的分錄。
(五) 針對 X3 年出售投資的交易,說明甲公司在 X3 年度之現金流量表(間接法)應 如何表達?
相關試卷
115年 - 115 原住民族特種考試_四等_財稅行政、會計:會計學概要#144548
115年 · #144548
115年 - 115 外交特種考試_四等_外交行政人員類科行政組:會計學概要#144535
115年 · #144535
115年 - 115 普通考試_會計:會計學概要#142353
115年 · #142353
115年 - 115 普通考試_財稅行政、金融保險:會計學概要#141843
115年 · #141843
115年 - 115 關務特種考試_四等_關稅會計(選試英文):會計學概要#138978
115年 · #138978
115年 - 115 身心障礙特種考試_四等_財稅行政:會計學概要#138970
115年 · #138970
114年 - 114 地方政府公務、離島地區公務特種考試_四等_財稅行政、會計:會計學概要#134712
114年 · #134712
114年 - 114 專技普考_記帳士:會計學概要#133670
114年 · #133670
114年 - 114 外交特種考試_四等_外交行政人員類科行政組:會計學概要#130959
114年 · #130959
114年 - 114 原住民族特種考試_四等_財稅行政、會計:會計學概要#130934
114年 · #130934
 阿摩線上測驗
登入