阿摩線上測驗
登入
首頁
>
國營事業◆1.中級會計學 2.財務管理
> 103年 - 103 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#28332
103年 - 103 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#28332
科目:
國營事業◆1.中級會計學 2.財務管理 |
年份:
103年 |
選擇題數:
0 |
申論題數:
17
試卷資訊
所屬科目:
國營事業◆1.中級會計學 2.財務管理
選擇題 (0)
申論題 (17)
(一)計算 113 年度折舊費用。(3 分)
(二)若轉換為投資性不動產後,採成本模式衡量,平安公司 114 年度轉換分錄。(5 分)
(三)若轉換為投資性不動產後,採公允價值模式衡量(假設認列重估增值採沖銷累計折舊, 並待最終處分時始將重估增值全數轉列保留盈餘),平安公司 115 及 116 年 度相關分錄。(7 分)
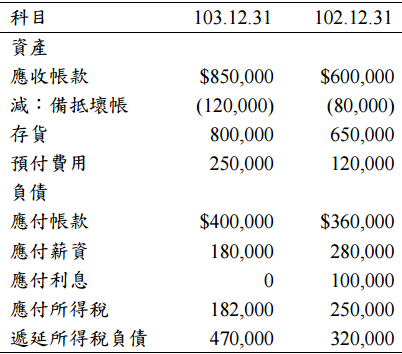
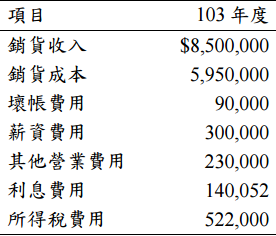
【已刪除】二、惜福公司 103 年部分財務資料如下: 其他資訊如下:
1. 103 年度銷貨皆為賒銷;提列壞帳費用$90,000,沖銷應收帳款$50,000。
2.採用權益法之投資,103 年度收到被投資公司分配現金股利$30,000。
3. 103 年 1 月 1 日發行公司債$1,500,000,票面利率 10 %,每年 12 月 31 日付息,按 110 價格發行,有效利率為 8.488 %,10 年到期,溢價按有效利息法攤銷。
試作:(金額計算至整數位,以下四捨五入) 採直接法編製惜福公司 103 年度現金流量表中屬營業活動之現金流量部分(假設收取股利 和支付利息均屬營業活動的現金流量)。(10 分)
(一)幸福公司於 103 年 4 月 1 日購入健康公司發行的公司債,面額$1,000,000,票面利率 6 %,每年 6 月 30 日及 12 月 31 日付息,於 105 年 12 月 31 日到期,有效利率為 8 % ,按$950,000 價格加計應計利息購入,另支付手續費$1,453。幸福公司擬將該公司債 持有至到期日,持有債券期間發生下列情況:
1. 103 年 12 月 31 日收到利息後,此時健康公司因經營虧損嚴重而發生財務困難,幸 福公司評估該債券已無法依合約收回所有利息及本金,估計直至 104 年 12 月 31 日 才能開始如期收回利息$30,000,且於到期日時面額僅能收回$800,000。
2. 104 年 12 月 31 日因健康公司財務狀況改善,兩家公司經協議,除如期支付利息外 ,債券到期時將償付本金$950,000。
試作:幸福公司 103 年減損損失分錄(減損損失請直接調整「持有至到期日金融資產」) 及 104 年所有分錄。(15 分) (相關現值資料如下:4 %,2 期,$1 普通年金現值=1.886095;3 期,$1 普通年金現 值=2.775091;2 期,$1 複利現值=0.924556;4 期,$1 複利現值=0.854804。另金額 計算至整數位,以下四捨五入)
(二)財富公司 103 年 1 月 4 日以每股$30 購入高興公司每股面額$10 的普通股 500,000 股作為投資,佔高興公司發行在外普通股的 10 %,財富公司將該股票指定為 備供出售金融資產。其他資訊如下:
1. 103 年 4 月 1 日財富公司收到高興公司每股$2 現金股利及$1 股票股利。
2. 103 年 7 月 1 日財富公司又以每股$50 購買高興公司普通股 1,650,000 股,佔高興公 司發行在外普通股的 30 %,並將原屬備供出售金融資產轉列為採權益法之投資。
3.高興公司以前年度已發行 20 %,累積特別股$10,000,000,每股面額$10,該特別股 被歸類為權益,102 年度已積欠一年股利。
4.高興公司 103 年度決算淨利為$20,000,000。
試作:財富公司 103 年度 7 月 1 日至 12 月 31 日相關分錄。(金額計算至整數位,以下 四捨五入)(10 分)
(一)一年以 360 天計,應付帳款週轉率定義為進貨除以平均應付帳款,請計算桃園公司:
(1)營業循環天數(計算至整數位,以下四捨五入)。(3 分)
(2)現金轉換循環天數(計算至整數位,以下四捨五入)。(4 分)
(二)如果桃園公司銷貨收入預期可在 104 年度成長 20 %,且該公司目前正處於全能生產的 狀態中,試問桃園公司 104 年預估額外資金需求將等於多少萬元?(4 分)
(三)承上題,桃園公司打算以舉債方式支應額外資金需求,惟舉債額度有上限,負債不得 超過資產總額 80 %,且流動比率必須大於或等於 1,又桃園公司短期負債資金成本低 於長期負債,則 104 年公司以長短期負債分別籌措多少金額最為有利?(4 分)
(一)台北公司、高雄公司在貸款條件上是否存在「比較利益」?為什麼?(5 分)
(二)台中銀行打算設計一個利率交換合約(IRS),讓想取得浮動利率貸款的台北公司與想取 得固定利率貸款的高雄公司作 IRS,台中銀行可從中賺得 0.1 %的手續費。台中銀行與 兩家公司在浮動利率交換條件上均設定為 LIBOR+0.2 %,試繪圖說明該 IRS 如何設計 ,使兩家公司所獲之利益均等。(10 分)
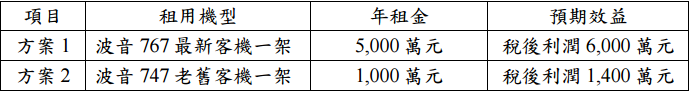
【已刪除】(一)台東航空公司為因應赴日旅客大幅增加,打算擴充台日航線,但由於新飛機的打造需 時 1 年,故評估以租用的方式應急,目前考慮兩種方案:
假設台東航空公司的資金成本為 8 %,且只能選擇 1 個方案,請問:
(1)兩種方案的淨現值(計算至萬元,以下四捨五入)、內部報酬率與獲利能力指數(計算 至小數點後第 2 位,以下四捨五入)各為多少?(6 分)
(2)若無任何的資本配額限制,應該選擇哪一個方案?而若有資本配額,又應該如何考 量?(4 分)
(二)宜蘭公司每年稅前息前利潤皆為 6,000 萬元,若完全不使用負債,其權益資金成本為 10 %;目前該公司資本結構中有 1億元的負債,負債資金成本為 8 %,適用稅率為 17 %, 依 MM 理論,請計算:
(1)該公司的價值為多少萬元?(3 分)
(2)該公司的加權平均資金成本為何?(3 分)(計算至小數點後第2位,以下四捨五入)
(3)該公司的權益資金成本為何?(4 分)(計算至小數點後第 2 位,以下四捨五入)
相關試卷
115年 - 115 經濟部所屬事業機構_新進職員甄試試題_財會:1 .中級會計學 2 .財務管理#146904
115年 · #146904
114年 - 114 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#133522
114年 · #133522
113年 - 113 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#123292
113年 · #123292
112年 - 112 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#116890
112年 · #116890
111年 - 111 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#111343
111年 · #111343
110年 - 110 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#103668
110年 · #103668
109年 - 109 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#92827
109年 · #92827
108年 - 108 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#80719
108年 · #80719
107年 - 107 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#72709
107年 · #72709
106年 - 106 經濟部所屬事業機構_新進職員甄試_財會:1.中級會計學 2.財務管理#71698
106年 · #71698
 阿摩線上測驗
登入
 假設台東航空公司的資金成本為 8 %,且只能選擇 1 個方案,請問: