所屬科目:期貨、選擇權與其他衍生性商品
1. 價內(in-the-money)美式賣權在下列何種情況下最可能提前履約?(A)利率下跌(B)預期標的股票現金股利上升(C)標的股價波動度下降(D)以上皆非
2. 下列何者是多頭價差(bull spread)交易?(A)買入低執行價買權並賣出高執行價買權(B)買入高執行價買權並賣出低執行價買權(C)買入低執行價買權並賣出高執行價賣權(D)買入低執行價賣權並賣出高執行價買權
3. 下列有關於Black-Sholes 模型的敘述何者為非?(A)波動度下降會使買權價格下跌(B)該模型和買賣權平價(put-call parity)相符(C)無風險利率是連續複利(D)標的股票期望報酬率會影響選擇權價格
4. Vega 衡量的是下列何者?(A)選擇權價格的變動相對於標的股價變動的比率(B)選擇權價格的變動相對於時間變動的比率(C)選擇權價格的變動相對於波動度變動的比率(D)選擇權價格的變動相對於Delta 變動的比率
5. 下列何者不可能是Delta中立(Delta-neutral)的投資組合?(A)買入買權並賣出標的股票(B)買入賣權並賣出標的股票(C)買入賣權並買入標的股票(D)買入買權並買入賣權
6. 其他條件相同下,下列哪一種選擇權部位取得的Gamma 最小?(A)買入價平(at-the-money)賣權(B)買入價平(at-the-money)買權(C)買入價平買權賣出價外(out-of-the-money)賣權(D)賣出價平買權賣出價平賣權
7. 則其他條件相同的相對應的歐式賣權 (corresponding European put)的Delta 值為何? (A)0.55 (B)-0.45 (C)-0.55 (D)0.45
8. 承上題,若上述買權的Gamma值為0.03,則上述賣權的Gamma 值為何?(A)0.03(B)0.97(C)-0.03(D)-0.97
9. 其他條件相同下,標準型的認購權證和牛證的價格關係如何?(A)認購權證價格大於牛證價格(B)認購權證價格等於牛證價格(C)認購權證價格小於牛證價格(D)不一定
10. 根據 Keynes 及 Hicks 的理論,當避險者傾向持有期貨的空頭部位時,下列何者為真? (A)期貨價格會高於期貨到期日的現貨價格的期望值(expected spot price of the underlying asset on the maturity date) (B)期貨價格會等於期貨到期日的現貨價格的期望值 (C)期貨價格會低於期貨到期日的現貨價格的期望值 (D)兩者間並不一定孰高孰低
11. 定義基差(basis)為現貨價格減期貨價格,當基差無預警地增加(increase unexpectedly)時,對一個空頭避險者(short hedger)的部位而言影響為何?(A)部位改善,因為有效賣出價格(effective price sold)增加(B)部位變差,因為有效賣出價格(effective price sold)減少(C)部位改善,因為有效買進價格(effective price paid)增加(D)部位變差,因為有效買進價格(effective price paid)減少
12. 假設某期貨契約現在的價格為 35,下列何者為此時可以下單的合理的停損單(stop order)?(A)停損賣單,賣價 30(B)停損賣單,賣價 36(C)停損買單,買價 34(D)以上皆是
13. 則黃金期貨價格為何時甲會被追繳保證金?(A)$1,360(B)$1,340(C)$1,320(D)$1,300
14. 承上題,此時甲必須補繳的變動保證金(variation margin)為何?(A)$1,000(B)$3,000(C)$5,000(D)$6,000
15. 浮動利率的支付方在付款日所支付的金額是由下列何者決定?(A)該付款日前一期的 LIBOR(B)該付款日當期的 LIBOR(C)該付款日後一期的 LIBOR(D)以上皆非
16. 承上題,若預期交換期間 LIBOR 會上升,則 LIBOR-in-arrears swap 和一般的利率交換合約(IRS)的 swap rate 間的關係為何? (A)LIBOR-in-arrears 的 swap rate 大於一般的 IRS 的 swap rate (B)LIBOR-in-arrears 的 swap rate 等於一般的 IRS 的 swap rate (C)LIBOR-in-arrears 的 swap rate 小於一般的 IRS 的 swap rate (D)不一定
17. 隱含波動度(implied volatility)的期限結構(term structure)若存在著隨選擇權到期日的增加而增加時,代表市場預期為何? (A)未來標的資產報酬率波動度增加 (B)未來標的資產報酬率波動度減少 (C)未來標的資產報酬率分配呈現厚尾(fat tail)現象 (D)未來標的資產報酬率分配呈現負偏(negative skew)現象
18. 此時有一個兩期後到期的歐式賣權,執行價為52,若市場無套利的機會,則在節點C的 歐式賣權價格最接近何者? (A)12 (C)9.5 (B)10 (D)8.4
19. 承上題,在節點B時若欲複製該歐式賣權,複製成本最接近下列何者?(A)1.14(C)1.43(B)1.2(D)1.5
20. 承上題,在節點A時應如何複製1單位的歐式賣權?(A)賣出 0.5單位標的股票(B)賣出0.4單位標的股票(C)賣出0.36單位標的股票(D)賣出0.31單位標的股票
21. 不考慮流動性、稅、交易成本及保證金等問題,當現貨價格變動與利率變動無關時,下列何者最可能為真? (A)期貨價格大於遠期契約價格(forward price) (B)期貨價格等於遠期契約價格(forward price) (C)期貨價格小於遠期契約價格(forward price) (D)期貨價格和遠期契約價格(forward price)無關
22. 下列何者情況信用違約交換(credit default swap)的價格最可能會上升?(A)標的公司違約機率增加,回收率(recovery rate)增加(B)標的公司違約機率減少,回收率(recovery rate)增加(C)標的公司違約機率增加,回收率(recovery rate)減少(D)標的公司違約機率減少,回收率(recovery rate)減少
23. 裂解價差(crack spread)交易是一種買賣原油和成品油期貨合約的價差交易以鎖定煉油利潤或套利,下列何者狀況時最適合採用買進原油期貨賣出成品油期貨的裂解價差交易?(A)預期很多煉油廠將進行機器設備歲修(B)預期世界經濟成長趨緩(C)預期即將到來的冬天將比往年更寒冷(D)預期對於煉油產業更嚴格的環保規範即將通過
24. 若採用歐式買權形成蝴蝶價差交易(butterfly spread)的成本高於採用歐式賣權的成本,則下列何者必為真?(A)市場存在套利機會(B)買賣權平價(put-call parity)關係不成立(C)歐式買權價格高於歐式賣權價格(D)以上皆是
25. Tailing the hedge 是指採用期貨進行避險時,因每日結算期貨損益(daily settlement)的影響而必須微調期貨避險部位口數,請問下列何種避險最需要考慮 tailing the hedge? (A)股票期貨避險 (C)商品期貨避險 (B)外匯期貨避險 (D)利率期貨避險
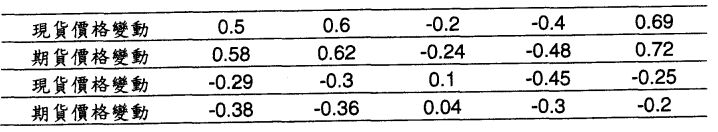
1. 下表為某商品現貨價格變動及相對應的期貨價格變動資料,請利用表中價格變動資料計算極小化變異數避險比例(minimum variance hedge ratio)。(10分)
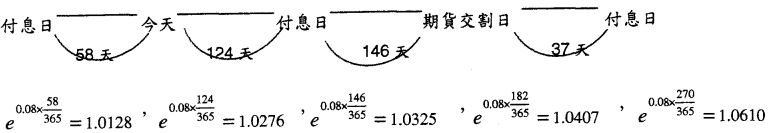
2. 假設美國政府公債期貨(T-bond futures)的最便宜可交割債券(cheapest-to-deliver bond)及交割日期已知,若最便宜可交割美國政府公債的票面利率為10%,轉換因子為1.3,交割日期距離今天還有270天,票息是每半年付一次,付息日及交割日的時間流程圖如下。利率期限結構(term structure of interest rate)為水平且為連續複利的8%。目前該最便宜可交割美國政府公債的市場報價為108,請問 T-bond futures 的報價為何?(10分)
3. 請詳細說明如何利用 S&P500指數選擇權及無風險資產來複製S&P500指數現貨。(10分)
 阿摩線上測驗
登入