所屬科目:期貨、選擇權與其他衍生性商品
2.對有相同標的物的兩個Geometric Brownian運動:計算其無風險利率。 (A)0.02 (B)0.025 (C)0.03 (D)0.035
9. ABC公司股票未來的價格為: 一個全都在3個月到期的選擇權的投資組合包含下列3個根據月平均所得到的亞式選擇權,標的 股票即為ABC公司的股票: (i)100 arithmetic average price call options, strike 36
(ii)200 geometric average strike call options
(iii)300 arithmetic average price put options, strike 41 計算3個月後的投資組合的淨損益最接近(已知): (A)1433 (B)1449 (C)1464 (D)1500
18. Black-Scholes股票選擇權評價公式如下: 下列何者是此公 式的正確假設: (A)股票價格是常態分配 (B)股票價格波動是固定 (C)股票價格變動呈現對數常態分配 (D)無風險利率是一個隨機變數
19.某投資人所持有的投資組合包含100單位以A公司股票為標的物的賣權(執行價格為40元)還有5 單位的A公司股票。這位投資人也可以賣出以A公司股票為標的物的賣權(執行價格為35元),這 兩個選擇權的資料分別如下: 下列哪個操作可以讓投資組合的delta與gamma都中立? (A)賣出100單位執行價格是35元的賣權 (B)賣出50單位執行價格是35元的賣權 (C)賣出100單位執行價格是35元的賣權還有買進5單位的股票 (D)賣出50單位執行價格是35元的賣權還有賣出5單位的股票
20. 一個買權根據BS模型具有下列的參數:計算買權彈性 (call option elasticity)已知買權價格為 3.04,又已知 N(d1)=0.69 : (A)小於5 (B)至少5,但是小於6 (C)至少6,但是小於7 (D)至少7,但是小於8
23.有下列兩個零息債券A與B : 計算第2年的forward rate,挑出下列最接近的答案: (A)6.00% (B)8.00% (C)10.00% (D)12.00%
 阿摩線上測驗
登入
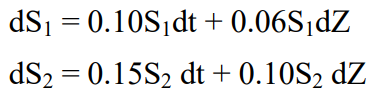 計算其無風險利率。 (A)0.02 (B)0.025 (C)0.03 (D)0.035
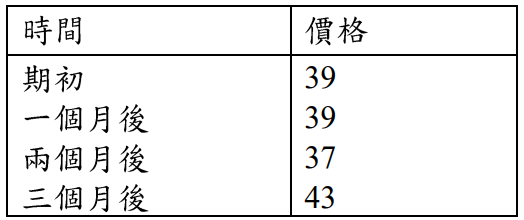 一個全都在3個月到期的選擇權的投資組合包含下列3個根據月平均所得到的亞式選擇權,標的 股票即為ABC公司的股票: (i)100 arithmetic average price call options, strike 36
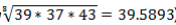 ): (A)1433 (B)1449 (C)1464 (D)1500
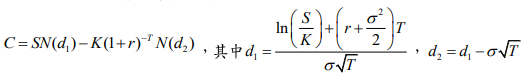 下列何者是此公 式的正確假設: (A)股票價格是常態分配 (B)股票價格波動是固定 (C)股票價格變動呈現對數常態分配 (D)無風險利率是一個隨機變數
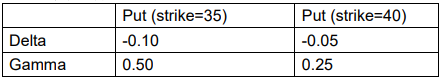 下列哪個操作可以讓投資組合的delta與gamma都中立? (A)賣出100單位執行價格是35元的賣權 (B)賣出50單位執行價格是35元的賣權 (C)賣出100單位執行價格是35元的賣權還有買進5單位的股票 (D)賣出50單位執行價格是35元的賣權還有賣出5單位的股票
 計算買權彈性 (call option elasticity)已知買權價格為 3.04,又已知 N(d1)=0.69 : (A)小於5 (B)至少5,但是小於6 (C)至少6,但是小於7 (D)至少7,但是小於8
 計算第2年的forward rate,挑出下列最接近的答案: (A)6.00% (B)8.00% (C)10.00% (D)12.00%