阿摩線上測驗
登入
首頁
>
專技◆會計師◆審計學(包括審計準則公報與職業道德規範)
> 105年 - 105年專技高考審計學#55691
105年 - 105年專技高考審計學#55691
科目:
專技◆會計師◆審計學(包括審計準則公報與職業道德規範) |
年份:
105年 |
選擇題數:
23 |
申論題數:
5
試卷資訊
所屬科目:
專技◆會計師◆審計學(包括審計準則公報與職業道德規範)
選擇題 (23)
1 以下有關會計師查核報告內容之描述,何者為正確? (A)針對財務報表之聲明,其意見以積極確信之文字表達 (B)針對財務報表之聲明,其意見以消極確信之文字表達 (C)僅陳述所執行之程序及所發現之事實 (D)僅陳述所執行之程序,不須陳述所發現之事實
2 查核人員須蒐集足夠與適切之證據,俾作為對所查核之財務報表表示意見之合理依據。下列關於查 核證據之敘述,何者最正確? (A)證據是否足夠與適切,係由受查者判斷 (B)證據是否適切,主要在於證據之可靠性及相關性 (C)足夠與適切是兩個不同判斷的層面,不具任何關聯性 (D)查核人員對於重要事項如不能獲得足夠且適切之證據,則應提出否定意見之查核報告
3 會計師在查核財務報表時,發現受查公司可能有違反廢棄物清理法之情事,則會計師最可能採取的 查核程序為: (A)以專業上懷疑的態度,嚇阻受查公司,並防範該公司進行違法行為 (B)用會計師具備的專業知識以判斷受查公司是否確實違反廢棄物清理法 (C)與公司的管理階層討論,並將討論的內容及過程做成書面紀錄,列入工作底稿內 (D)向行政院環境保護署、經濟部及司法等有關單位報告,並通知利害關係人,以保障資訊之公開透明
4 依據我國職業道德規範,會計師為受查客戶執行下列那一項工作,不會違反獨立性? (A)為公開發行股票之受查客戶提供記帳之服務 (B)同時查核某一公司之財務報表及所得稅結算申報書 (C)替客戶決定要聘僱誰擔任高階管理人員 (D)提供內部稽核服務
5 甲事務所已卸任之共同執業會計師之一受聘於查核客戶時,以下何項因素不影響該事務所之獨立 性? (A)於查核客戶所擔任的職務 (B)自事務所離職後至受聘於查核客戶之期間長短 (C)過去於事務所任職時間之長短 (D)過去於事務所擔任職務之重要性
6 會計師在規劃查核工作時,最不可能執行下列那一項程序? (A)取得當年度期中財務報表 (B)瞭解受查者之事業及其環境 (C)由當年度核准之銷貨單中抽樣,並追查至出貨相關文件 (D)與會計師事務所內承辦受查者非審計工作的同仁討論可能影響查核工作的事項
7 會計師若接受委任查核客戶之財務報表卻未具備查核該客戶所應有的行業知識時,應採行何種措 施? (A)分包給具備該行業知識之財務專家協同查核 (B)設法取得並瞭解該客戶所處行業之知識 (C)將主要部分之查核工作分包給具有該行業專門知識之其他會計師事務所並由其擔任主查會計師的 角色 (D)事先告訴客戶可能無法出具無保留意見
8 執行審計規劃之際,下列何者是了解續任案件受查者事業之最佳方法? (A)執行細項測試 (B)覆核以前年度所查核之工作底稿及客戶之永久性檔案 (C)詢問前任會計師 (D)覆核受查者內部控制環境
9 一般公認審計準則總綱之外勤準則要求,查核工作應妥為規劃。下列何者敘述係屬於妥善之查核規 劃? (A)針對已盤點之有價證券觀察其實體流動,以避免調包而混入未實際存在之其他有價證券 (B)使用消極式應收帳款函證而避免使用積極式函證,因後者較為耗時且須做期後收款查核 (C)選擇一特定日期比較現金及銀行存款金額以避免執行複雜之截止測試 (D)安排進行全面存貨盤點,以避免後續需推估存貨總數量
10 甲會計師查核乙公司,該公司應付帳款由 12,000 個明細帳戶所組成,帳列金額總數為$15,000,000, 會計師選出 600 個明細帳戶進行查核,總查核值為$750,000,該樣本項目帳面值之加總數為$728,400, 假設甲會計師採用「差額估計法」(Difference Estimation)估計母體金額總數,下列敘述何者正確? (A)母體金額總數$14,568,000 (B)母體金額總數$15,000,000 (C)母體金額總數$15,432,000 (D)母體金額總數$15,444,810
11 選用機率與金額大小等比例之抽樣方法(Probability-Proportional-to-Size Sampling),下列敘述何者 最不正確? (A)本法適用於母體變異性未知時 (B)本法適用於抽樣初期母體大小未知時 (C)本法適用於預期有很多錯誤時 (D)不適用於母體中帳戶餘額為負數或零之情形
12 屬性抽樣計畫在下列何種狀況的綜合判斷下,可能考慮減少樣本量?
13 電腦資訊系統之應用控制包括建立處理電腦資料檔控制,以合理確保下列何一事項? (A)交易已適當轉換為機器可讀取之型態 (B)交易(包括系統自動產生之交易)業經電腦適當處理 (C)錯誤交易業經拒絕或更正 (D)處理結果之正確性
14 依審計實務指引第 2 號「風險評估與內部控制-電腦資訊系統特點與考量」,下列何者屬於一般控 制之「資料輸入及程式控制」? (A)管理控制相關職能之政策及程序 (B)系統文件之存取 (C)僅經授權之人員可操作電腦 (D)僅經授權之人員可存取資料及程式
15 電腦輔助查核技術可用於執行查核程序,使用稽核軟體重新計算利息或自電腦紀錄篩選一定金額以 上之銷貨交易,係屬何種查核程序? (A)分析性程序 (B)測試一般控制 (C)測試應用控制 (D)測試交易明細及餘額
16 查核人員使用電腦輔助查核技術之首要步驟為何? (A)瞭解擬查核資料庫之資料表關連性 (B)辨認擬查核之特定檔案或資料庫 (C)確認受查者檔案之內容及可存取性 (D)設定使用電腦輔助查核技術之目的
17 下列有關測試資料法(test data approach)之敘述,何者錯誤? (A)屬於一般控制的控制測試程序 (B)被測試的資料應包含正常交易及異常交易 (C)受測程式是否為實際使用之程式,並無法確定 (D)以查核人員預期的輸出結果與電腦實際輸出的結果相比較
18 有關採購與應付帳款交易循環之控制測試目標,下列何者與交易之存在或發生無關? (A)確實核對應付帳款明細帳與供應商每月所寄來的對帳單,如有差異時,立即通知供應商 (B)編製應付憑單時,核對訂購單、驗收單和供應商發票 (C)應付帳款部門中,發票上的數量、價格及項目和訂購單及驗收報告單之紀錄相符 (D)進貨退回時,由驗收部門檢驗並提出報告,並確認賣方已扣除該進貨款項
19 為確定應付帳款餘額之完整性,查核人員欲測試當年度受查者所收到之存貨是否均已完整入帳,其 查核母體應為: (A)已兌現之支票副本 (B)訂購單 (C)驗收單 (D)供應商銷貨發票
複選題
二、複選題
20 會計師在承辦簽證業務時,下列那幾項主要係因熟悉度(familiarity)而影響獨立性? (A)收受審計客戶負責人餽贈之重大禮物 (B)代表審計客戶協調與其他第三人間所發生之法律衝突 (C)與審計客戶之董事有二親等的親屬關係 (D)與審計客戶的負責人有連帶保證的行為 (E)卸任一年內之共同執業會計師擔任審計客戶的監察人
複選題
21 下列那些查核程序主要可用於查核未認列之負債? (A)針對資產負債表日後一段期間,檢查現金支出紀錄,並核對相關憑證之日期 (B)針對期末應付帳款明細分類帳中金額重大者,予以發函詢證 (C)針對資產負債表日前後一段期間,核對採購單、供應商發票及驗收單,以確定進貨已為適當之 截止 (D)針對應付帳款期末餘額,執行多期間或預算分析,並調查不尋常之波動情況 (E)將應付帳款明細分類帳中之金額,核對至供應商發票或其他進貨憑證
複選題
22 下列有關存貨科目之查核敘述,何者正確? (A)查核人員不得於資產負債表日之前實施存貨盤點觀察,以免無法取得正確之存貨數量 (B)針對寄銷或儲存於受查者場所以外之存貨,查核人員可以發函詢證之方式,驗證其存在性 (C)對於成本會計紀錄,查核人員應著重測試成本是否已適當分攤予在製品、製成品及銷貨成本 (D)查核人員可以利用存貨週轉率,分析存貨金額是否有高低估或存貨呆滯之情況 針對實地盤點制度,查核人員應將存貨交易紀錄與驗收單及出貨單作比對,以驗證紀錄之正確性
複選題
23 會計師在查核報告的最後加了一段文字如下: 「如財務報表附註 3 所述,甲公司於 2012 年改變其折舊計算方法」。下列敘述何者為正確? (A)若無其他敘述,會計師表示的是修正式無保留意見 (B)若無其他敘述,會計師表示的是保留意見 (C)會計師同意甲公司的會計變動是合理的 (D)會計師不同意甲公司的會計變動,特以附註說明之 (E)若無其他敘述,會計師表示的是無保留意見
申論題 (5)
一、政府為落實照顧老人生活,增進老人福祉,制定國民年金法,凡⑴年滿 65 歲, ⑵在國內設有戶籍,⑶且於最近三年內每年居住超過 183 日之國民,得請領老 年基本保證年金,每人每月新臺幣 3,000 元,日後則隨各年物價指數再做適度 調整。近年來,卻傳聞有被非法領取或溢領等情事。 你(妳)是某審計機關之審計人員,負責審核某一年度老年基本保證年金是否 依規定發放。你(妳)發現每年支領該津貼之人數眾多,如使用傳統人工之查 核方式,僅能抽查有限之筆數,審核效果勢必不佳,而每一個審計機關均已配 置通用審計軟體(ACL, Audit Command Language),於是你(妳)想運用 ACL 查核是否有不實領取該項津貼之情事。經查應領清冊計有:發放編號、姓名、國 民身分證統一編號、出生日期、立帳局號、存款簿帳號、發放金額等 7 個欄位。 請問你(妳)為驗證領取該津貼清冊之人員是否確實符合資格者,所應蒐集之 審計證據與應進行之查核程式為何?請針對本題所提及之狀況作答。(12 分)
⑴試述組成個體之定義。(2 分)
⑵組成個體符合那兩種條件之一時,辨認為重要組成個體?(6 分)
⑶集團查核團隊或組成個體查核人員對上述不同條件之重要組成個體財務資訊 應分別執行何種查核工作?(12 分)
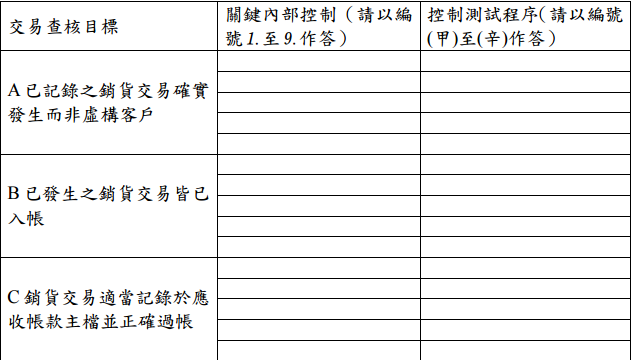
【已刪除】三、請依所列之「交易查核目標」,填入與其相關之下列「關鍵內部控制」,並就 該「關鍵內部控制」選擇一個對應之「控制測試程序」。(18 分,每空格 1 分) 交易查核目標:
A. 已記錄之銷貨交易確實發生而非虛構客戶
B. 已發生之銷貨交易皆已入帳
C. 銷貨交易適當記錄於應收帳款主檔並正確過帳 關鍵內部控制: 出貨單預先編號
1.系統自動比對顧客已被授權之信用額度
2.定期比對出貨單批次總數至銷貨發票批次總數
3.每月與顧客對帳
4.應收帳款主檔每月調節至總分類帳
5.系統自動檢查顧客編號是否有效
6.系統自動將銷貨交易過帳至應收帳款主檔及總分類帳
7.記錄的銷貨有足以支持記錄之顧客訂單、銷貨單及出貨單
8.定期比對銷貨發票批次總數至出貨單批次總數 控制測試程序:
(甲)檢查因顧客編號無效而被系統拒絕之交易
(乙)觀察對帳單是否寄出
(丙)檢查出貨單號碼是否連續
(丁)檢查批次總數檔案是否經資料管制人員比對並簽名
(戊)檢查系統自動過帳紀錄
(己)檢查顧客之訂單業經信用核准
(庚)檢查是否有證據顯示應收帳款主檔經調節至總分類帳
(辛)檢查銷貨傳票是否有佐證之出貨單、銷貨單及顧客訂單
請依以下格式回答,否則不予計分:
相關試卷
115年 - 115 專技高考_會計師:審計學#143683
115年 · #143683
114年 - 114 專技高考_會計師:審計學#130107
114年 · #130107
113年 - 113 專技高考_會計師:審計學#122219
113年 · #122219
112年 - 112 專技高考_會計師:審計學#116271
112年 · #116271
111年 - 111 專技高考_會計師:審計學#110451
111年 · #110451
110年 - 110 專技高考_會計師:審計學#100748
110年 · #100748
109年 - 109 專技高考_會計師:審計學#90225
109年 · #90225
108年 - 108 專技高考 會計師、不動產估價師、專利師 審計學#78662
108年 · #78662
107年 - 107專技高考 審計學#71447
107年 · #71447
106年 - 專技高等考試/審計學#64360
106年 · #64360
 阿摩線上測驗
登入
阿摩線上測驗
登入