阿摩線上測驗
登入
首頁
>
中級會計學
> 105年 - 105 專技高考_會計師:中級會計學#55604
105年 - 105 專技高考_會計師:中級會計學#55604
科目:
中級會計學 |
年份:
105年 |
選擇題數:
23 |
申論題數:
7
試卷資訊
所屬科目:
中級會計學
選擇題 (23)
1 甲公司於 20X3 年 7 月 1 日將原始成本$800,000 之設備與乙公司公允價值$300,000 之設備進行交換並 支付現金$20,000。甲公司換出之設備係於 20X1 年 1 月 1 日購入,估計耐用年限 5 年,殘值為$50,000, 採雙倍數餘額遞減法提列折舊。有關此項交易之會計處理,下列敘述何者正確? (A)若此項交易具有商業實質,則甲公司應認列交換利益$49,600 (B)若此項交易不具有商業實質,則甲公司應借記換入設備$300,000 (C)不論此項交易是否具有商業實質,甲公司均應借記累計折舊$534,000 (D)甲公司換出設備之公允價值應為$320,000
2 甲公司於 X1 年初因響應政府開發偏遠地區之計畫,取得 3 年期之政府低利購地貸款$50,000,000。該 貸款利率為 2%,每年年底付息一次。該日甲公司之增額借款利率為 10%,甲公司預計 3 年完成開發, 請問有關甲公司取得政府低利貸款之會計處理,下列敘述何者正確? (A)甲公司於 X1 年應認列利息費用$1,000,000 (B)甲公司於 X1 年應認列政府補助收入$4,000,000 (C)甲公司於 X2 年應認列利息費用$3,305,785 (D)該貸款負債於 X2 年底之帳面金額為$46,363,636
3 20X1 年初甲公司以$98,140.59 買入面額$100,000,票面利率 4%,每年底付息,20X2 年底到期之 乙公司發行公司債,當時有效利率 5%,該公司債 20X1 年底公允價值為$99,200。甲公司於 20X2 年11 月 15 日以$99,950 出售該公司債。比較該債券投資係分類為備供出售金融資產與分類為持有至到 期日金融資產時,兩種情況下該債券投資對甲公司 20X2 年本期淨利影響數之差異金額為(不考慮所 得稅影響,答案四捨五入至元): (A)$0 (B)$10 (C)$153 (D)$163
4 甲公司收到銀行對帳單餘額為$31,210、公司帳列餘額為$30,270,另發現銀行代收票據$9,100、代扣 手續費$620,而公司流通在外支票有$7,600,另有在途存款,則在途存款金額為何? (A)$15,140 (B)$15,760 (C)$8,160 (D)$16,380
5 丙牧場於 X4 年 12 月 31 日自交易市場購買 20 隻未成齡的乳牛,準備飼養成齡後生產牛奶,每隻乳牛 之價格為$50,000,另支付從交易市場運送至牧場之運輸成本$10,000,其他交易成本$15,000,丙牧場估 計若將該批乳牛立即出售,應支付出售成本$30,000。若該生物資產採公允價值模式衡量,X4 年 12 月 31 日這些乳牛帳面金額為何? (A)$1,025,000 (B)$995,000 (C)$970,000 (D)$960,000
6 下列關於應收款除列的說明何者錯誤? (A)應收款的除列,可能是「全部除列」,也可能是「部分除列」 (B)出售應收款完整現金流量的某個份額不得除列 (C)出售無追索權的應收款,該「移轉金融資產」的風險與報酬已幾乎完全移轉,故需除列應收款, 並認列損益 (D)當企業向金融機構借款,若同時搭配應收帳款為擔保,此處的應收帳款並不滿足除列的條件
7 下列關於綜合損益表的說明,何者正確? (A)必須將非常項目單獨列示 (B)在有性質特殊事件的前提下,須將非常項目單獨列示 (C)在有性質特殊且不常發生事件的前提下,須將非常項目單獨列示 (D)不得將任何收益及費損表達為非常項目
8 下列項目何者會直接計入每股盈餘之計算? (A)確定福利計畫之再衡量數 (B)不動產、廠房及設備重估增值之變動 (C)再衡量備供出售金融資產之利益及損失 (D)公允價值避險中屬有效避險部分之避險工具利益及損失
9 張三與李四為甲公司 20X1 年編製現金流量表,張三編製結果顯示營業活動淨現金流入 100,000 元、 投資活動淨現金流出 100,000 元及籌資活動淨現金流出 100,000 元。李四根據張三編製結果將利息收 入及利息支出之現金流量分類進行調整,得出營業活動淨現金流入 100,000 元、投資活動淨現金流出80,000 元及籌資活動淨現金流出 120,000 元。試問下列有關李四所進行現金流量分類調整之敘述, 何者為可能? (A)利息收入改分類為營業活動、利息支出改分類為籌資活動 (B)利息收入改分類為營業活動、利息支出改分類為營業活動 (C)利息收入改分類為投資活動、利息支出改分類為籌資活動 (D)利息收入改分類為投資活動、利息支出改分類為營業活動
10 甲公司採完工百分比法進行工程合約處理,並以成本比例法衡量完工程度。該工程合約價格為 $250,000,於 x3 年開工,x5 年完工,管理階層估計各年的工程成本資料如下:
若 x3 年估計合約總成本為$225,000,x3 年已認列的工程利益為$5,000,則 x4 年及 x5 年應認列的工程 損益為何?
11 下列有關企業將收取之歸墊相關會計處理的敘述何者錯誤? (A)僅在企業幾乎完全確定可以收到歸墊時認列 (B)認列之歸墊金額不得超過負債準備之金額 (C)歸墊應單獨列為資產,不得與負債準備抵銷 (D)綜合損益表中負債準備的相關費用不得與歸墊收入抵銷,需以總額列報
12 甲公司於 20x1 年初以$550,000,另加$6,000 交易成本,發行可買回公司債,甲公司得自 20x2 年 12 月31 日起,以$500,000,另加應計利息買回該公司債。發行時嵌入式買回權資產之公允價值經評價為 $25,000。公司認為買回權與公司債兩者之經濟特性及風險並未緊密關聯。因此單獨認列嵌入式衍生 工具,並對公司債採攤銷後成本法會計處理。試問 20x1 年初,發行此可買回債券時公司債之入帳金額 為何? (A)$575,000 (B)$556,000 (C)$544,000 (D)$569,250
13 甲公司為酬勞其員工提供之勞務,而與其員工制定相關辦法,下列何者係屬現金交割之股份基礎給 付交易?①提供員工以企業本身普通股交割之股份增值權 ②提供員工企業本身之可賣回特別股 (A)僅①屬現金交割 (B)僅②屬現金交割 (C)①、②均屬現金交割 (D)①、②均非屬現金交割
14 丁公司向租賃公司簽訂租賃合約,自 20X4 年 1 月 1 日起租用機器一部,租期四年,每年底支付租金 $400,000,機器的修理費用每年約需$100,000,由租賃公司負擔。租期屆滿時,機器的估計殘值為 $200,000,丁公司得以$20,000 的價格承購。該機器的估計耐用年限為八年,八年後無殘值。丁公司 不知道租賃公司的隱含利率,丁公司之增額借款利率為 6%,該機器在租賃開始日的公允價值為 $1,100,000,丁公司採用直線法提列折舊。試問:有關 20X4 年會計資訊,下列何者正確? (A)20X4 年 1 月 1 日之租賃資產為$1,100,000 (B)20X4 年之折舊費用為$131,921 (C)20X4 年之利息費用為$84,113 (D)若 20X4 年初租賃公司因接洽與丁公司之租約,另發生原始銷售成本$80,000,則丁公司帳上租賃 資產的帳面價值將增加$80,000
15 中壢公司於期初設立,期末資產負債表中下列資產項目之課稅基礎計算,何者正確? (A)應收帳款:餘額 100 萬元,另提列備抵呆帳餘額 1 萬元,未超過稅上容許限額。課稅基礎為 99 萬元 (B)應收利息:餘額 100 萬元,無未攤銷溢折價。相關利息按現金基礎課稅。課稅基礎為 100 萬元 (C)存貨:成本 100 萬元,提列備抵跌價損失 5 萬元,次期將以 105 萬元出售。稅上以實際成本為準。 課稅基礎為 95 萬元 (D)機器設備:成本 100 萬元,財務報表上累計折舊 20 萬元。稅上於當期減除 30 萬元折舊,其餘成本 於未來期間於折舊或處分時減除。課稅基礎為 80 萬元
16 甲公司於 X3 年初以$300,000 購入股票投資,並分類為備供出售金融資產,X5 年底該股票投資之公允 價值為$600,000,X6 年該公司以$650,000 售出該投資。X7 年初甲公司發現過去係採透過損益按公允 價值衡量該金融資產,該項錯誤對 X6 年其他綜合利益之影響為何?(不考慮所得稅影響) (A)少計$50,000 (B)多計$250,000 (C)多計$300,000 (D)多計$350,000
17 X1 年初甲公司承租設備公允價值為$480,000,每年初付租金$100,000,租期 5 年,保證殘值為$40,000; 該租約符合融資租賃之條件,租賃隱含利率為 9%,最低租賃給付現值為$449,970。X4 年初該公司發現 過去皆以營業租賃處理該承租設備之會計處理,若不考慮所得稅影響,甲公司設備皆採直線法折舊, 則該項錯誤對 X3 年底權益影響為何? (A)多計$21,423 (B)少計$21,423 (C)多計$203,988 (D)少計$203,988
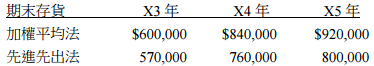
18 甲公司 X5 年初對存貨成本計價方法由先進先出法改用加權平均法,各年期末存貨資料如下:
該項會計政策改變對 X5 年銷貨成本影響為何? (A)減少$40,000 (B)增加$40,000 (C)減少$120,000 (D)增加$120,000
19 下列何者將使原比率大於 1 之速動比率因而增加? (A)透過損益按公允價值衡量之金融資產公允價值的變動損失 (B)以現金購買透過損益按公允價值衡量之金融資產 (C)以攤銷成本衡量之金融資產以有效利率法進行之溢價攤銷 (D)收到採權益法之投資的現金股利
複選題
20 甲公司於 X1 年全年流通在外普通股 200,000 股,並有以前年度發行在外之認股權 10,000 單位,每單位 可以$60 認購 1股普通股,另有 40,000 股累積轉換特別股,每股股利$5,每股特別股可轉換為 1 股普通股,該特別股符合權益之定義。假設公司 X1 年度本期淨利為$1,200,000,所得稅率為 30%,全 年普通股每股平均市價為$75。下列有關計算甲公司於 X1 年每股盈餘之敘述,那些正確?(A)特別股股利為$200,000(B)普通股基本每股盈餘為$5.00(C)計算稀釋每股盈餘時,認股權潛在可增加普通股股數為 10,000 股(D)計算稀釋每股盈餘時,可轉換特別股不具有稀釋作用(E)稀釋每股盈餘為$4.95
複選題
21 甲公司將 20X1 年初每股 20 元價格買進之 5,000 股乙公司普通股列報為備供出售金融資產,並將其中 一半分類為非流動資產。乙公司普通股股價於 20X1 年底及 20X2 年底分別為每股 25 元及 32 元,20X2 年 3 月初甲公司將投資乙公司股票分類為流動資產部分以每股 26 元全部出售。若不考慮所得稅及交 易成本下,下列有關備供出售金融資產會計事項對甲公司 20X2 年財務報表影響之敘述,何者為正 確? (A) 20X2 年本期淨利增加 2,500 元 (B) 20X2 年本期其他綜合損益淨增加 5,000 元 (C) 20X2 年綜合損益增加 20,000 元 (D) 20X2 年營業活動現金流量增加 65,000 元 (E) 20X2 年底流動資產增加 2,500 元
複選題
22 甲公司的淨現金流入折現率為 5%,於 20X1 年間支出$1,000,000,以發展一項新的生產流程專利,其中 $100,000 發生於 20X1 年 12 月 1 日前,$900,000 發生於 20X1 年 12 月間。若甲能證明於 20X1 年 12 月1 日時,該生產流程專利符合認列為無形資產之條件,20X1 年 12 月 31 日評估無減損。於 20X2 年12 月 31 日前,再投入$1,200,000,完成該生產流程專利,甲公司將繼續使用該生產流程專利,並 預計於 20X3 年至 20X6 年間,每年年底將產生$550,000 之淨現金流入,生產流程專利於 20X6 年底 時沒有殘值。若甲公司於 20X2 年年底或 20X3 年年底二個不同時點出售該生產流程專利,可分別獲 得$2,000,000 與$1,550,000 的淨現金流入。試問下列相關敘述,何者正確?(利率 5%,4 年的普通年 金複利現值為 3.546,3 年的普通年金複利現值為 2.723) (A)甲公司應於 20X1 年 12 月 31 日認列無形資產$1,000,000 (B)甲公司應於 20X2 年認列無形資產之攤銷費用$180,000 (C)甲公司應於 20X2 年認列無形資產之減損損失$200,000 (D)甲公司應於 20X3 年認列無形資產之攤銷費用$500,000 (E)甲公司應於 20X3 年迴轉以前年度認列之無形資產減損損失$50,000
複選題
23 臺北公司於 X1 年初成立,X1 年、X2 年及 X3 年會計利潤皆為$50,000,適用稅率 17%。成立時購置 設備取得所得稅抵減$10,000,每年至多抵減 50%應納稅額,未抵減之餘額得於未來 4 年抵減;折舊 於財務報表上採直線法每期提列$100,000,報稅時採加速折舊於 X1 年、X2 年及 X3 年分別減除 $180,000、$120,000 及$60,000。交際費超限於 X1 年、X2 年及 X3 年分別被剔除$10,000、$12,000 及 $20,000。假設於各期期末評估結果,未來皆很有可能有足夠之課稅所得可供所需之減除,另虧損得 於未來 10 年扣抵課稅所得。假設已知未來稅率不變,在對公司最有利情況下,臺北公司下列所得稅 相關項目之敘述,何者正確? (A) X1 年課稅所得$60,000 (B) X2 年課稅所得$42,000 (C) X2 年應付所得稅$1,870 (D) X3 年課稅所得$110,000 (E) X3 年應付所得稅$9,350
申論題 (7)
一、信義公司於第一年初以繼續在公司服務滿 4 年且銷售團隊於 4 年中銷售 A 產品 超過 50,000 單位為條件,給與該團隊 22 位員工,每位 2,000 單位之認股權,該 認股權給與日之公允價值為每單位$14。 第一年底,計有 4 位員工離職,公司預估第二、三、四年離職員工人數分別為 每年 2 人。此時預估應該可以於第三年達到銷售 50,000 單位之條件,第一年底 認股權每單位之公允價值為$15。 第二年又有 3 位員工離職,此時預估第三、四年離職員工人數分別為每年 2 位, 雖然預估應該可以於第三年達到銷售 50,000 單位之條件,但公司於此時修改績效 條件,將銷售目標提高為需達到銷售 60,000 單位。公司預估應該可以於第四年底 達到此條件,第二年底認股權每單位之公允價值為$16。 第三年有 3 位員工離職,預估第四年將有 2 位員工離職,截至第三年底實際共 銷售 A 產品 45,000 單位,此時公司預估至第四年總銷售單位應該可以達 60,000 單位,公司第三年底為了更加激勵員工努力,將每人認股權單位提高至 2,400 單位,此時認股權每單位之公允價值為$12。 第四年又有 2 位員工離職,此時 4 年合計之銷售單位數達 61,000 單位,每單位 認股權之公允價值$10。 試作: 第一至第四年每年年底股份基礎給付交易應有之相關分錄。(10 分)
(1)甲公司於20X1年初應認列之資產總金額及20X1年底應認列之負債金額分別 為何?(4 分)
(2)對甲公司及乙公司於 20X1 年本期淨利之影響數總金額分別為何?(須分別 註明收益或費損項目之金額)(6 分)
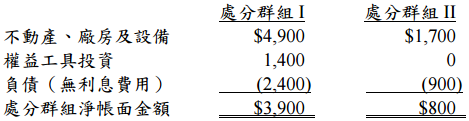
【已刪除】三、思元企業決定處分部分資產(及直接相關之負債)。該處分係以兩組處分群組 方式進行,且處分群組符合分類為待出售之條件(但非屬停業單位)。下表顯 示處分群組分類為待出售後,於 20X5 年 12 月 31 日之帳面金額:
若處分群組 I 中之不動產、廠房及設備之餘額,包括以前年度之重估增值$400, 且思元企業不包括處分群組 I 及 II 之 20X5 年 12 月 31 日其他資產負債表項目 及金額如下:
\
此外,思元企業不包括處分群組 I 及 II 之部分財務報表比率如下:
1.20X5 年 12 月 31 日之營運資金為$200。
2.20X5 年的銷貨收入為$10,000,成本率為 80%,存貨週轉率為 10 次。
3.20X5 年的稅後淨利率為 10%,所得稅費用$700,長期借款(為唯一計息負債) 之利率為 10%,利息保障倍數為 11 倍。 試依據上述資訊,為思元企業編製 20X5 年 12 月 31 日之資產負債表。(15 分)
(1)分別計算 X5 年度服務成本及淨利息(淨利息應標註借餘或貸餘)。(6 分)
(2)作 X5 年度有關該確定福利制退休計畫之分錄。(6 分)
(3)X5 年 12 月 31 日資產負債表應列報淨確定福利負債(資產)金額為何?(需 標明為資產或負債)(3 分)
相關試卷
115年 - 115 專技高考_會計師:中級會計學#143700
115年 · #143700
115年 - 115 司法、調查特種考試_三等_司法事務官財經事務組、檢察事務官財經實務組、財經實務組:中級會計學#143432
115年 · #143432
115年 - 115 高等考試_三級_會計:中級會計學#141884
115年 · #141884
115年 - 115 關務特種考試_三等_關稅會計(選試英文):中級會計學#138986
115年 · #138986
114年 - 114 地方政府公務特種考試_三等_會計:中級會計學#134711
114年 · #134711
114年 - 114 公務升官等考試_薦任_會計:中級會計學#133254
114年 · #133254
114年 - 114 專技高考_會計師:中級會計學#130113
114年 · #130113
114年 - 114 司法、調查特種考試_三等_司法事務官財經事務組、檢察事務官財經實務組、財經實務組:中級會計學#129587
114年 · #129587
114年 - 114 高等考試_三級_會計:中級會計學#128701
114年 · #128701
114年 - 114 退除役軍人轉任公務人員特種考試_三等_會計:中級會計學#127764
114年 · #127764
 阿摩線上測驗
登入


 該項會計政策改變對 X5 年銷貨成本影響為何? (A)減少$40,000 (B)增加$40,000 (C)減少$120,000 (D)增加$120,000
 \