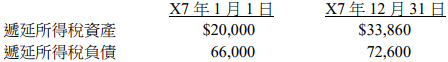所屬科目:中級會計學
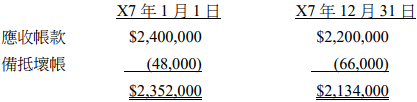
11 旭大公司 X7 年應收帳款資料如下:
若旭大公司 X7 年銷貨收入為$6,500,000,壞帳費用為$56,000,則在直接法之現金流量表中銷貨收現數是多少? (A)$6,774,000 (B)$6,718,000 (C)$6,680,000 (D)$6,662,000
14 甲公司 X6 年底發生財務困難無力償還到期票據,且已積欠利息$200,000,經與乙銀行進行債務協商,乙 銀行同意:⑴將本金由$1,000,000 降為$900,000,⑵免除所積欠之利息,⑶到期日延長至 X9 年 12 月 31 日, ⑷利率由 10%降為 6%,每年年底支付利息。若甲公司支付債務協商費用$10,000,債務整理當時有效利率 為 8%,則甲公司可認列債務整理之損益是多少? (A)債務整理利益$189,531 (B)債務整理利益$336,390 (C)債務整理利益$346,390 (D)債務整理利益$389,531
16 大惠公司於 X5 年 1 月 1 日以$6,000,000 之價格發行面額$5,000,000、票面利率 10%、五年期之可轉換公 司債,每年 12 月 31 日付息,該公司債可轉換成面額$10 之普通股 600,000 股,發行當時市場上相同條件 之不附轉換權公司債之市場利率為 8%。若大惠公司於 X8 年 1 月 1 日由公開市場以$5,600,000 之價格買 回可轉換公司債,當日該公司債負債組成部分之帳面金額與公允價值分別為$5,178,306 與$5,366,700,則 買回公司債之記錄何者正確?
(A)借記償債損益$421,694 (B)貸記償債損益$179,051 (C)貸記資本公積—認股權$233,300 (D)貸記資本公積—庫藏股票交易$367,445
18 大正公司 X7 年有關遞延所得稅資產及負債之餘額如下:
大正公司預期累計未來可減除金額將於 X8 年全數迴轉,累計未來應課稅金額將於 X9 年全數迴轉。各年 度之稅率為:X7 年 18%、X8 年 20%、X9 年 22%。若大正公司 X7 年度稅前會計淨利為$884,200,則 X7 年度應認列之所得稅費用為何? (A)$144,882 (B)$146,496 (C)$157,296 (D)$158,970
 阿摩線上測驗
登入
 (A)債務整理利益$189,531 (B)債務整理利益$336,390 (C)債務整理利益$346,390 (D)債務整理利益$389,531