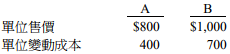所屬科目:成本會計(成本與管理會計)(概要)
1 對裁決性固定成本(discretionary fixed costs)之敘述,下列何者正確? (A)投入與產出之因果關係明確 (B)與變動成本(variable costs)的差別不大 (C)投入與產出之因果關係較不明確 (D)又稱為產能性固定成本(capacity fixed costs)
2 甲公司有工廠管理、工廠維修、工廠餐廳三個服務部門,有混合、包裝兩個製造部門。服務部門對各部 門提供服務的比率如下:
假設該公司採逐步分攤法,各服務部門分攤前成本金額相同,則服務部門成本進行分攤時,最合理的分 攤順序為何? (A)工廠管理、工廠維修、工廠餐廳 (B)工廠維修、工廠管理、工廠餐廳 (C)工廠餐廳、工廠管理、工廠維修 (D)工廠維修、工廠餐廳、工廠管理
3 屏風公司投入聯合生產成本$140,000,分離點後共產出三種產品:甲產品 2,800 件、乙產品 4,200 件、丙 產品 7,000 件。三種產品在分離點後仍須分別額外加工始能出售,加工成本分別為:甲產品$42,000、乙$56,000 及丙產品$98,000。加工後,甲、乙、丙每單位售價分別為$35、$40、$30。該公司採淨變現 價值法(Net Realizable Value (NRV) method)來分攤聯合成本,其中銷管費用金額太小不予考慮。則甲產 品總生產成本為何? (A)$70,000 (B)$56,000 (C)$42,000 (D)$28,000
4 甲公司採逆算成本制(backflush costing,亦稱倒推成本制),分別於材料購入及分攤加工成本二個時點 記錄其產品成本。請問,在此制度下,甲公司購入材料時應有的分錄為何? (A)借:銷貨成本 貸:原料 (B)借:原料及在製品存貨 貸:原料 (C)借:在製品 貸:應付帳款 (D)借:原料及在製品存貨 貸:應付帳款
5 甲公司採分批成本制,某年的銷貨成本、製成品存貨及在製品存貨成本的比率為 2:1:1。若公司將少分 攤製造費用全部轉入銷貨成本項下,則該年稅前淨利為$3,000,000;若依成本比率轉入銷貨成本、製成品 存貨及在製品存貨,則該年稅前淨利為$3,500,000。假設該年之少分攤製造費用占已分攤製造費用之 10%,請問,該年實際製造費用為若干? (A)$8,000,000 (B)$9,000,000 (C)$10,000,000 (D)$11,000,000
6 甲公司採用分步成本制,且通常在完工程度 60%設置檢查點。若該公司期末在製品存貨之完工程度為 80%,則有關正常損壞及非常損壞之會計處理,下列何者正確? (A)正常損壞與非常損壞皆應計入當期完工產品的成本之中 (B)正常損壞與非常損壞的金額皆應於當期費用化 (C)正常損壞應計入當期完工產品的成本,而非常損壞應於當期費用化 (D)正常損壞應由當期完工的產品與期末仍在製的產品共同吸收,而非常損壞的成本則應於當期費用化
7 下列為甲公司五月份直接原料成本資訊:
直接原料購買並耗用實際數量 30,000 磅
直接原料實際成本 $84,000
不利之直接原料數量差異 $3,000
五月份生產允許投入直接原料之標準數量 29,000 磅
試問,甲公司五月份之直接原料價格差異為若干? (A)$2,800(有利) (B)$2,800(不利) (C)$6,000(不利) (D)$6,000(有利)
8 甲公司生產 A 和 B 兩種產品,其資料如下:
甲公司每月固定成本為$680,000,產品組合以銷貨金額表示,若 A 與 B 之比為 1:4,則損益兩平點總銷 貨金額為何? (A)$1,748,571 (B)$2,000,000 (C)$2,040,000 (D)$4,662,857
9 甲公司採用標準成本來計算產品成本,下列敘述何者正確? (A)甲公司須在帳冊上正式認列原料價格差異 (B)甲公司可以不在帳冊上正式認列原料價格差異 (C)甲公司須在領料時認列原料價格差異 (D)甲公司須在進貨時認列原料價格差異
10 則每個奶油小蛋糕的最低售價為若干? (A)$46 (B)$49 (C)$63 (D)$103
11 承上題,乙是否應接受此訂單? (A)應接受 (B)不應接受 (C)不一定,視乙與同學的交情、其他顧客的反應等因素而定 (D)不一定,視台電公司的電力供應是否異常而定
12 丙公司將 X 與 Y 兩種化學液體混合成一種溶劑 XY;每投入 1,750 公升 X 及 750 公升 Y,可製造出 2,000 公升 XY。8 月份,丙公司分別投入 60,000 公升 X 與 40,000 公升 Y,產出 72,000 公升 XY。X 與 Y 每公 升之標準成本分別為$3 與$6;每公升之實際成本分別為$2.8 與$6.1。則下列敘述何者正確? (A)原料之組合差異為$30,000(有利) (B)原料之產出差異為$39,000(不利) (C)原料之數量差異為$9,000(不利) (D)原料之數量差異為$69,000(有利)
13 甲公司每生產一個單位的產品,投入之標準直接人工為 1.4 個小時,標準工資率為每小時$10。若當期實 際生產產品 1,500 單位,直接人工工資率差異為$3,000(有利),直接人工效率差異為$1,000(不利), 則下列該公司記錄當期直接人工成本及其差異之分錄,何者正確? (A)借記「在製品」$19,000;借記「直接人工工資率差異」$3,000;貸記「應付薪資」$21,000;貸記「直 接人工效率差異」$1,000 (B)借記「在製品」$21,000;借記「直接人工效率差異」$1,000;貸記「應付薪資」$19,000;貸記「直接 人工工資率差異」$3,000 (C)借記「在製品」$21,000;借記「直接人工工資率差異」$3,000;貸記「應付薪資」$23,000;貸記「直 接人工效率差異」$1,000 (D)借記「在製品」$23,000;借記「直接人工效率差異」$1,000;貸記「應付薪資」$21,000;貸記「直接 人工工資率差異」$3,000
14 甲公司之營業利益為$500,000,投資報酬率為 20%,剩餘利潤(residual income)為$250,000,則該公司 資金成本之必要報酬率為何? (A)10% (B)15% (C)20% (D)25%
15 某公司每單位產品之直接材料成本為$10,直接人工成本為$5,總固定製造費用為$40,000,該公司依生產 數量分攤固定製造費用,並依全部製造成本基礎加成 50%訂價,若無變動製造費用,則生產 20,000 單位 時,產品單位售價應為何? (A)$25.5 (B)$22.5 (C)$20.5 (D)$10.5
16 甲公司某產品之正常售價為每單位$80,單位變動成本$50,單位固定成本$10。某日接獲某公司訂單,因 規格較低,希望以$60 購買 8,000 單位。若甲公司接受訂單,生產該訂單之每單位變動成本僅$40,但因 產能有限,需犧牲 1,000 單位的正常銷量。下列對此特殊訂單決策之敘述,何者錯誤? (A)該特殊訂單之邊際貢獻,為$160,000 (B)接受該特殊訂單之機會成本,為 1,000 單位正常銷量之邊際貢獻 (C)甲公司可接受之最低單位售價為$43.75 (D)若甲公司接受訂單,將使公司淨利增加$140,000
17 甲公司出售原始成本$90,000、累計折舊為$50,000 之資產,價格為$20,000。甲公司的營業淨利為$100,000, 若所得稅率為 40%,則處分該資產之稅後現金流入金額為何? (A)$12,000 (B)$15,000 (C)$20,000 (D)$28,000
18 甲公司生產及銷售的產品為雨傘。目前雨傘的單位製造成本為$377,單位銷管費用為$143;每把雨傘之 售價為$800,銷量有 20,000 單位;目標純益率為 30%。公司主要競爭對手所生產相似雨傘之單位售價, 訂為$680。甲公司欲採用目標成本法,將自己生產雨傘之售價降低,與競爭對手之價格相同,以提升 20% 的銷量,則單位總成本應如何調整? (A)單位總成本應調降$156 (B)單位總成本應調降$44 (C)單位總成本應調升$40 (D)單位總成本應調升$92
19 對於攸關成本之敘述,下列何者正確?①沉沒成本一定不是攸關成本 ②固定成本一定是非攸關成本 ③未來成本一定是攸關成本 ④變動成本不一定是攸關成本 (A)①② (B)③④ (C)②③ (D)①④
20 戊公司有兩個部門,部門一負責產品的生產,設在營利事業所得稅率低的國家,生產完成之後,再將產 品移轉至部門二進行銷售。考慮市場的接近性,部門二係設置在營利事業所得稅率高的國家。戊公司如 想節省它在全球的營利事業所得稅,則最可能採行的作法是下列何者? (A)提高部門二產品的售價 (B)設定較低的轉撥價格,將產品由部門一銷售至部門二 (C)設定較高的轉撥價格,將產品由部門一銷售至部門二 (D)部門一依據一般公認會計原則報導較低的稅前會計淨利
21 有關作業基礎成本制度之敘述,下列何者正確? (A)作業基礎成本制度只適用於製造業 (B)作業基礎成本制度所建立的成本庫可以較大 (C)對於分攤行銷管理費用,作業基礎成本制度是有幫助的 (D)作業基礎成本制度可以降低成本扭曲的原因,是其建立之成本庫較多之故
22 丁公司 X5 年的相關資料如下:銷貨收入$30,000,000,每單位售價$30,變動費用$18,000,000,固定費用 $10,000,000,所得稅費用為$400,000。丁公司 X5 年資產平均餘額為$16,000,000。丁公司正考慮實施及時 生產制度,預期可使平均存貨降低$2,000,000,並以此多餘資金償還短期負債。下列敘述何者錯誤? (A)實施及時生產制度後之資產週轉率為 1.875 (B)實施及時生產制度後之利潤率(稅後)為 5.33% (C)實施及時生產制度前之投資報酬率(稅後)為 10% (D)實施及時生產制度前之利潤率(稅後)為 5.33%
23 甲烘焙店製作西點,每年需求量為 720 單位,每單位採購成本為$100,訂購成本為每次$25,每次訂購 10 單位,訂購前置時間為 5 天。甲烘焙店設定的投資報酬率為 15%,存貨的倉儲、保險與損壞成本估計為 每年每單位$25。若甲烘焙店改以經濟訂購量進行訂購,則每年可節省多少成本? (A)$200 (B)$560 (C)$800 (D)$1,100
24 因檢查出瑕疵品而使生產線停工之閒置損失,屬於那一類品質成本? (A)預防成本 (B)鑑定(appraisal)成本 (C)內部失敗成本 (D)外部失敗成本
25 甲公司之投入資本為$1,920,000,X1 年度之總邊際貢獻為$351,400,總固定成本為$44,200,要求報酬率 為 13%,則甲公司 X1 年度之剩餘利益(residual income)為何? (A)$39,936 (B)$57,600 (C)$249,600 (D)$307,200
⑴甲公司在 20X1 年之直接材料、直接人工、本期製成品成本。(12 分)
⑵甲公司在 20X1 年之銷貨收入、本期營業利益。(8 分)
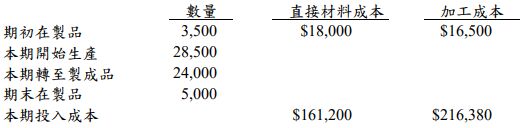
二、甲公司為生產文具之廠商,產品成本之計算係採用加權平均分步成本制。在甲公司的製程,原料係於生產程序啟動時全部投入,加工成本於生產過程中均勻投入,檢驗點設置於製程完工 80%之時。依過去經驗,正常損壞品為完工良好品之 6%。甲公司 10 月初在製品的完工比例為 50%,10 月底在製品的完工比例則為 40%。甲公司 10 月份生產數量與成本之相關資料如下:
試作: 計算 10 月份轉出之製成品成本、期末在製品成本、非常損壞品損失。(15 分)
⑴以單一成本分攤率分別計算每單位 A 產品與 B 產品應分攤之製造費用。(6 分)
⑵以作業基礎成本制分別計算每單位 A 產品與 B 產品應分攤之製造費用,並比較 說明 A 產品與 B 產品所負擔之成本在單一分攤率與作業基礎成本制下之差異。 (9 分)
 阿摩線上測驗
登入