所屬科目:教甄◆會計事務科
1. 本年度帳列銷貨成本$350,000,期初存貨$51,000,期末存貨$56,000,期初應付帳款$38,000,期末應付帳款$42,000, 則現金基礎下之銷貨成本為?(A)$341,000 (B)$349,000 (C)$394,000 (D)$351,000 。
2. 南投公司 01 年 1 月 2 日開立票據乙紙購買土地,面額$2,000,000,票面利率 1%,2 年到期,每年 1 月 1 日付息, 當時市場利率為 6%。請問南投公司此票據於 01 年 12 月 31 日之帳面金額為若干?(A)$1,816,660 (B)$1,905,660 (C)$1,925,660 (D)$2,000,000。
3. F 公司 02/2/1 收到半年期票據乙紙,面額$180,000,票面利率 8%,於 02 年 6 月底持往銀行辦理貼現,貼現率 10%, 則該公司「應收票據貼現負債折價」為?(A)$2,760 (B)$1,560 (C)$720 (D)$360 。
4. 下列有關庫藏股票敘述,何者錯誤? (A) 股東捐贈本公司之股票,公司權益總額不變 (B) 以低於購入成本出售 庫藏股票,公司權益總額減少 (C) 以高於購入成本出售庫藏股票,公司權益總額增加 (D) 註銷庫藏股票,公司 權益總額不變
5. 設一廠商有良好的品質控制,一年的營業循環,每年相當穩定之銷售額,保證產品三年之售後服務政策, 且已發生重大的保證維修成本。該廠商對於保證之任何負債: (A)應列為非流動負債 (B)應列為流動負債 (C)應部分列為流動,部分列為非流動負債 (D)無須表達
6. 台北公司期初權益餘額為$485,000,當年度曾發生下列會計事項:接受某股東捐贈公允價值$20,000 之土地 購回庫藏股票$22,000 發行普通股股票得款$160,000 發放現金股利$25,000。若期末權益總額為$628,000, 則台北公司本期損益為(A)淨損$10,000 (B)淨利$30,000 (C)淨損$14,000 (D)淨利$10,000
7. 台中公司擁有一筆土地及土地上之舊廠房,公司決議拆除舊廠房,於原址新建一遊樂場。拆除舊廠房之總支出為 $180,000,且拆除舊廠房廢料出售後可得$22,000。拆除舊廠房前,該廠房帳面金額為$32,000,若遊樂場之建造 成本$600,000。試問此遊樂場應資本化之金額為(A) $758,000 (B) $600,000 (C) $190,000 (D) $790,000
8. 田中公司 03 年 1 月 1 日支付$1,500,000 購買一設備,估計可使用 16 年,無殘值,但每 4 年必須對引擎做更新, 以維持設備正常運作。田中公司估計引擎成本$320,000。田中公司採直線法提列折舊及成本模式衡量,試問田中 公司 03 年底的設備折舊費用為(A) $93,750 (B) $113,750 (C) $153,750 (D) $173,750
9. 呆帳提列不會影響下列何項財務比率? (A)流動比率 (B)總資產週轉率 (C)利息保障倍數 (D)不動產、廠房及設備週轉率
10. 長青公司於 01 年 1 月 1 日購買機器一部成本$320,000,估計可使用 5 年,殘值$20,000,按直線法提列折舊。02 年 1 月 1 日預付三年的保險費$6,000(採權責基礎)。03 年 10 月 1 日廠房失火,機器全部燒毀。本次災害獲得保險 公司理賠金$100,000,試問火災損失為(A) $52,500 (B) $55,200 (C) $57,500 (D) $36,500
11. 荷蘭公司 01 年初發行累積、非參加特別股 2,000 股,每股面額$10,過去三年因虧損尚未發放股利,共積欠特別 股利$18,000。04 年初流通在外普通股 10,000 股,每股面額$10,4 月 1 日發放每股$1 股票股利,7 月 1 日增資 3,000 股,10 月 1 日購回庫藏股票 2,000 股。假設 04 年度稅後淨利$126,000,則 04 年度普通股每股盈餘為(A) $8.5 (B) $9 (C) $10 (D) $12
12. 奧克蘭公司於某年 5 月 1 日購入面額$600,000,票面利率 12%,每年 6 月 30 日及 12 月 31 日各付息一次之公司債 作為透過損益按公允價值衡量之金融資產,購價$636,000。於次年 1 月 1 日將公司債全數出售,得款$720,000, 另支付$4,000 手續費。試問處分投資利益為(A) $0 (B) $4,000 (C) $80,000 (D) $84,000
13. 下列何者將造成企業對於報導期間後十二個月內到期之長期負債以「非流動負債」歸類? (A)報導期間結束日前,因違反貸款合約條款使得債權人有權要求立即清償 (B)報導期間結束日後,財務報表公告前,企業已完成長期性再融資 (C)報導期間結束日前,企業預期或有意圖並且依據融資合約有裁決能力做長期性再融資 (D)負債到期將以償債基金清償
14. 宜蘭公司 03 年 2 月 1 日核准發行三年期公司債,面額$1,000,000,票面利率 6%,每年 2 月 1 日及 8 月 1 日付息。 當年 4 月 1 日按$950,145 另加應計利息出售。當時有效利率 8%,採有效利息法攤銷溢折價。試問 03 年度認列之 利息費用為(A) $25,337 (B) $57,186 (C) $63,556 (D) $69,994
15. 山林公司於 01 年 12 月 31 日以$225,000 投資大明公司 30%股權,02 年收到大明公司支付現金股利$8,000,淨利為 $13,500。02 年底該投資公允價值為$315,000,則 02 年底山林公司對該項採權益法投資之帳面金額為:(A) $221,050(B) $226,650 (C) $238,500 (D) $315,000
16. 山水公司成本$100,000 的存貨,定價$150,000。在運送途中不慎刮傷,重新修復估計需要$5,000,並且只能依定 價之六折出售。試問該存貨在期末資產負債表上應列示之金額為何?(A)$105,000 (B)$95,000 (C)$90,000 (D)$85,000
17. 下列有關現金流量表編製之敘述,何者正確? (A)利息支出若改分類為籌資活動,則利息收入亦必須同時改分類為投資活動 (B)利息支出若改分類為籌資活動,將會增加利息保障倍數 (C)股利支出改分類為營業活動,不會影響本期淨現金流入之金額 (D)股利支出從籌資活動改列營業活動係屬會計政策變動,應採追溯適用法並提供初始財務狀況表
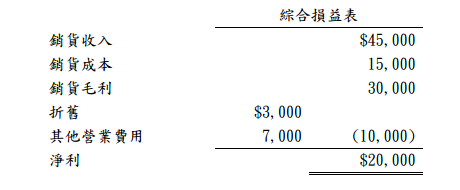
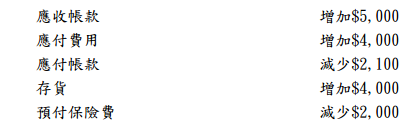
18. 淡水公司 X4 年度綜合損益表部分如下: X4 年度流動項目之金額變動如下:試問淡水公司 X4 年度營業活動之淨現金流入(出)為:(A)$25,100 (B)$24,900 (C)$17,900 (D)$14,900
19. 華山公司 X1 年 1 月 1 日發行面額$1,400,000,四年期之公司債,每年底付息,票面利率 5%。發行時市場利率 4%, 發行價格為 103.63,採利息法攤銷。若華山公司於 X4 年 1 月 1 日以票面金額於市場上買回,下列敘述何者正確? (A)華山公司不必認列任何損益 (B)華山公司應認列非常損失$38,852 (C)華山公司應認列非常利益$26,406 (D)華 山公司應認列其他利益$13,463。
20. 寶成公司 X1 年報導下列資訊: (1) X1 年淨利 120,000 (2) X1 年初保留盈餘餘額$60,000 (3) X1 年備供出售證券評價損失$6,000 (4) 年中宣告發放特別股股利$12,000 及普通股現金股利$26,000 (5) 普通股股本$200,000 (6) 特別股股本$80,000 (7) 其他權益期初餘額$15,000 試問下列敘述何者正確?(A)期末其他權益餘額為$9,000;期末權益總額為$422,000 (B)期末其他權益餘額為 $9,000;期末權益總額為$431,000 (C)期末其他權益餘額為$151,000;期末權益總額為$431,000 (D)期末其他權 益餘額為$151,000;期末權益總額為$460,000
21. 某科技公司的薪資,係依員工的服務年數與工作成果的質與量而定,且可依公司年度獲利狀況提撥部分盈餘給員 工,請問該公司的薪資計算方式採用了下列何種制度? (A) 計時制、考績制、股票選擇權 (B) 年資制、獎金制、分紅制 (C) 計時制、獎金制、股票選擇權 (D) 年資制、考績制、分紅制
22.請問「薄利多銷」這項經營概念可以提升公司績效的原因為何? (A)提高資產週轉率 (B)提高流動比率 (C)提高毛利率 (D)提高應收帳款週轉率
23.有關企業無形資產的敘述,以下何者正確? (A) 無形資產通常都是標準化資產,容易評估其市場價值 (B) 專利權、商標、商譽、特許權等都屬於無形資產 (C) 無形資產在法定年限內,不需要如固定資產逐年攤銷其價值 (D) 無形資產不具有專用權,容易消逝且只有短暫的經濟效益
24.對於長期融資的敘述,下列何者正確? (A) 發行特別股募集資金可避免管理權分散 (B) 企業發行的普通股有固定發放股利的負擔 (C) 普通股股東對於盈餘的分配優先於特別股 (D) 公司債的發行成本較特別股與普通股高
25.下列何種商業組織擁有其銷售產品的所有權? (A)代理商 (B)經紀商 (C)居間商 (D)產品批發商
26.授權者提供一套完整的經營管理制度,以及經過市場考驗過的優良產品或服務,加盟者則支付加盟金與保證金給授 權者,並簽訂合作契約,再以全盤接受授權者之經營指導與訓練,這是哪一種加盟方式? (A) 特許(或授權)加盟連鎖 (Franchise Chain) (B) 連鎖性消費合作社 (C) 自願加盟連鎖(Voluntary Chain) (D) 直營連鎖 (Regular Chain)
27.以所販賣的多數商品而言,下列何者是屬於零階通路的商業模式? (A)電視購物頻道 (B)觀光果園 (C)信用卡型錄郵購 (D)連鎖 3C 賣場
28.為求個人投入和報償之間達成滿意的平衡,人會衡量自己情況,也會與他人比較。這種論點是為激勵理論中的何種 理論? (A)公平理論 (B)X 理論 (C)Y 理論 (D)需求層級理論
29.下列何種薪資結構與員工績效無關? (A)本薪加津貼 (B)計件制薪資 (C)本薪加獎金 (D)獎金加津貼
30.「誠徵業務人員,需備汽車駕照,歡迎大專畢業,英語說寫能力佳,且口齒清晰者加入」,上述內容是屬於下列何 者? (A) 工作說明書 (B)工作評價 (C)工作規範 (D)工作內容
31.張曉華開設公司從事電動工具機買賣,需要短期融通資金,下列何者不是短期融資的方式? (A)發行商業本票 (B)出售可轉讓定期存單 (C)公開發行公司股票 (D)向銀行票據貼現
32.下列何者不屬於財務管理的基本功能或內容? (A) 為籌措建廠資金,任命新的財務經理,以整合財務部門的相關工作 (B) 為籌措建廠資金,財務部門評估發行普通股之成本 (C) 為籌措建廠資金,財政部門發行公司債 (D) 依據財務規劃控制資金之支付
33.下列何者屬於企業利用內部融資,籌資所需資金? (A)保留盈餘轉增資 (B)發行公司債 (C)利用應收票據貼現融資 (D)發行商業本票
34.獨占廠商如欲對不同市場採取差別取價,則可取高價的市場為何? (A)需求彈性大的市場 (B) 需求彈性小的市場 (C) 供給彈性大的市場 (D)供給彈性小的市場。
35.某一消費者只消費 X,Y 兩種財貨,邊際效用分別為 MUx=90-3X, MUy=40-2Y,又 Px=10,Py=5,消費者貨幣 所得為 125,則該消費者對 X、Y 兩種財貨的最佳購買組合為何(以 X、Y 分別表示 X、Y 兩種財貨的數量)? (A) X=15,Y=10 (B) X=20,Y=15 (C) X=5,Y=10 (D) X=10,Y=5
36.所謂「價量不相容原則」是指中央銀行若選擇控制貨幣供給為其中間目標,就會失去對何者的控制? (A)失業率 (B)匯率水準 (C)通貨膨脹率 (D)利率水準
37.IS 及 LM 曲線的交點決定下列哪兩項均衡值? (A)利率與物價 (B)物價與所得 (C)利率與所得 (D)利率與貨幣數量
38. 銀行放款必須作信用調查,信用調查有所謂 5C 政策,下列何者不屬於 5C? (A)Capital (B)Collection (C)Collateral (D)Character
39.在以橫軸為貨幣數量,縱軸為利率的貨幣供需圖形中,利率如何下降? (A)貨幣供給增加 (B)貨幣需求增加 (C)貨幣供給減少,貨幣需求增加 (D)貨幣供給及需求皆增加
40.假設一社會的均衡所得決定模型為 Y=C+I,其中 C= 60 + bY , I=I0,若投資增加 5 億元,使所得水準提高至 625 億元,較原所得水準增加 25 億元,則原有投資(I)多少? (A) 20 億元 (B) 40 億元 (C) 60 億元 (D) 100 億元
(1)利息費用金額。
(2)營業費用金額。 答:略。
2. 奇隆公司採先虛後實法,並且年初均採轉回分錄,02 年底時發現財務報表有誤,經查發現年初時會計人員誤將折 舊調整分錄轉回,金額$50,000,另將本期購買文具用品$6,700,誤以$7,600 入帳,致使年底文具用品盤點後之調 整分錄錯誤,調整後稅前淨利為$204,748,奇隆公司 02 年度正確之稅前淨利為多少? 答:略。
(1)01 年底評價相關分錄
(2)02 年底出售股票相關分錄 答:略。
(1)基本 EPS;
(2)稀釋 EPS。 答:略。
5. 綠園公司 X3 年 1/1 開始興建辦公大樓,X3 年底建造完成。其建造期間相關支出如下: 1/1 $700,000 7/1 $900,000 9/1 $300,000。 銷貨收入 $30,000,000 淨利率 10% 所得稅率 20% 期初存貨 $600,000 期初應收帳款 $900,000 呆帳 $300,000 利息保障倍數 11 應收帳款週轉率 6 存貨週轉率 12 X3/1/1 向銀行專案借款$800,000,利率 6%(每年付息一次) 另有 X3 年全年流通在外之債務:應付公司債 $300,000,利率 8%,按面額發行及行長期借款$900,000,利率 7%。 試計算利息資本化之金額為若干? 答:略。
(1)95/12/31 資產減損分錄及
(2)96/12/31 提列折舊與
(3)減損迴轉分錄。 答:略。
7. 宜蘭公司 02/1/1 應收帳款餘額$1,350,000,備抵呆帳-應收帳款餘額$35,000,02 年度現銷淨額$3,000,000、賒銷 淨額$27,850,000、應收帳款收現$22,800,000,曾沖銷呆帳$200,000,另已沖銷再收回有$125,000。該公司有四 個重大客戶:甲公司、乙公司、丙公司、丁公司,02 年底應收帳款餘額分別為$210,000、$150,000、$90,000、$80,000。 評估後發現甲公司及丙公司帳款分別減損$140,000 及$80,000。其他客戶之帳款未發生減損。公司對非重大客戶群 組之應收帳款估計呆帳率為 0.5%。 試作:宜蘭公司 02/12/31 呆帳之調整分錄。 答:略。
(1)請說明此政策如何影響貨幣供給額?
(2)請說明中央銀行可採取那些措施,來緩和調高法定存款準備率對銀行所帶來的衝擊? 答:略。
(1)98 年台灣地區的失業率為多少?(請以%表示,並四捨五入至小數點後第兩位)
(2)98 年台灣地區的勞動參與率為多少?(請以%表示,並四捨五入至小數點後第兩位) 答:略。
(1)市場均衡下的消費者剩餘為多少?
(2)市場均衡下的生產者剩餘為多少?
(3)若新聞雜誌出版商說服政府通過新法,要求紙廠一天必需出售50噸紙,則市場是否有效率?並在圖形中標示出 無謂損失?(請自行於答案卷中繪圖標示) 答:略。
11. 東尼在 2013 年教授音樂的所得為$20,000。同時,出租地下室的租金收入為$4,000。在 2014 年 1 月 1 日,東尼不 再教音樂,收回地下室,當作自己網頁設計公司辦公室。他由活儲帳戶領出 $2,000 購買電腦。這一年共支付網路 伺服器租金 $1,500,以及光纖網路租金$1,750,網頁設計收入$45,000,活儲利率 5%,正常利潤等於$55,000;年 初購買的電腦在年底可以賣到$500。請計算經濟利潤為多少?
 阿摩線上測驗
登入