所屬科目:會計學
1 下列敘述何者正確? (A)財務報表描述的大部分是對未來事項之財務影響 (B)財務報表可提供使用者作成經濟決策需要之所有資訊 (C)財務報表之目的為僅提供對現有投資者作成經濟決策有用之資訊 (D)財務報表顯示管理階層如何履行其託管責任
2 當銷貨的對價為遞延流入的現金時,且該協議實際上構成融資交易時,對價的公允價值係將未來收取款 項以「設算利率折現」後所決定之金額。則該設算利率: (A)僅為信用評等相當者所發行類似金融工具之通行利率 (B)僅為將金融工具之名目金額折現至商品或勞務現時銷售價格之利率 (C)為上述A.及B.二者中之較高者 (D)為上述A.及B.二者中之較能明確決定者
3 下列有關存貨之敘述,正確的有幾項? ①除不可替換之項目及依專案計畫生產(或購買)且能區隔之存貨應採成本個別認定法外,企業對於性 質及用途類似之存貨,可部分採用加權平均成本公式,部分採先進先出成本公式,以決定期末存貨成本 ②由大陸子公司生產,並銷回臺灣母公司之存貨,且母公司亦有生產同一規格商品,在適用成本與淨變 現價值孰低法時,可歸為同一類別而採分類比較 ③對任一成本公式而言,不論企業採用定期盤存制或永續盤存制,所計算之期末存貨成本均會相同 ④企業可透過異常高於正常產能之產量,且該產量超出銷貨之需要,而增加本期淨利 (A)一項 (B)二項 (C)三項 (D)四項
4 下列敘述何者正確? (A)提列償債基金與提撥償債基金準備性質、意義相同 (B)長期應收票據應以到期值為帳面金額 (C)合併報表將母子公司視為同一個體,是實質重於法律形式之運用 (D)股東捐回公司之股票,應視性質而列入不同之投資分類
5 乙公司最近購入一筆土地及附帶的舊屋,此舊屋已不堪使用,該舊屋在賣方的帳面金額為$375,000。乙公 司並發生各項支出如下: ①土地及舊屋價款$11,250,000 ②代書費$187,500 ③原即承諾之土地上原居住人員之搬遷費$225,000 ④舊屋拆除費$225,000 ⑤舊屋拆除期間工人意外傷害賠償$75,000 則該公司應記錄土地之成本多少金額? (A)$11,437,500 (B)$11,662,500 (C)$11,887,500 (D)$11,962,500
6 試依下列資訊,為甲公司計算於 X2 年應認列多少減損損失? 甲公司於 X1 年年初按$930,000 購入乙公司所發行之債券,該債券面額為$1,000,000,4 年後到期。甲公 司將其分類為「備供出售之金融資產」。X1 年年底該債券評價前之帳面金額為$950,000,當時公允價值 為$900,000。X2 年年初,乙公司受金融海嘯影響,財務週轉不靈,甲公司預期該投資之可回收金額為 $610,000。 (A)$290,000 (B)$320,000 (C)$340,000 (D)$390,000
7 在權益法下,當被投資公司發放股票股利時,投資公司帳上「投資」之帳面金額會: (A)增加 (B)減少 (C)無影響 (D)不一定
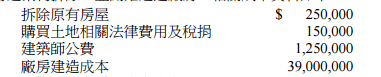
8 甲公司於 X1 年 5 月初購入土地一筆,成本$20,000,000,規劃作為廠房用地。X1 年 6 月起,將土地上原 有建築物拆除,並開始建造廠房,相關成本資料如下:則歸屬於廠房之成本應為: (A)$60,650,000 (B)$40,650,000 (C)$40,500,000 (D)$40,250,000
9 甲公司於 X1 年 1 月 5 日取得機器設備,成本$1,400,000,估計耐用年限 10 年,無殘值,採直線法提列折 舊。X8 年初甲公司支付$300,000 以增添提昇該機器之未來經濟效益,估計可延長 5 年之使用年數(殘值 不變),試問 X8 年度之折舊費用為何? (A)$72,500 (B)$90,000 (C)$140,000 (D)$144,000
10 下列有關不動產、廠房及設備等各項描述,何者錯誤? (A)應用重大性原則時,應考慮的是相對金額,而不是絕對金額 (B)土地可能亦須提列折舊 (C)不動產、廠房及設備的正常維修,因其發生是維持正常營運,而且增加效能,所以須認列為費用 (D)企業對於所有該等資產在有跡象顯示該資產可能發生減損時,才須進行減損測試
11 下列有關待出售非流動資產之敘述,何者錯誤? (A)應以帳面金額與公允價值減出售成本孰低衡量 (B)應以單行項目列示於資產負債表 (C)應停止提列折舊、折耗或攤銷 (D)應列為停業單位
12 甲公司於 X1 年底將一棟已使用多年且當時帳面金額$5,000,000 之辦公大樓拆除,原地改建新辦公大樓。 舊大樓之拆除成本為$1,000,000,拆除舊大樓殘料之估計處分價值為$500,000。關於甲公司拆除舊辦公大 樓之會計處理,下列敘述何者正確? (A)淨拆除成本$500,000 應作為土地成本之增加,舊辦公大樓帳面金額$5,000,000 應作為新辦公大樓之成本 (B)舊辦公大樓帳面金額$5,000,000 加上淨拆除成本$500,000,合計$5,500,000,應作為新辦公大樓之成本 (C)應認列舊辦公大樓之處分損失$5,500,000 (D)應將舊辦公大樓轉列為待處分非流動資產,並將帳面金額沖減至$500,000,認列減損損失$4,500,000, 拆除成本$1,000,000 應列為當期費用
13 甲公司於 X6 年 1 月 1 日簽發面額$100,000 之本票,3 年期,到期日為 X8 年 12 年 31 日,購入土地一筆。 設該本票為不附息票據,市場利率為 12%,每年複利一次,本利到期一次還清,試問該土地的售價為多少? (A)$71,178 (B)$100,000 (C)$90,178 (D)$80,178
14 甲公司 X1 年之相關財務資訊如下: 請問該公司 X1 年度利息保障倍數為何? (A)3 倍(B) 4 倍 (C) 5倍 (D) 6倍
15 以現金交割之股份基礎給付方式購買員工勞務之交易,於下列何者日期一定必須衡量?①給與日 ②既 得日 ③勞務開始提供日 ④交割日 (A)僅①② (B)僅②③ (C)僅① (D)僅④
16 下列屬於流動資產的有幾項? ①因交易目的而持有的債券,該債券之到期日在 12 個月以上 ②某企業營業週期長於 1 年,將於正常營業週期中變現的與營業相關資產 ③用來償還 10 年期公司債的償債基金,該公司債即將於 6 個月內到期 ④銀行存款中貸款合約要求的借款回存,該貸款於 2 年後償還 (A)一項 (B)二項 (C)三項 (D)四項
17 下列財務報表分析之相關敘述何者錯誤? (A)靜態分析係就同一年度財務報表之相關資訊加以分析 (B)動態分析又稱為橫向分析或水平分析 (C)共同比分析是財務報表中常用的靜態分析技巧 (D)趨勢分析是財務報表中常用的靜態分析技巧
18 甲公司普通股流通在外股數為 100,000 股,每股市價$30。當年度每股現金股利為$3.5,股利支付率為 35%。 試問甲公司普通股的本益比為? (A)3 (B)3.5 (C)4 (D)10
19 丙公司期初應收帳款總額為$140,000,備抵呆帳餘額為$1,400。本期沖銷呆帳$4,000,提列呆帳費用 $5,000,銷貨收入$100,000,年底應收帳款總額為$150,000。丙公司依直接法編製現金流量表,試問銷貨 收入收現數為何? (A)$82,000 (B)$86,000 (C)$90,000 (D)$94,000
20 下列稅前會計利潤與課稅所得產生差異的原因中,何項為會產生遞延所得稅資產的暫時性差異? (A)課稅所得之折舊費用大於會計淨利之折舊費用 (B)產品售後服務保證費用 (C)超過稅法規定限額之交際費 (D)各項罰鍰
21 甲公司某項資產之年底帳面價值為$150,000,課稅基礎為$170,000,所得稅稅率為 20%,則關於該資產, 甲公司年底應認列: (A)遞延所得稅資產$4,000 (B)遞延所得稅負債$30,000 (C)遞延所得稅負債$4,000 (D)遞延所得稅資產$30,000
22 下列有關融資租賃之敘述,何者正確? (A)應收租賃款等於最低租賃給付加保證殘值 (B)應付租賃款等於最低租賃給付 (C)最低租賃給付包括出租人負擔之服務成本 (D)非屬製造商或經銷商之融資租賃下,出租人之原始直接成本視為租賃投資淨額之增加
23 甲公司於 X5 年底將帳面金額$300,000,公允價值$400,000 之設備以$450,000 售予乙公司,並隨即於 X6 年初租回,租期 5 年,自 X6 年起,每年年初給付租金$100,000,市場租金行情亦為$100,000。若該租賃 合約經判斷為營業租賃,則 X6 年底甲公司關於該租賃之未實現售後租回利益餘額為何? (A)$0 (B)$40,000 (C)$80,000 (D)$120,000
24 東投公司 X5 年有關確定福利計畫之資料如下: 試問東投公司 X5 年度認列於本期淨利之確定福利成本為多少? (A)$3,500 (B)$18,500 (C)$21,500 (D)$43,500
25 丙公司 X8 年 1 月 1 日、7 月 1 日及 10 月 1 日分別以市價發行新股 200,000 股、300,000 股及 50,000 股。 另 1 月 1 日發行 10%、面額$20 的可轉換特別股 10,000 股,每 100 股特別股可換 80 股普通股,9 月 1 日 發行 8%、面額$1,000 的可轉換公司債 1,000 張,每張可轉換成普通股 45 股。假設無反稀釋作用存在,試 問丙公司 X8 年度稀釋每股盈餘之普通股加權平均流通在外股數為何? (A)305,500 股 (B)362,500 股 (C)385,500 股 (D)415,500 股
⑴X6/12/31 流動資產合計金額。
⑵X6/12/31 非流動負債合計金額
⑶X6/12/31 保留盈餘金額。
⑷其他資產之組成項目及其金額。
⑸以上述及分析所得資料為基礎,試求甲公司 X6 年度之資產週轉率。
⑴X3 年取得政府低利貸款應做之相關分錄。(6 分)
⑵X4 年之相關分錄。(3 分)
⑶X5 年之相關分錄。(5 分)
⑷X6 年之相關分錄。(6 分)
⑸若政府低利貸款係每半年計息並於每年 6/30 及 12/31 支付,試計算取得貸款時應 入帳之貸款金額及應認列之利息費用。(5 分)
 阿摩線上測驗
登入