所屬科目:成本會計(成本與管理會計)(概要)
1 關於生產設備之財產稅,下列何者正確? (A)不是加工成本,也不是期間成本 (B)不是加工成本,是期間成本 (C)是加工成本,不是期間成本 (D)是加工成本,也是期間成本
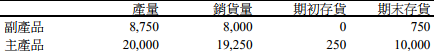
2 下列為平安食品公司 8 月份資料。將 21,000 磅的直接材料加工處理後,製造出一種副產品以及一種主產 品。分離點後,副產品每單位售價$8.4,而主產品則售價為$105,均無繼續加工問題。該共同製程的製造 成本總計為$31,500,副產品的會計處理是產出時不分攤聯合成本;其餘產、銷、存等數量資訊如下:
試問:副產品於銷售時,應認列多少副產品銷貨成本? (A)$0 (B)$6,300 (C)$67,200 (D)$73,500
3 某公司有兩個服務部門:甲和乙部門。此二部門除了互相提供服務外,並提供服務給營運部門:X 及 Y 部門。甲部門提供服務至以下部門的比率為:乙為 10%、X 為 45%、Y 為 45%。乙部門提供服務至各部 門的比率分別為:甲部門為 20%、X 部門為 30%、Y 部門為 50%。此外,乙部門之成本為$600,000,甲 部門成本為$360,000。成本分攤順序的原則是:優先分攤提供服務較多、接受服務較少的服務部門成本。 該公司並無區分變動成本和固定成本。若服務部門成本分攤是採逐步分攤法,則服務部門共分攤多少成 本給 Y 營運部門? (A)$462,000 (B)$480,000 (C)$516,000 (D)$540,000
4 某服飾店每年的產品需求量為 36,000 單位,每日最大需求量為 125 單位,每年的存貨持有成本為每單位 $25,產品訂購成本每次$80,平均訂購前置時間為 10 天。若訂購前置時間最長為 20 天,則預防缺貨的 安全存量應為何?假設一年以 360 天計算。 (A) 1,000 單位 (B) 1,200 單位 (C) 1,400 單位 (D) 1,500 單位
5 有關殘料的敘述,下列何者錯誤? (A)無正常殘料與異常殘料之分 (B)若於生產時入帳,並歸屬至特定批次,則於殘料退回倉庫時,借記:材料,貸記:製造費用 (C)若於出售時入帳,當金額不大,應於出售時,借記:現金(或應收帳款),貸記:殘料收入 (D)若於出售時入帳,並歸屬至特定批次,則殘料出售時,借記:現金(或應收帳款),貸記:在製品
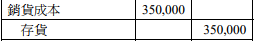
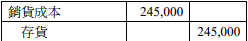
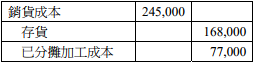
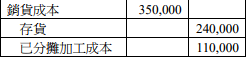
6 甲公司採逆算成本制(backflush costing),分別於材料購入及分攤加工成本此二時點來記錄其產品成本, 該公司某月份之相關資料(假設無任何期初存貨)如下:購入直接材料$240,000,加工成本$110,000,製 造單位數 10,000 單位,銷售單位數 7,000 單位。請問該公司於當月銷售產品時,應有之分錄為何?
(A) (B) (C) (D)
.
7 甲公司透過股權及長期負債取得資本,其中股權市值為$20,400,000,股權資金成本為 12%,長期負債市 值為$13,600,000,長期負債利率為 8%,有效稅率 40%。甲公司之 A 事業部為投資中心,X1 年營運資訊如下:
A 事業部 X1 年之經濟附加價值(EVA)最接近下列何者? (A)$(396,780) (B)$37,332 (C)$320,620 (D)$737,732
8 甲公司十月中完工 50,000 單位,成本為$600,000,此成本金額尚未分攤損壞品成本,在完工的這些單位 中,有 25,000 單位在十月份售出。除此之外,在十月底還有 10,000 單位的在製品,其完工程度為 50%, 成本為$80,000。該公司通常在產品加工完成轉入製成品存貨前檢驗是否有損壞,該月份的正常損壞為 $20,000,非常損壞為$50,000。試問該公司十月份損益表中應減除的損壞金額為何? (A)$20,000 (B)$50,000 (C)$60,000 (D)$70,000
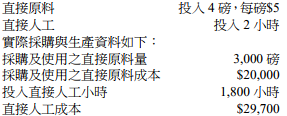
9 甲公司無期初原料存貨,生產一單位產品之直接原料與直接人工標準成本資料如下:
若直接原料數量差異為$600(有利),直接人工效率差異為$3,600(不利),則下列敘述何者正確? (A)實際生產 720 單位的產品 (B)直接人工工資率差異為$2,700(不利) (C)直接原料之價格差異為$5,600(不利) (D)直接人工標準工資率為每小時$14.5
10 甲健身器材公司以投資報酬率評估其跑步機事業部之績效,該事業部目前投資報酬率為 12%,投資週轉 率為 10,營業淨利$1,080,000,該事業部之投入資本為何? (A)$1,800,000 (B)$5,400,000 (C)$9,000,000 (D)$45,000,000
11 戊公司今年開始營運,生產 12,000 單位產品,售出 10,000 單位,每單位售價為$100。該公司採用全部成 本法,今年度投入直接原料$120,000,變動加工成本$240,000,固定製造費用$180,000,固定銷管費用 $240,000。若改為變動成本法,對該公司今年稅前淨利有何影響? (A)減少$30,000 (B)增加$42,000 (C)增加$70,000 (D)減少$70,000
12 甲公司今年開始營業,產銷單一產品。該公司今年度出售 10,000 單位產品,其變動成本為每單位$9,其 中有$1 為變動銷售費用。若每單位產品生產成本在歸納成本法(absorption costing)下為$11,歸納成本 法下所產生淨利較變動成本法多$3,600,試問該公司今年度生產多少單位產品? (A) 8,200 單位 (B) 8,800 單位 (C) 11,200 單位 (D) 11,800 單位
13 丁公司 X3 與 X4 年度之營運資料如下,丁公司 X4 年度直接原料之偏生產力為何? (A) 0.5 (B) 0.67 (C) 1.5 (D) 2
14 甲公司某期預算生產產品 101,000 單位,每單位需 2 機器小時,固定製造費用總額$858,500,以機器小時 分攤固定製造費用。該公司當期實際耗用 202,000 機器小時,生產 100,000 單位,發生固定製造費用總額 $858,000,則其固定製造費用之產量差異(production volume variance)為何? (A)$0 (B)$4,250(有利) (C)$8,000(不利) (D)$8,500(不利)
15 丙公司係一印刷電路板製造商,下表為該公司第三季之生產預算;若每一塊印刷電路板需要 4 個電容器, 該公司之存貨政策為每月底存貨可支應次月預計生產量的 6%;6 月底電容器存貨計 3,500 單位。丙公司 亦預計 10 月份之生產量為 15,400 個印刷電路板,則丙公司 8 月份應採購電容器多少單位? (A) 56,612 單位 (B) 56,704 單位 (C) 56,996 單位 (D) 57,088 單位
16 丙公司生產及銷售產品之資料如下,試問每單位全部成本為何? 生產與銷售單位數 1,000 投資金額 $6,000,000 投資期望報酬率 30% 每單位變動成本 $12,500 全部成本加成比率 10% (A)$13,100 (B)$14,300 (C)$18,000 (D)$20,000
17 某計畫的獲利力指數(profitability index)大於 1,下列何者正確? (A)折現率小於內部報酬率 (B)折現率大於內部報酬率 (C)應該拒絕該計畫 (D)公司應重新評估其折現率
18 甲公司欲購買一部新機器,估計耐用年限 10 年,無殘值,該公司擬採直線法提列折舊。估計該機器可產 生之每年稅前淨現金流入為$21,000,所得稅率為 25%,投資之稅後回收期間為 5 年,試問該新機器的成 本為何? (A)$52,500 (B)$78,750 (C)$84,000 (D)$90,000
19 甲公司產銷電風扇,目前產品訂價 $765,產品需求量為 12,000 單位。公司產量完全配合市場需求,單 位變動成本 $675,單位固定成本 $50。甲公司打算明年將售價調降 $45,預計產品需求量將提升 20%, 因此可享受每單位 $15 之購料折扣。甲公司明年應否調降售價? (A)是,因為將使明年邊際貢獻增加 $432,000 (B)是,因為將使明年營業淨利增加 $216,000 (C)否,因為將使明年邊際貢獻降低 $432,000 (D)否,因為將使明年營業淨利降低 $216,000
20 甲公司產銷童裝,單位變動製造成本 $540,單位變動銷管費用 $144,單位固定製造費用$270,單位固 定銷管費用 $72。若甲公司以總製造成本為基礎進行成本加成訂價,加成率為 30%,則訂價為何? (A)$702.0 (B)$889.2 (C)$1,053.0 (D)$1,333.8
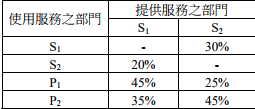
21 乙公司有兩個服務部門(以 S1與 S2表示),以及兩個生產部門(以 P1與 P2表示)。在沒有分攤任何服 務部門成本前,S1 與 S2 之成本分別為$2,800 與$3,200。下列為各部門使用服務部門所提供服務之百分比 資料:
若以交互法計算服務部門的成本,則 P1與 P2各應分攤多少服務部門成本? (A) P1為$2,400;P2為$3,600 (B) P1為$2,800;P2為$3,200 (C) P1為$3,200;P2為$2,800 (D) P1為$3,600;P2為$2,400
22 甲公司有兩個部門,地點分別在臺北與臺中,臺中部門生產及銷售半成品給臺北部門,臺北部門僅能向 臺中部門購買半成品並作進一步的加工與銷售。假設轉撥價格不影響兩個部門之間產品移轉的數量及最 終產品之售價,下列關於轉撥價格如何影響部門利潤與整體公司利潤的敘述,何者正確? (A)轉撥價格的設定會影響臺北部門的利潤、臺中部門的利潤、與甲公司整體的利潤 (B)轉撥價格的設定不會影響臺北部門的利潤、臺中部門的利潤、與甲公司整體的利潤 (C)轉撥價格的設定會影響臺中部門的利潤,但不影響臺北部門的利潤與甲公司整體的利潤 (D)轉撥價格的設定會影響臺北部門的利潤、臺中部門的利潤,但不影響甲公司整體的利潤
23 甲公司採用分批成本制,並按預計分攤率將製造費用分攤至各批次之產品。下列是該公司六月份之相關 資料:直接原料成本$30,000,間接原料成本$6,000,實際製造費用$25,000,直接人工成本$45,000。該公 司六月份無期初或期末在製品存貨,若已分攤製造費用為$15,000,則其已完工之製成品成本為何? (A)$106,000 (B)$100,000 (C)$96,000 (D)$90,000
24 石油公司使用減少環境與安全事故的次數作為平衡計分卡的衡量指標,此指標屬於那一個衡量構面? (A)財務構面 (B)顧客構面 (C)內部程序構面 (D)學習與成長構面
25 關於價值鏈之敘述,下列何者正確? (A)公司經營可視為從事各項價值鏈活動,一方面生產顧客認為有價值之產品,另一方面則負擔價值鏈活 動所帶來的各項成本,公司策略目標則在於增加二者間的差距,即為利潤 (B)價值鏈活動係以原料投入生產為起點,直到產品銷售給最終消費者為止 (C)在價值鏈分析中,管理會計僅需包括企業內部的資訊,不需包含企業外部的顧客與供應商資訊 (D)在價值鏈分析工具中,競爭者分析係以協助公司了解與外部供應商,以及顧客間價值活動之相互連結 關係,以及所產生之相關成本,以尋求對顧客創造的價值最大化
(一)損益兩平的銷售總數量及各產品的銷售數量為何?
(二)當銷售總數量為 180,000 單位之總邊際貢獻為何?營業利益為何?
(一)假設採用裝箱時數分攤固定製造費用,則預算固定製造費用分攤率為何?
(二)計算變動直接批次水準成本之價格差異與效率差異。
(三)計算固定製造費用成本之用款差異與生產數量差異。
(一)假設在不增加任何固定製造費用的情況下,屏東公司有足夠的產能,每年生產 80,000 單位運動器材產品。若公司可以增加$100,000 的固定銷售費用,每年的銷售量可較目前銷售量 50,000 單位增加 20%。請問是否應增加$100,000 的固定銷售費用?
(二)現有一外部製造商願意代替屏東公司生產運動器材產品,並於生產完成後直接運送給屏東公司的客戶。若屏東公司接受此項提議,那麼目前用於生產運動器材的設備將會被閒置,但同時可以減少固定製造費用 80%。另外,外部製造商將支付所有的運輸成本,因此變動銷售費用可以減少 40%。計算攸關的單位成本,以決 定是否接受此項提議。(請計算至小數點後第二位)
 阿摩線上測驗
登入
 (B)
 (C)
 (D)
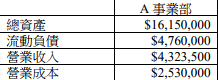
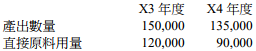 (A) 0.5 (B) 0.67 (C) 1.5 (D) 2
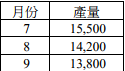 (A) 56,612 單位 (B) 56,704 單位 (C) 56,996 單位 (D) 57,088 單位