所屬科目:中級會計學
1 甲公司於 X1 年初有 2,000,000 股流通在外之普通股,X1 年 3 月 1 日辦理現金增資 500,000 股,認購價格 為每股$25,除權前一天的收盤價為$30。X1 年 4 月 1 日買回庫藏股票共 500,000 股;X1 年 7 月 1 日發放20%股票股利;X1 年 12 月 1 日進行股份反分割,2 股合併成 1 股。請問甲公司 X1 年度之加權平均流通 在外股數為何? (A) 1,120,833 股 (B) 1,225,000 股 (C) 1,231,000 股 (D) 2,141,667 股
2 丁公司在 X1 年初支付現金$3,000,000 購入土地一塊,並立即在土地上建造辦公大樓。X1 年相關建造支 出為:3 月 1 日支出$1,000,000;5 月 31 日支出$1,200,000;9 月 1 日支出$1,500,000。X1 年 12 月 31 日大 樓建造完成。為建造此大樓,丁公司於 X1 年初開始一項為期 2 年之專案借款$1,000,000,利率為 8%,丁 公司在 X1 年還有一項 6%之長期借款$5,000,000,若丁公司沒有自建辦公大樓,此長期借款將可償還。假 設兩項借款都為年底付息,試問丁公司 X1 年應資本化的借款成本總額為何? (A)$242,000 (B)$322,000 (C)$462,000 (D)$522,000
3 甲公司於 X1 年 1 月 1 日向乙銀行貸款$8,000,000,借款期間 5 年,利率 7%(等於當時之市場利率),每 年 12 月 31 日付息。X3 年 12 月 31 日因市場利率下降,甲公司向乙銀行提出債務協商之要求,希望將利 率降為 5%,到期日不變。乙銀行同意甲公司之要求,將貸款利率降為 5%。甲公司因此次協商發生$30,000 之協商費用。試問此交易事項對甲公司 X3 年度損益之影響為何? (A)$0 (B)淨利增加$259,283 (C)淨利增加$289,283 (D)淨利損失$259,283
4 乙公司於 X1 年 2 月 1 日控告甲公司侵犯其專利權,並要求甲公司賠償$5,000,000,甲公司律師評估公司 很有可能必須賠償受害人,賠償的金額與機率如下,試問 X1 年甲公司帳上應認列的訴訟損失金額為何?(A)$3,450,000 (B)$4,000,000 (C)$5,000,000 (D)$6,000,000
5 甲公司有三筆借款。第一筆借款為 X2 年 5 月 1 日到期的負債$1,500,000,該債權銀行在 X2 年 2 月 1 日 同意將此負債到期日展延至 X3 年 3 月 1 日。第二筆借款為 X2 年 8 月 31 日到期的負債$2,500,000,此負 債的債權人於 X1 年 12 月 28 日同意展延到期日至 X3 年 8 月 1 日。第三筆借款為 X5 年 12 月 1 日到期的 負債$3,000,000,惟該借款在 X1 年 10 月 1 日甲公司違反了債務合約條款,債權銀行得隨時請求返還負債, 甲公司在 X1 年 12 月 30 日努力徵求銀行同意放棄此次違反合約而得以立刻請求償還的權利。甲公司 X1 年財務報表於 X2 年 4 月 15 日發佈,試問甲公司在 X1 年 12 月 31 日的資產負債表中,分類為流動負債 的金額為何? (A)$1,500,000 (B)$2,500,000 (C)$4,000,000 (D)$4,500,000
6 該設備對甲公司 X1 年之本期淨利影響數為(不 考慮所得稅影響): (A)$0 (B)$(50,000) (C)$(100,000) (D)$(150,000)
7 承上題,惟該設備係以$900,000 售價出售予乙公司。該設備對甲公司 X1 年之本期淨利影響數為(不考慮 所得稅影響): (A)$0 (B)$(50,000) (C)$(100,000) (D)$(150,000)
8 甲公司有一確定福利計畫,該計畫之確定福利義務現值與計畫資產 X1 年初之帳面金額分別為$200,000 與 $150,000。該計畫 X1 年之淨利息為$4,000,計畫資產之預期報酬與實際報酬分別為$15,000 與$10,000。 關於該計畫,其計畫資產報酬對甲公司 X1 年度本期其他綜合損益之影響數為(不考慮所得稅影響): (A)$0 (B)$3,000 (C)$4,000 (D)$5,000(E)一律給分
9 下列何者屬生物資產?①栽種以供未來生產葡萄之葡萄藤 ②在葡萄藤上生長中的葡萄 ③飼養以供未 來生產雞蛋之蛋雞 ④在蛋雞體內生長中的雞蛋 (A)僅①③ (B)僅②④ (C)僅②③④ (D)①②③④
10 甲公司於 X1年初購入機器一座,估計該機器將於5年之耐用年限內用於生產10,000單位產品,且可產 生$1,000,000之收入。該機器成本為$300,000,無殘值。若該機器 X1年生產4,000單位產品且全數售出而產 生$500,000之收入,下列何者為該機器X1年折舊之可能金額?①$60,000 ②$100,000 ③$120,000 ④$150,000 (A)僅②④ (B)僅①②③ (C)僅①③④ (D)①②③④
11 承上題,惟甲公司於 X1 年初所購入者係專利權,下列何者為該專利權 X1 年攤銷之可能金額?①$60,000 ②$100,000 ③$120,000 ④$150,000 (A)僅②④ (B)僅①②③ (C)僅①③④ (D)①②③④
12 依法律規定,甲公司若於 X1 年發生收入達$500,000 則須按該公司 X0 年收入之 2%支付受益費予政府, 而若 X1 年發生收入達$1,000,000,則受益費支付金額提高為按該公司 X0 年收入之 4%計算。甲公司 X0 年之收入為$2,000,000,而因甲公司已進行大筆投資,預期於 X1 年間為經濟上考量勢必將繼續營運而產 生$3,000,000 之收入。甲公司於 X0 年底關於此受益費應認列之負債金額為: (A)$0 (B)$40,000 (C)$60,000 (D)$80,000
13 下列何種情況下,乙公司為甲公司之關係人? (A)甲公司之某位主要管理人員亦為乙公司之主要管理人員 (B)乙公司之某位主要管理人員對甲公司具重大影響力 (C)甲公司對乙公司提供主要管理人員服務 (D)乙公司對甲公司提供主要管理人員服務
14 下列何者屬估計變動?①攤銷應付公司債溢價時由直線法改為有效利息法 ②提列應收帳款呆帳時由銷 貨百分比法改為帳齡法 ③提列設備折舊時由直線法改為年數合計法 ④認列建造合約收入時由成本回 收法改為完工比例法 (A)僅③ (B)僅③④ (C)僅①②④ (D)①②③④
15 甲公司於 X1 年初開始實施一長期員工紅利計畫,規定員工服務滿 5 年者即能獲得分紅。該計畫於 X1 年 初有前期服務成本共計$60,000,其中$24,000 為員工已既得,未既得部分需另服務 2 年始既得,另該計畫 X1 年之再衡量數為$20,000(損失)。關於該紅利計畫,其前期服務成本與再衡量數對甲公司 X1 年度本 期淨利之影響數為(不考慮所得稅影響): (A)$(24,000) (B)$(44,000) (C)$(60,000) (D)$(80,000)
16 甲公司於 X1 年初將採用成本模式衡量且帳面金額為$70,000 之自用土地一筆,轉換為採公允價值模式之 投資性不動產,該土地 X1 年初與 X1 年底之公允價值分別為$100,000 與$90,000。該土地對甲公司 X1 年 度本期其他綜合損益之影響數為(不考慮所得稅影響): (A)$(10,000) (B)$0 (C)$20,000 (D)$30,000
17 甲公司 X1 年在關於該類投資之 淨現金流量為: (A)$(40) (B)$(50) (C)$(80) (D)$(110)
18 承上題,在甲公司 X1 年以間接法編製之現金流量表中,關於該類投資對 X1 年本期淨利應有之調整數共 計為: (A)$(30) (B)$(40) (C)$(70) (D)$(110)
19 甲公司於 X1 年初平價發行面額$5,000,票面利率 5%,每年底付息之三年期轉換公司債,該公司債於到 期日前得以轉換價格每股$20 轉換為甲公司普通股。X3 年初甲公司以$5,132 自市場全數買回該轉換公司 債。若甲公司於 X1 年初發行相同條件但不可轉換之三年期公司債及於 X3 年初發行相同條件但不可轉換 之一年期債務工具,其有效利率分別為 6%及 4%。買回該公司債對甲公司 X3 年本期淨利之影響數為(不 考慮交易成本與所得稅影響,答案四捨五入至元): (A)$(84) (B)$(95) (C)$(132) (D)$(179)
20 下列關於負債之敘述何者正確? (A)企業對待履行合約均無須認列負債 (B)若幾乎確定清償負債所需支出之一部分將可收到歸墊,企業得僅就未獲歸墊之部分認列負債 (C)若資產之出售被視為係重組之一部分,企業應將資產之預期處分利益作為重組負債準備之減少 (D)企業對預期未來營運損失無須認列負債準備,而係應對可能已減損某些營運資產進行減損測試
⑴ X1 年該設備對本期淨利之影響數。
⑵ X4 年該設備對本期淨利之影響數。
⑶ X1 年至 X10 年因前述負債準備產生之利息費用。
⑷ X9 年 12 月 31 日前述負債準備之帳面金額。
⑴該債券若以攤銷後成本衡量,則該債券投資對 X8 年損益之影響數是多少?該債券若改分類為備供出售金融資產,則 X8 年損益金額增加或減少多少?
⑵比較該債券若透過損益按公允價值衡量或若分類為備供出售金融資產兩個情形下,該債券投資影響 X9 年損益之金額相差多少?
⑶該債券若分類為備供出售金融資產,則 X1 年至 X9 年度該債券產生的其他綜合損益總計是多少(需註明利益或損失)?
⑷該債券若分類為持有供交易之金融資產,則 X1 年至 X9 年度該債券產生的綜合損益總計是多少(需註明利益或損失)?
⑴假設前述股份基礎給付係權益交割者,則甲公司X3年及X4年各產生多少酬勞成本?
⑵假設前述股份基礎給付係現金交割者,則甲公司X3年及X4年各產生多少酬勞成本? (公允價值及內含價值在權益交割及現金交割兩情況下均假設相等)
⑶(假設該認股權以權益交割)若甲公司於 X2 年年底調高前述認股權之履約價格, 使認股權在 X2年年底之公允價值及內含價值分別下降$2及$1,並使認股權在 X3 年年底之公允價值及內含價值分別下降$1.5及$1。其他假設與資料不變,則甲公司 X2年及 X3年薪資成本增加或減少多少?
⑷(假設該認股權以權益交割)若甲公司於 X2 年年底調低前述認股權之履約價格, 使認股權在 X2年年底之公允價值及內含價值分別上升$2及$1,並使認股權在 X3 年年底之公允價值及內含價值分別上升$1.5及$1。其他假設與資料不變,則甲公 司 X2年及 X3年薪資成本增加或減少多少?
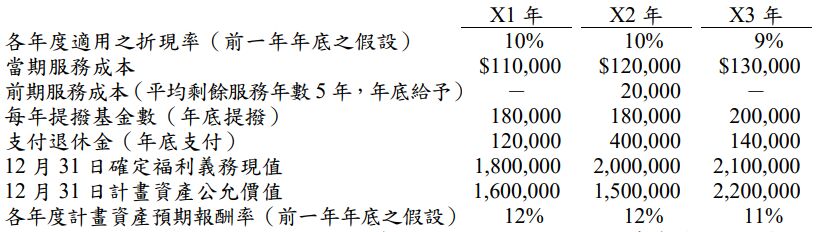
四、甲公司採行確定福利退職後計畫,該計畫 X1-X3 年有關資料如下:
試作:X2 及 X3 年度退休金相關分錄(無須作結帳分錄,且無須考慮確定福利資產上限)。
 阿摩線上測驗
登入
 (A)$3,450,000 (B)$4,000,000 (C)$5,000,000 (D)$6,000,000