所屬科目:中級會計學
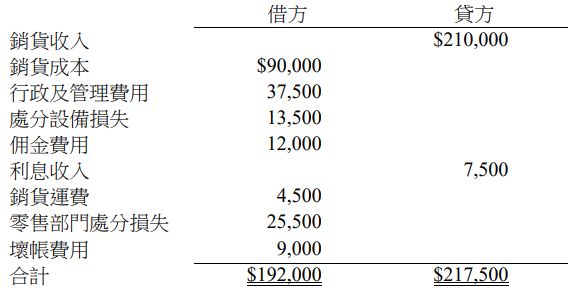
2 甲公司截至 2019 年 12 月 31 日止年度的試算表餘額包括以下內容:甲公司的所得稅稅率為 25%,有關存貨的資訊如下: 2019 年 1 月 1 日 $80,000 2019 年 12 月 31 日 $70,000 請問繼續營業部門淨利為何? (A)$19,125 (B)$38,250 (C)$51,000 (D)$78,000
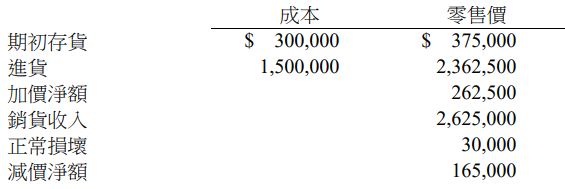
5 甲公司使用零售價法估計期中報表的期末存貨,截至 2019 年 7 月 31 日與存貨計算有關的資訊如下: 根據成本與淨變現價值孰低法,請問甲公司 2019 年 7 月 31 日的估計存貨為何? (A)$108,000 (B)$109,091 (C)$115,508 (D)$118,365
19 甲公司成立於 2019 年 1 月 2 日,截至 2019 年 12 月 31 日止年度的稅前會計所得為$1,320,000, 課稅所得為$2,400,000,唯一的暫時性差異是產品保固負債準備,預計將在未來期間支付: 2019 年所得稅率為 35%,2020 年至 2022 年的所得稅率為 30%,2023 年的所得稅率為 25%。 如果甲公司預期未來幾年有課稅所得,甲公司 2019 年 12 月 31 日資產負債表中的遞延所得稅 資產為何? (A)$216,000 (B)$270,000 (C)$306,000 (D)$378,000
三、高雄公司經營運動服飾買賣,其應收帳款與應付帳款皆為存貨交易所 產生(假設無現金交易及相關折扣、折讓或退回)。高雄公司堆放存 貨之倉庫於 X8 年 5 月 25 日發生火災,造成大多數存貨損壞,其 X8 年第 2 季之存貨相關資料如下: X8 年 5 月 26 日高雄公司清查倉庫時發現,有一批未遭受損壞之存貨, 其售價為$100,000;另有一批成本$75,640 之受損存貨尚可販賣,淨變 現價值$41,520;其餘存貨皆無法販賣或使用。高雄公司之銷貨毛利率 為銷貨之 30%。假設無保險賠償,請使用毛利率法計算高雄公司因火 災所造成之存貨損失(須詳列計算過程,否則不予計分)。(10 分)
 阿摩線上測驗
登入

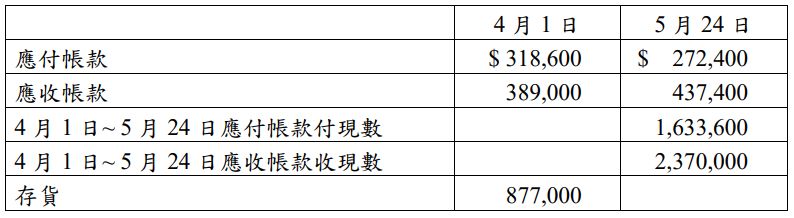 X8 年 5 月 26 日高雄公司清查倉庫時發現,有一批未遭受損壞之存貨, 其售價為$100,000;另有一批成本$75,640 之受損存貨尚可販賣,淨變 現價值$41,520;其餘存貨皆無法販賣或使用。高雄公司之銷貨毛利率 為銷貨之 30%。假設無保險賠償,請使用毛利率法計算高雄公司因火 災所造成之存貨損失(須詳列計算過程,否則不予計分)。(10 分)