所屬科目:成本會計(成本與管理會計)(概要)
1. 甲公司生產聯合產品A1及A2,投入聯合成本$60,000可於分離點產出4,800公斤的A1及1,200公斤 的A2。二種產品均可進一步加工為最終產品再出售。資料彙整如下:若甲公司採淨變現價值法(Net Realizable Value Method)分攤聯合成本,分攤給A1的聯合成本為何? (A)$42,000 (B)$45,000 (C)$46,667 (D)$48,000
10. 某公司販售某種商品,關於平均收入及成本資料如下: 假設公司決定降價20%,而原售出20,000單位可增加10%,則淨利會減少多少? (A)$26,000 (B)$106,000 (C)$114,000 (D)$140,000
13. 乙公司生產單一產品,下列為公司營運第一年度的部分營業資訊: 每單位售價為$60,假設沒有價格、效率與支出差異。試問全部成本法與變動成本法之營業利益差 異為何? (A)全部成本法較變動成本法營業利益高出$187,500 (B)變動成本法較全部成本法營業利益高出$187,500 (C)全部成本法較變動成本法營業利益高出$375,000 (D)變動成本法較全部成本法營業利益高出$375,000
16. 甲公司資本結構相關資料如下: 若所得稅稅率為20%,試問甲公司之加權平均資金成本率為何? (A)6.54% (B)7.84% (C)8.04% (D)8.84%
24. 甲印刷公司與46個客戶簽有契約,供應所需印刷品。當年度預計製造費用為$840,000,可印刷 12,000,000頁。為採行作業基礎成本制,甲公司打算增加成本庫。在分析製造費用成本後,決定將 「設計改變次數」、「整備次數」與「檢驗次數」作為分攤製造費用的成本動因。相關資訊如下:乙銀行與丙醫院分別為公司的客戶,當年度使用了下列服務: 若使用三個成本庫分攤製造費用,試問當年度分攤給乙銀行之製造費用為何? (A)$13,700 (B)$6,500 (C)$6,860 (D)$10,192
 阿摩線上測驗
登入
 若甲公司採淨變現價值法(Net Realizable Value Method)分攤聯合成本,分攤給A1的聯合成本為何?
(A)$42,000 (B)$45,000 (C)$46,667 (D)$48,000
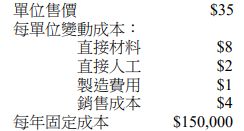 假設公司決定降價20%,而原售出20,000單位可增加10%,則淨利會減少多少?
(A)$26,000 (B)$106,000 (C)$114,000 (D)$140,000
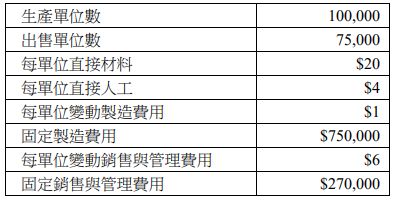 每單位售價為$60,假設沒有價格、效率與支出差異。試問全部成本法與變動成本法之營業利益差
異為何?
(A)全部成本法較變動成本法營業利益高出$187,500
(B)變動成本法較全部成本法營業利益高出$187,500
(C)全部成本法較變動成本法營業利益高出$375,000
(D)變動成本法較全部成本法營業利益高出$375,000
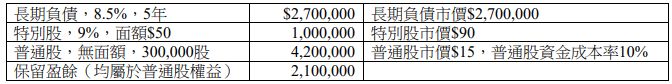 若所得稅稅率為20%,試問甲公司之加權平均資金成本率為何?
(A)6.54% (B)7.84% (C)8.04% (D)8.84%
 乙銀行與丙醫院分別為公司的客戶,當年度使用了下列服務:
 若使用三個成本庫分攤製造費用,試問當年度分攤給乙銀行之製造費用為何?
(A)$13,700 (B)$6,500 (C)$6,860 (D)$10,192