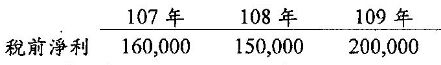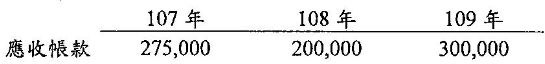所屬科目:初級會計學
1. 編製中興公司 2016 年 6 月份之銀行調節表。
2. 完成 6 月份中興公司必要之相關調整分錄。
二、(18分) 成功公司專營運動用品之製造與銷售,於 107 年初成立並開始營運,採曆年制,107 年至 109 年帳戶之稅前淨利如下: 稽核人員於查核過程發現以下事項: (1)107 年期末存貨低估$10,000,108 年期末存貨高估$15,000,其餘無誤。 (2)107 年 10 月 1 日購置機器之成本為$80,000,估計耐用年限為 8 年,殘值$8,000,應採直線法提列折舊,但購置當時將該筆支出費用化。(3)成功公司之會計政策載明以應收帳款餘額百分比作為估計呆帳之依據,107 年至 109 年皆預期應收帳款餘額中約有 3%無法收回,但會計人員卻採直接沖銷法沖銷呆帳,各年度之沖銷金額分別為 108 年$7,200:109 年$7,200。各年度年底之應收帳款餘額如下: 試作:計算 107 年、108 年及 109 年度正確之稅前淨利。(須列出調整過程,否則不予計分)
1. 計算該機器 2001 年初之原始成本。
2. 2005 年與機器有關之會計分錄。
3. 2006 年與機器有關之會計分錄。
1. 清華公司發行之公司債之票面利率為何?
2. 清華公司公司債發行日之市場利率為何?
3. 試作 2004 年 12 月 31 日公司債付息之分錄。
4. 2005 年 4 月 1 日,清華公司以$480,000 頁回發行之公司債,試作 2005 年 4 月 1 日相關之分錄。
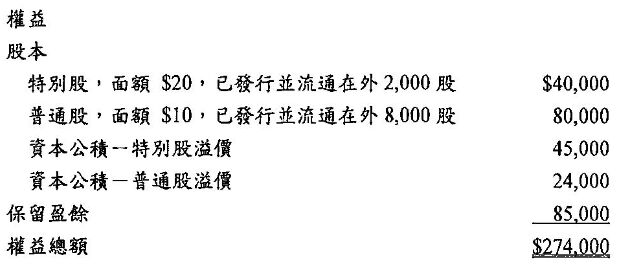
五、(18分) 甜心公司 108 年底資產負債表中與權益相關的部分資訊如下:公司 109 年發生下列交易: 2 月 10 日 發行面額 $10,共計 5,000 股的普通股票,以交換大正公司的專利權。經繳價結果,專利權之公允價值為 $90,000。 3 月 10 日 以現金買回流通在外普通股 2,000 股為庫藏股票,買回成本每股 $15。 3 月 15 日 以每股$17 出售 3 月 10 日買回之半數庫藏股票。 4 月 10 日 以每股$12 出售 3 月 10 日買回之剩餘庫藏股票。5 月 31 日 宣告特別股股利每股$4 及普通股股利每股$2,6 月 20 日發放。 6 月 20 日 發放股利。 試作:完成甜心公司上述交易之相關分錄。
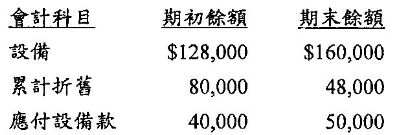
六、(16分) 請回答下列問題(須詳列計算過程,否則不予計分): 1. A 公司 109 年度與設備科目相關之資料如下: 此外,A 公司 109 年將舊設備以$16,000 售出,該設備之原始成本$96,000、累計折舊為$64,000。則 A 公司 109 年新購設備成本為何?以及當年因增添設備而流出之現金為何?
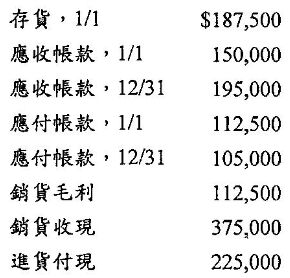
2. C 公司 109 年有關資料如下: 計算 C 公司 109 年度綜合損益表中之銷貨收入金額與 109 年底資產負債表中存貨之金額。
 阿摩線上測驗
登入