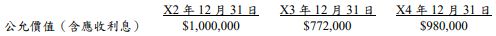所屬科目:中級會計學
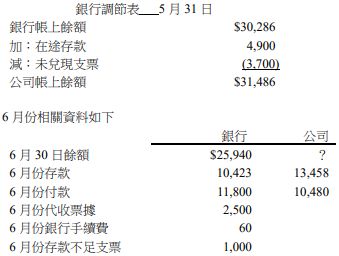
3 高雄公司之現金管理符合內控原則,其收款及付款皆透過支票,相關資料如下:請計算 6 月 30 日銀行調節表之正確現金餘額。 (A)$39,398 (B)$34,464 (C)$36,904 (D)$31,495
13 甲公司承包一項長期工程合約,採完工百分比法認列,該工程符合隨時間經過滿足之履約義 務,甲公司依投入成本衡量該工程之完工比例。該工程於 X1 年初以合約價格$1,000,000 承 包,預計三年完成工程,該合約之結果能可靠估計,其相關資料如下:試問甲公司 X2 年度及 X3 年度應認列之工程損益為何?(A)(B)(C)(D)
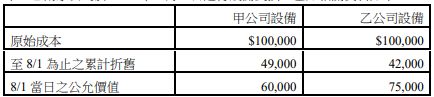
16 甲、乙兩家公司於 2021 年 8 月 1 日進行設備交換,已知相關資料如下:若此項交換對甲公司而言具有商業實質,對乙公司而言缺乏商業實質,下列敘述何者正確? (A)甲公司認列交換利益$9,000 (B)甲公司收到現金$15,000 (C)乙公司認列交換利益$17,000 (D)乙公司收到現金$17,000-6
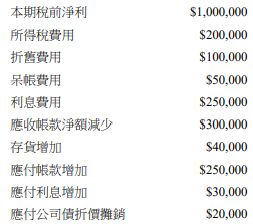
19 甲公司現金流量表採用「改良式間接法」表達,並以「本期稅前淨利」調整非現金項目方式 進行,公司將支付利息列為籌資活動之現金流量。X2 年度的財務報表顯示下列資料: 試問甲公司 X2 年度「營業產生之現金流量」金額為何? (A)$1,600,000 (B)$1,650,000 (C)$1,700,000 (D)$1,860,000
一、甲公司於 X1 年底以$1,044,518 買入面額$1,000,000,票面利率 5%, 5 年期,每年 12 月 31 日付息,由乙公司發行之公司債,當時市場利 率為 4%,甲公司將其分類為透過其他綜合損益按公允價值衡量之金 融資產,購入時估計 12 個月預期信用損失金額為$10,000。 X2 年底甲公司評估該債券之信用風險已顯著增加,估計存續期間預 期信用損失金額為$60,000。X3 年 1 月 2 日乙公司發生重大意外災 害,乙公司宣稱此事件將嚴重惡化公司財務,甲公司評估該債券投資 已發生信用減損,估計未來期間將無法收取任何利息,但到期時本金 應可完全收回。X3 年底乙公司並未支付利息,甲公司未改變可回收 金額之估計。X4 年底乙公司因新產品開發成功,財務狀況好轉,一 併支付 X3 年積欠利息,計$100,000。甲公司評估乙公司有能力依原 始發行條件支付剩餘本息,估計該債券自原始認列後信用風險並未顯 著增加,估計 12 個月預期信用損失金額為$6,000。 乙公司公司債之公允價值資料如下: 試作:(20 分) X2 年至 X4 年與該債券投資相關之分錄。 (分錄數字四捨五入取整數) 2 期,利率 4%,$1 複利現值=0.92456,$1 普通年金現值=1.88609 3 期,利率 4%,$1 複利現值=0.88900,$1 普通年金現值=2.77509 4 期,利率 4%,$1 複利現值=0.85480,$1 普通年金現值=3.62990
 阿摩線上測驗
登入
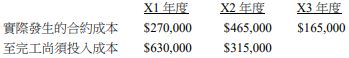
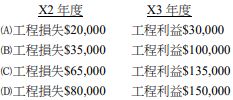 (A)(B)(C)(D)