阿摩線上測驗
登入
首頁
>
台電◆會計學概要
> 111年 - 111 台灣電力公司_新進僱用人員甄試:會計學概要#107919
111年 - 111 台灣電力公司_新進僱用人員甄試:會計學概要#107919
科目:
台電◆會計學概要 |
年份:
111年 |
選擇題數:
0 |
申論題數:
30
試卷資訊
所屬科目:
台電◆會計學概要
選擇題 (0)
申論題 (30)
1.灰熊科技折價發行公司債,並採利息法攤銷公司債折價,則公司債發行期間各期認列的利息 費用將逐期____。(增加/減少/不變)
2.晨光公司 X4 年進貨成本 170,000 元,銷貨收入 520,000 元,過去 3 年平均毛利率為銷貨收入 的 25%。X4 年底晨光公司不幸發生火災,倉庫存貨全部燒毀,該公司依毛利法估計之存貨火 災損失為 38,000 元,則晨光公司 X4 年期初存貨為____元。
3.思源公司以 780,000 元購買土地一筆,其他相關支出尚有:產權調查支出 22,000 元、過戶手 續費 12,000 元、丈量土地面積支出 26,000 元、整地支出 14,000 元、圍牆支出 60,000 元、車 道建設支出 34,000 元及依合約思源公司需支付之土地增值稅 80,000 元,試問思源公司取得該 筆土地之帳列成本為____元。
4.克拉公司銷售液晶電視,保證為顧客免費維修 2 年,X3 年度其銷貨收入為 1,800,000 元,估 計保修費為銷貨金額之 4%,X4 年實際發生之保修費為 60,000 元,則克拉公司在 X3 年銷售 產品時應認列「應付保修負債準備」____元。
5.愛國者公司 X1 年 10 月 1 日增資發行普通股 30,000 股,X1 年年度淨利為 540,000 元,普通股基 本每股盈餘 3.6 元,並宣告及發放普通股每股現金股利 1.4 元,非累積特別股股利 180,000 元, 試問愛國者公司 X1 年普通股共發放現金股利____元。
6.和平公司出售一台機器,其帳面淨值為 65,000 元,出售利益為 12,000 元,則在現金流量表中 ,有關出售機器「從投資活動而來之現金流量」為____元。
7.忠孝公司於 X2 年 4 月 1 日支付 1,242,000 元(含交易成本及應計利息)購入仁愛公司面額 1,200,000 元公司債,票面利率為 4%,每年 12 月 31 日付息,有效利率為 3%。若忠孝公司對 仁愛公司之債券投資採用攤銷後成本衡量,則忠孝公司 X2 年 4 月 1 日該筆公司債投資之帳面 金額為____元。(不考慮預期信用損失減損)
8.東北公司於 X7 年初購入一專利權,成本為 4,200,000 元,法定年限為 10 年,預估經濟年限為 7 年,無殘值,採直線法攤銷。X8 年初因該專利權受西南公司侵害而提起訴訟,發生訴訟費 用 700,000 元,東北公司獲得勝訴,使該專利權之效益得以維持,惟效益僅與當初預期相同 ,並未增加,則該專利權 X9 年底之帳面金額為____元。
9.信義公司應收帳款期初與期末餘額分別為 670,000 元與 830,000 元,本年度賒銷淨額為 6,750,000 元,則本年度應收帳款之平均收帳期間為____天。(一年以 360 天計算)
10.微風公司於 X2 年 1 月 1 日以 1,050,000 元購買海山科技 35%之流通在外股票 35,000 股,海山 科技 X2 年度的淨利為 400,000 元,該年度發放現金股利共計 200,000 元,X2 年底海山科技的 市價為每股 31 元,則微風公司 X2 年底該投資科目之每股帳面金額為____元。
11.蘭陽公司於 X4 年初買入使用年限 6 年,殘值為 2,000 元之機器設備,採年數合計法提列折舊 ,X5 年底該設備帳面金額為 12,000 元。X6 年初該公司將折舊方法由年數合計法改為直線法 ,若所得稅率為 20%,則改變折舊方法將使 X6 年稅後淨利增加____元。
12.會計師查核南方企業時,發現財務資料裡包含:玉山銀行支票戶調整後餘額 25,000 元、零用 金 3,000 元、員工借支 15,000 元、郵票 6,200 元、銀行支票 80,000 元、庫存現金 100,000 元, 試問該公司資產負債表上的「現金及銀行存款」餘額為____元。
13.大倉公司於年底實地盤點存貨時,得知其倉庫及賣場裡的存貨共有 48,000 元,其中包含小黑 公司委託代銷之商品 4,000 元。另有 2 筆在途存貨:起運點交貨的 18,000 元商品正在運往顧 客指定地點的途中;購貨 14,000 元,約定起運點交貨,已在海運途中。試問大倉公司之期末 存貨共有____元。
14.新城科技於 X9 年初收到政府補助款 1,800,000 元,該補助款係為補助該公司購置專供研究使 用之儀器設備,X9 年初該設備以 12,000,000 元購入,預估使用年限 6 年,無殘值,採直線法 提列折舊,則在不考慮所得稅的情況下,前述交易事項對新城科技 X9 年度的淨利影響為____ 元。(請註記增加或減少,全對才給分)
15.台南公司 X1 年銷貨收入為 2,200,000 元,銷貨毛利為 630,000元,年初應收帳款 1,100,000元, 存貨 1,360,000 元,應付帳款 550,000 元;年底應收帳款 1,020,000 元,存貨 1,500,000 元,應 付帳款 380,000 元,則台南公司 X1 年度支付給供應商之現金數額為____元。
16.花蓮公司於 X8 年度收到其股票投資之股利為:6 月 15 日收到台中公司現金股利 40,000 元, 花蓮公司擁有台中公司 36%股權;另收到屏東公司 600 股股票股利,當日屏東公司股票市價 每股 32 元,花蓮公司持有屏東公司 1.2%股權。試問 X8 年度花蓮公司在損益表應列報的股利 收入為____元。
17.道奇公司的存貨紀錄採用定期盤存制,以下為道奇公司 X6 年進銷貨相關資訊:1 月 1 日期初 存貨 300 單位,每單位 14 元;4 月 18 日進貨 200 單位,每單位 16 元;7 月 30 日銷貨 400 單 位,每單位 20 元;11 月 25 日進貨 300 單位,每單位 10 元。若道奇公司採用加權平均法,則 該公司期末存貨為____元。
18.下述項目在編製現金流量表時,有____項係屬營業活動現金流量。(1)因進貨支付給供應商貨 款之現金流出。(2)提撥員工退休基金所產生之現金流出。(3)以償債基金償付公司債。(4)因 他人侵犯公司專利權而產生之訴訟受償款。(5)年底時將存貨賣給他公司所收到之現金,出售 時同時簽約,於下年度按較原售價為高之價格再買回。
19.新北公司於 X3 年初購買設備,成本 680,000 元,估計使用年限 6 年,殘值 20,000 元,採直線 法提列折舊。X6 年初新北公司支付 220,000 元加以整修,預估可使設備延長 2 年之使用年限 ,殘值仍為 20,000 元,則 X6 年底新北公司該設備之帳面金額為____元。
20.藍精靈公司於 X4 年中買回公司之普通股,購買價格高於普通股之面值及原發行價格,但低 於每股帳面價值,試問此項交易將使股東權益總額____,每股帳面價值____。(請以提高/降低 /無影響作答)。
二、問答與計算題:
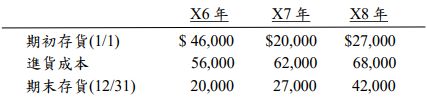
1.東方公司前 3 年的部分財務資料如下:
該公司 X6、X7 及 X8 年的淨利分別為 72,000 元、61,000 元及 53,000 元。由於公司淨利逐年下降,因此公司成立調查小組調查原因,調查小組發現:
● X6 年有進貨 28,000 元未入帳。
● X6 年 12 月 31 日的存貨應該是 27,000 元。
● X7 年的期末存貨裡包括一筆 4,000 元之進貨,為目的地交貨,但尚在運送途中。
● X8 年的期末存貨裡未包括一筆 5,200 元,在 12 月 28 日已運給客戶的貨物,其交貨條件
為起運點交貨,該筆貨物尚在運送途中。
試問:計算 X6、X7 及 X8 年的正確淨利。
(1)計算光榮實業應認列之機器設備成本。
(2)依年數合計法計算該機器設備 X6 年及 X7 年之折舊費用。
(3)依倍數餘額遞減法計算該機器設備 X6 年及 X7 年之折舊費用。
(1)平安公司 X5 年之銷貨收入為 800,000 元,毛利率 25%。期初應收帳款為 120,000 元,期末應收帳款為 80,000 元。另平安公司 X5 年之期初存貨為 105,000 元,期末存貨為 95,000 元。則平安公司之營業週期為何?(一年以 360 天計算)
(2)健康公司 X2 年的部分財務資料為:資產總額 2,000,000 元,負債比率 40%,負債的有效利率為 8%,若權益報酬率為 15%,所得稅率為 25%,期初資產總額等於期末資產總額,期初權益總額等於期末權益總額,則健康公司之利息保障倍數為何?(計算至小數點後第2 位,以下四捨五入)
(3)第一公司之流動資產包括現金、應收帳款、存貨及預付費用,在 X1 年 12 月 31 日之流動 比率為 2.4,速動比率為 1.5。該公司於 X2 年 1 月間出售一批售價 96,000 元,毛利率為 25%之商品後,速動比率變為 1.8,試問商品售出後,第一公司的流動比率變為多少?(計 算至小數點後第 2 位,以下四捨五入)
(1) X7 年度由營業而來的淨現金流量。
(2) X7 年度收回普通股所支付之現金。
(3) X7 年度籌資活動之淨現金流量。
相關試卷
115年 - 115 台灣電力公司_新進僱用人員甄試試題:會計學概要#139679
115年 · #139679
114年 - 114 台灣電力公司_新進僱用人員甄試試題:會計學概要#127009
114年 · #127009
113年 - 113 台灣電力公司_新進僱用人員甄試試題:會計學概要#121612
113年 · #121612
112年 - 112 台灣電力公司_新進僱用人員甄試:專業科目B(會計學概要)#114250
112年 · #114250
110年 - 110 台灣電力公司_新進僱用人員甄試:會計學概要#98663
110年 · #98663
109年 - 109 台灣電力公司_新進僱用人員甄試:會計學概要#86508
109年 · #86508
108年 - 108 台灣電力公司_新進僱用人員甄試:會計學概要#78745
108年 · #78745
107年 - 107-12 台灣電力公司_新進僱用人員甄試:會計學概要#73739
107年 · #73739
107年 - 107-05 台灣電力公司_新進僱用人員甄試:會計學概要#68887
107年 · #68887
98年 - 98 經濟部所屬事業機構_新進職員甄試_國貿:2.會計學概要#96900
98年 · #96900
 阿摩線上測驗
登入