所屬科目:教甄◆商業經營科
1. 以下敘述何者正確?(A)研究颱風過後,葉菜類價格上漲的幅度,是屬於規範經濟學(B)先有事實呈現,然後試圖找出共同特徵的方法為歸納法(C)總體經濟學主要探討所得、就業與價格等課題(D)實證經濟學牽涉主觀價值判斷
2. 下列有關經濟議題之敘述,何者正確?(A)分析現金補貼政策可降低受疫情衝擊之經濟衰退程度,此為實證經濟學之範疇(B)個體經濟學又稱所得理論,而國際貿易問題即為所得理論研究範圍(C)高所得國家不會面臨稀少性問題,只有低所得國家才會面臨此問題(D)亞當斯密為經濟學之父,其於出版「國富論」一書中主張政府應干涉市場
3. 下列何者會使整條需求曲線右移?(A)清明節要吃春捲,使得春捲皮大熱賣(B)冬天來臨,吃冰品的消費者減少了(C)日本旅遊團費下降,使得赴日旅遊人數大幅增加(D)液晶銀幕成為電腦的基本配備,使得面板廠商擴大規模
4. 六福村主題樂園的經營團隊長期觀察促銷活動對整體收入的影響,試驗結果發現:學生票漲價對於總收入有增加的效果,成人票漲價對於總收入會有降低的效果,敬老票漲價對總收入沒有任何影響。根據以上情況可知: (A)學生對六福村主題樂園的需求彈性大 (B)成人對六福村主題樂園的需求彈性小 (C)老年人對六福村主題樂園的需求彈性為 0 (D)成人對六福村主題樂園的需求彈性大於學生的需求彈性
5. 財貨 X 對小育而言是一種季芬財貨(Giffen goods),在其他條件不變下,下列敘述何者為真?(A)財貨 X 的價格上漲時,需求量減少(B)財貨 X 佔小育支出的比例低於 1%(C)財貨 X 的價格上漲時,需求量增加(D)小育對財貨 X 的消費符合需求法則
6. 若財貨 A 的需求函數為 Q=100-2P,其中 Q 為需求量,P 為價格,則下列敘述何者正確?(A)若財貨 A 為正常財,所得增加時,在 P=10 時,Q 低於 80(B)若財貨 A 之替代品價格上漲時,在 P=20 時,Q 高於 60(C)若預期未來價格將上漲,在 P=30 時,Q 低於 40(D)若財貨 A 為劣等財,所得增加時,在 P=25 時,Q 高於 50
7. 下列關於生產三階段的敘述,何者錯誤?(A)邊際報酬遞增現象只存在於第一階段(B)理性廠商會選擇在 AP>MP>0 的階段生產(C)第二階段的範圍起始於 MP 曲線的最高點(D)第二階段的範圍結束於 TP 達到最大時
8. 若已知某廠商的邊際產出線(MP)與平均產出線(AP)皆為倒 U 型之曲線,MP 最高點時之產量 Q=100, AP 最高點時之產量 Q=150,MP 為零時之產量 Q=250,則下列敘述何者正確? (A)Q=50 時,MP<AP (B)Q=150 時,MP=AP (C)Q=300 時,總產出 TP 為遞增 (D)Q=200 時,總產出 TP 為遞減
9. 甲財貨的需求函數與供給函數分別為:2Qd=36-4P , 4Qs=-12+4P ,當市場均衡時,下列何者正確?(A)均衡價格為 4、均衡數量為 7 (B)廠商要求的最低報酬為 40(C)消費者剩餘 8 (D)生產者剩餘為 8
10. 下列敘述何者有誤?(A)獨占力愈大的廠商,其對價格的決定能力愈大(B)獨占力愈大的廠商,面對的需求彈性愈小(C)一家廠商的產能便足以供應整個市場需求,很容易形成自然獨占(D)廠商間競爭最激烈的是完全競爭市場
11. 某完全競爭廠商的成本結構如右圖所示,當廠商在 P1 時生產,則下列何者正確?(A)廠商可回收全部變動成本,但無法回收總固定成本 (B)廠商可回收全部固定成本,但無法回收總變動成本 (C)廠商可回收部分變動成本,但無法回收總固定成本 (D)廠商可回收部分固定成本,但無法回收總變動成本
12. 下列關於獨占性競爭市場的敘述,何者正確?(A)廠商未在 LAC 最低點生產,因此產量會比社會最適生產規模時多(B)不同廠商提供異質性的產品,滿足不同的消費者需求(C)獨占力越大的廠商,其所面對的需求曲線彈性越大(D)不同廠商的產品只有互補性
13. 下列何項敘述有誤?(A)國內生產毛額(GDP)、國內支出毛額(GDE)及國內所得毛額(GDI)應會相等(B)國內生產毛額(GDP)是指本國各種生產要素投入生產活動所獲得報酬的總和(C)從支出面的角度估算,GDP=民間消費+投資毛額+政府支出+淨輸出(D)國內所得毛額(GDI)=國民所得(NI)+折舊+間接稅淨額-國外要素所得淨額
14. 若 A、B 二國皆為封閉經濟體系,Y=C+I+G,Y 為所得、C 為消費、I 為投資、G 為政府支出,而 T 為政府稅收。二國模型分別表示如下: A 國:Ca=20+0.5(Ya-Ta),Ia=30,Ga=10,Ta=10B 國:Cb=25+0.75(Yb-Tb),Ib=25,Gb=20,Tb=20且 A 國的充分就業所得為 90,B 國充分就業所得為 250。下列敘述何者正確? (A)A 國有膨脹缺口 40,B 國有緊縮缺口 120 (B)A 國的政府支出乘數為 2,B 國的平衡預算乘數為 1 (C)為達到充分就業所得,A 國可以增加政府支出 10 (D)若 B 國增加投資 10,B 國會達到充分就業所得
15. 下列關於失業率的敘述,何者正確?(A)自然失業率是由循環性、季節性及隱藏性因素所造成之失業(B)在自然失業率之水準時,表示已達到充分就業(C)因景氣衰退或蕭條所造成的失業,稱為結構性失業(D)剛畢業的學生暫時還沒找到合適工作,稱為結構性失業
16. 下列敘述何者為正確?(A)通貨膨脹易造成國際收支盈餘現象(B)通貨膨脹使實質所得與財富產生重分配(C)通貨膨脹係指漲一次即停之物價水準提高(D)工會要求提高工資而引起通貨膨脹,對物價水準與所得之影響方向均相同
17. 關於創新理論,下列敘述何者錯誤?(A)是由熊彼得所提出(B)開發新市場也是一種創新活動(C)創建新的產業組織也是創新(D)經濟成長就是在定期且非常規律的過程中,因創新活動而發生
18. 關於家庭消費定律的敘述,何者正確?(A)社會愈進步,家庭所得水準愈高,其恩格爾係數會愈低(B)恩格爾係數愈低的社會,所得分配愈不平均(C)恩格爾係數可用來判斷財貨的性質(D)恩格爾曲線正斜率代表該財貨一定是奢侈品
19. 有關完全競爭廠商短期最適產量的決定,下列敘述何者正確?(A) 最適產量是指能使廠商的總收益達到最大的產量(B) 採 TR-TC 分析法時,最適產量為 TR 與 TC 垂直距離最大的產量(C) 採 MR-MC 分析法時,最適產量將對應到 TR 與 TC 的交點(D) 當 TC 的切線與 TR 平行時,可以找到最適產量
20. 關於史威吉所提出的拗折需求曲線理論,下列敘述何者有誤?(A) 該理論解釋了寡占市場價格穩定的原因(B) 該理論假設寡占廠商對價格有跟跌不跟漲的傾向(C) 倘若廠商的邊際成本落在邊際收益線的垂直缺口之內,則無法決定其均衡價格(D) 該理論無法解釋寡占市場產品的最初價格是如何產生的
21. 現金餘額方程式 M=kPy 中,其中各代號所代表的意義,下列何者為非?(A) k 為保留現金餘額時間長短 (B) k 也代表貨幣流通速度(C) P 為物價水準 (D) y 為一段期間內的實質所得
22. 關於物價膨脹或通貨緊縮在短期下的情況敘述,何者正確?(A) 通貨緊縮時,對公務員較為有利(B) 發生停滯性物價膨脹時,政府應該增加支出加以因應(C) 當物價膨脹發生時,政府可在公開市場買入有價證券來抑制物價(D) 國內發生物價膨脹時,國際貿易將有盈餘
23. 國際貿易對外匯市場的影響,何者正確?.(A) 出口使外匯供給增加,進口使外匯供給減少(B) 出口使外匯需求增加,進口使外匯需求減少(C) 出口使外匯供給增加,進口使外匯需求增加(D) 出口使外匯需求減少,進口使外匯供給減少
24. 下列何者屬於停滯型物價膨脹?(A) 油電雙漲,造成物價不斷上漲(B) 政府支出不斷增加,所造成的物價上漲現象(C) 工會要求過高工資,寡占和獨占廠商要求更高的利潤,因而導致物價持續上漲(D) 物價膨脹,政府採行緊縮性政策,反而使物價和失業率同時上升
25. 下列敘述何者正確?(A) 儲蓄為負時,平均消費傾向小於 1(B) 平均消費傾向等於 1,則儲蓄為 0(C) 可支配所得大於消費時,平均消費傾向大於 1(D) 平均儲蓄傾向小於 0 時,平均消費傾向小於 1
26. 關於國際經貿組織與區域經濟整合的敘述,下列何者正確?(A) 歐盟所有會員國皆使用歐元進行交易。(B) WTO 的前身為 GAAT(C) APEC 每年召開一次,會員之間會簽定正式貿易協定(D) 政治局勢較不穩定是 ASEAN 過去整合不佳的原因之一
27. 若已知一完全競爭之廠商,在價格 P=20 時,其均衡數量 Q=100,則下列有關此廠商在 Q=100 時之敘述,何者錯誤? (A) 邊際收入小於 20 (B) 平均收入等於 20 (C) 總收入等於 2,000 (D) 需求的價格彈性為無窮大
28. 下列敘述對應資產負債表中會計項目何者錯誤?(A) 敘述:半年期定期存款。會計項目:按攤銷後成本衡量之金融資產-非流動(B) 敘述:客戶存款不足退票之支票。會計項目:應收帳款(C) 敘述:存放停業或倒閉銀行之存款。會計項目:其他應收款(D) 敘述:郵政匯票。會計項目:現金及約當現金
29. 零用金採定額預撥制的公司,如果零用金在會計期間期末有動用但未撥補,將造成本期財務報表(A)費用低估,資產高估(B)費用無誤,資產高估(C)費用無誤,資產低估(D)費用低估,資產無誤
30. 甲公司本月底帳載存款餘額$125,000,其他相關資料如下:存款不足退票$30,000、銀行手續費$800、在途存款$21,000、未兌現支票$100,000(含保付支票$12,000)、銀行代收票據$3,600 已收現。下列敘述何者錯誤?(A)銀行對帳單餘額比正確餘額多$79,000(B)公司帳載存款餘額比正確餘額多$27,200(C)公司帳載存款餘額比銀行對帳單餘額少$39,800(D)保付支票不是造成公司帳載存款餘額與銀行對帳單餘額差異的原因
31. 下列關於永續盤存制之敘述,何者錯誤?(A)會計記錄隨時可顯示現有存貨(B)購進商品時借記存貨(C)永續盤存制有助於改善存貨控制(D)銷貨成本在每次銷貨時即認列,分錄為借記銷貨成本,貸記進貨
32. 公司於 X1 年 10 月 31 日購入甲公司普通股 1,000 股,每股成本$100;乙公司普通股 1,000 股,每股成本$95,作為透過損益按公允價值衡量之金融資產;X1 年 12 月 31 日甲公司普通股每股公允價值$95,乙公司普通股每股公允價值$90;X2 年 12 月 31 日甲公司普通股每股公允價值$101,乙公司普通股每股公允價值$92,公司 X2 年 12 月 31 日應作下列何者分錄? (A)(B)(C)(D)
33. 下列敘述何者正確?(A)採定率遞減法計提折舊時,若無殘值,則假設殘值為 1(B)採倍數餘額遞減法計提折舊時,若無告知倍數,則假設倍數為 1 倍(C)年數合計法是一種遞增折舊法(D)折舊的因素中,成本、殘值、使用年限均為估計數
34. 甲公司於 X1 年 6 月 20 日購入機器一部,成本$180,000,安裝費$20,000,估計耐用年限四年,無殘值,採年數合計法提列折舊,每月 15 日以前買入者,以全月計算折舊費用,每月 16 日以後買入者,當月不計算。公司於 X3 年初發現 X1 年記帳時誤將安裝費作為當期費用,在不考慮所得稅因素下,該項錯誤對財務報表之影響為: (A)X1 年底資產少計$20,000 (B)X2 年淨利少計$7,000 (C)X1 年底資產少計$12,000 (D)X2 年底權益少計$9,000
35. 里港公司於 97 年初購入一部機器,價格$630,000,運費$20,000,安裝試車費用$10,000。公司估計耐用年限 5 年,殘值$60,000,公司以年數合計法提列折舊。99 年初公司認為將該部機器的折舊改為直線法較符合實際的狀況,因此,公司決定改採直線法提列折舊,且估計機器耐用年限不變,但重新估計的殘值為$30,000。101 年初,公司以$130,000 的價格出售該機器,請問下列敘述何者正確? (A)100 年該機器所提列的折舊費用為$80,000 (B)100 年底該機器累計折舊金額為$504,000 (C)101 年初該機器的帳面金額為$150,000 (D)101 年該機器的處分不動產、廠房及設備利益為$10,000
36. 購入機器設備時,將不慎碰損修理費誤列為機器設備成本,會使「次期」之:(A)資產多計,淨利少計(B)資產少計,淨利少計(C)資產少計,淨利多計(D)資產多計,淨利多計
37. 修繕費誤記為機器設備成本,「資產、負債、權益、淨利」四項中,有幾項當期被高估?有幾項次期被高估? (A)一項、三項 (B)二項、三項 (C)三項、二項 (D)四項、二項
38. 乙公司於 X1 年 11 月 1 日以每隻$70 購買一個月大的小鴨 2,500 隻,乙公司估計若將這 2,500 隻小鴨立即出售,必須支付運費$5,000 及佣金$3,000。乙公司決定將其中 950 隻小母鴨養大生產鴨蛋,其餘 1,550 隻 小鴨則養大後出售。請問 X1 年 11 月 1 日的該項交易分錄中,下列敘述何者正確? (A)借記「生物資產」$175,000 (B)借記「生物資產」$183,000 (C)借記「生產性生物資產」$63,460 (D)借記「消耗性生物資產」$111,540
39. 崇鈞公司於 X1 年初購入 1,000 條魚苗,每條魚苗價格為$15,崇鈞公司估計若立即出售 1,000 條魚苗,應支付運送費用$1,200 及交易市場管理費$150。X1 年公司共耗費飼料成本$30,000,人事成本$16,000。 X1 年 12 月 31 日崇鈞公司估計每條魚苗可售得$50,運送費用為$4,000,交易市場管理費為$250,請問該公司 X1 年底帳上應認列有關生物資產之損益金額為何? (A)$0 (B)利益$30,750 (C)損失$15,250 (D)利益$32,100
40. 基隆公司 96 年 9 月 1 日因購買機器設備,簽發六個月到期,不附息面額$203,000 之票據一張,當時有效利率為 3%。請問下列何者正確? (A)購買時的會計分錄為借:機器設備成本$203,000,貸:應付票據$203,000 (B)96 年 12 月 31 日無須作利息調整 (C)96 年 12 月 31 日應提列利息費用$2,030 (D)97 年 3 月 1 日應提列利息費用$1,000
41. 中壢公司於 99 年 11 月 1 日以面額$209,000,六個月後到期的不附息票據,向銀行借款$200,000,借款時的有效利率為 9%,請問該公司年底作調整利息分錄時,貸方的項目和金額為何? (A)應付票據折價、$3,000 (B)應付利息、$3,000 (C)應付票據折價、$4,500 (D)應付利息、$4,500
42. 戊公司銷售電腦附有兩年期產品售後保證服務,估計服務保證費用為銷售額 1%。假設 2014 年銷售額為 $3,000,000,2015 年銷售額為$4,000,000,2014 年實際支付維修費用為$20,000,2015 年實際支付維修費用為$25,000,請問下列敘述何者錯誤? (A)2014 年應認列銷貨成本(或產品售後保證費用)$30,000 (B)2015 年應認列銷貨成本(或產品售後保證費用)$40,000 (C)2014 年底估計產品保固之負債準備餘額為$30,000 (D)2015 年底估計產品保固之負債準備餘額為$25,000
43. 下列有幾項將使累積盈虧減少? (1)本期淨損、(2)以資本公積彌補虧損、(3)追溯適用及追溯重編之影響 數(借餘)、(4)股東股利分配、(5)提撥法定盈餘公積 (A)一項 (B)二項 (C)三項 (D)四項
44. 下列各項敘述,何者不正確?(A)股份有限公司依公司法規定完納稅捐及彌補虧損後提撥 10%為法定盈餘公積(B)提列之法定盈餘公積最主要用途為彌補虧損(C)分配給股東的股利是盈餘分配,不能當作費用(D)提列法定盈餘公積將使保留盈餘總額減少
45. 發放股票股利,下列項目有幾項不影響? (1)每股面額 (2)保留盈餘總額 (3)流通在外股數 (4)權益總額 (5)股本總額 (A)一項 (B)二項 (C)三項 (D)四項
46. 台北公司 X1 年初發行普通股股票 5,000,000 股(每股面額$10),台北公司於 X2 年 6 月 15 日宣告現金股利每股$5、股票股利每股$2,請問下列敘述何者正確? (A)負債增加$35,000,000 (B)權益不影響 (C)權益減少$25,000,000 (D)權益減少$35,000,000
47. 下列哪些事項,會造成權益總額變動? (1)股票分割 (2)股票股利 (3)現金股利 (4)提撥法定盈餘公積。(A)僅(3)(B)僅(2)(3)(C)僅(1)(2)(3) (D)(1)(2)(3)(4)
48. 有關每股盈餘之計算,下列敘述何者正確?(A) 股票分割在計算加權平均流通在外股數時,應按實際流通在外期間加權平均(B) 若有累積特別股之積欠股利,則應自本期純益中全部減除(C) 若特別股為非累積且本年度預計不發放股利,則本期純益中不須減除當年度股利(D) 每股盈餘係指特別股在一報導期間賺得之盈餘或發生之損失
1. 丁廠商短期總固定成本為 3,000 元,在某個產量下的平均變動成本為 20 元,總成本為 15,000 元,試求平均固定成本為多少?
2. 假設 Y=C+I,C=20+bY,I=I0,若投資增加 5,使均衡所得水準增加 50 而提高至 550,則原有投資 Io 為多少?
3. 若某國 2017 年名目 GDP 為 1,100 萬美元,2018 年名目 GDP 為 1,236 萬元,以 2010 年為基期,2017 年 GDP 平減指數為 110,2018 年 GDP 平減指數為 103,則 2018 年經濟成長率為多少?
4. 判斷下列經濟學派對政府角色的觀點,請問主張自由放任、反對政府干預的學派有哪些?A 重商主義 B 重農主義 C 古典學派 D 歷史學派 E 社會主義學派 F 新古典學派G 新經濟學派 H 重貨幣學派 I 理性預期學派 J 供給面學派 K 新興凱因斯學派
(1) 若兩津嫌麻煩決定暫時擱置不管,其機會成本 =_______元。
(2) 若兩津將房子出售後,把 100 萬元全用在吃喝玩樂上,則其機會成本 =_______元。
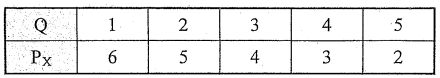
6. 某甲對 X 財的需求表如下,若某甲對貨幣的邊際效用 (MUm) 固定為 3 效用單位,則當 Q = 3 時,某甲的消費者剩餘以效用來表示 =_______效用單位。
7. 若某廠商長期生產函數為規模報酬固定,當投入資本 100 單位、勞動 50 單位時,最大產出為 2,000 單位,則當資本增加為 150 單位、勞動增加為 75 單位時,最大產出 = _______單位。
8. 甲廠商的短期總成本函數為 TC = 100+60Q-12Q2+Q3,邊際成本函數為 MC = 60-24Q+3Q2。請問 AVC 最低點時的產量 =__________
(1) 若繼續生產,廠商的損失 =_________。
(2) 若停工,廠商的損失 =_________ 。
(3) 廠商此時的供給量 =_________。
10. 假設廠商將入園票價分成男生、女生兩種價格。若每增加一個遊園人數,廠商所增加的清潔管理費 (邊際成本) 為 60 元。已知男生及女生的需求彈性絕對值分別為 2 及 3,則為求最大利潤,該主題樂園的男生票價應訂為_________元。
(1) 新匯率 (英鎊:新台幣) 為_________。
(2) 新台幣升貶值的幅度為_________。
(3) 匯率變化後對我國進口_________。 (有利、不利)
12. 收款條件 2/10,1/30,n/45,若於第 40 天付款,則最大折扣損失之年利率約為多少?
13. 公司本年度應收帳款期末餘額為$80,000,其中$10,000 為已過期 60 天之帳款。經公司財務長評估後, 認為已過期帳款約有 50% 無法收回,未過期部分約 5% 無法收回,調整前之備抵損失-應收帳款為借方餘額$1,000。根據上述資料,請問公司本年底應收帳款帳面金額(淨變現價值)應為多少?
14. 公司於 7/1 收到顧客太平公司之票據乙紙,面額$10,000,附息 10%,三個月到期,該公司於 8/1 將此票據持往台銀貼現,貼現率為 12%,貼現期間為兩個月,則應收票據貼現負債折價為多少?
15. 丙公司購買定價$240,000 之機器一台,以九折成交,並與賣方約定付款條件為 2/15,n/30。丙公司雖未在折扣期限內付款,但仍在 30 天內付清款項。丙公司另支付運費$3,000,安裝費$2,500,因安裝不當導致損壞之修理費$1,200,以及測試運轉期間的相關支出$8,000,請問該機器的成本是多少?
16. 盧奕公司於 X1 年 1 月 1 日購入一部機器,其提列折舊方法採年數合計法,購買時原始成本$2,900,000, 且已知 X2 年及 X5 年的折舊費用分別為$600,000 及$300,000,則該機器於 X6 年折舊為多少?
17. 小奕公司 X1 年某月初購入機器,簽發 9 個月期不附息票據乙紙,面額$800,625,有效利率 9%。已知小奕公司 X1 年度認列利息費用$16,875,試問小奕公司在 X1 年何時簽發票據?(請註明日期)
18. 台中公司股本有普通股$8,000,000,5%非累積、參加特別股$2,000,000。該公司本年度宣佈發放股利 $800,000,若特別股股利共$140,000,則此特別股可部份參加至多少?
19. 暨軻公司 X4 年初有下列資訊:每股面額$10 之普通股、流通在外 30,000 股;8%累積、全部參加、每股 面額$10 之特別股 20,000 股,且尚積欠 X3 年度一年之特別股股利。若當年度分配現金股利時,普通股股東所能收到的股利總金額為$211,200,則當年度分配的現金股利總金額為多少?
20. 甲公司 X1 年初累積虧損$100,000,當年提撥償債基金$100,000,提列董監事酬勞$115,000,員工酬勞 $55,000,X1 年度已扣除董監事酬勞與員工酬勞之稅前淨利為$1,000,000(設所得稅率為 20%),X2 年 中經股東會決議 X1 年度的盈餘分配如下:(1)彌補以前年度虧損、(2)提撥法定盈餘公積 10%、(3)配發 現金股利$100,000、股票股利$50,000、(4)配發員工酬勞$55,000,董監酬勞$115,000 依上述決議,屬於 X1 年度之期末未分配盈餘為多少?
21. 小奕公司 X1 年底流通在外股數 42,000 股,10 月 1 日買回庫藏股票 6,000 股,X1 年度稅後淨利$231,000, 該公司只發行普通股,試計算 X1 年度每股稅後盈餘為多少?
22. 埔里公司 99 年的淨利為$420,000,99 年有關股票之交易如下:1 月 1 日流通在外的普通股股數為 120,000 股;4 月 1 日以現金發行普通股 60,000 股;8 月 1 日宣告並發放 30%股票股利;12 月 1 日買回庫藏股 54,000 股。埔里公司只有發行普通股,若 99 年底的股價為$11,請問 99 年底的本益比是多少?
23. 甲公司帳載之累積特別股依發行條件每年特別股股利為$250,000。該公司 X8 年度淨利為$4,000,000,當 年度宣告並支付股利$200,000。已知該年度普通股之每股盈餘為$5,X8 年度普通股流通在外加權平均 股數為何?
 阿摩線上測驗
登入
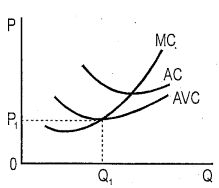 (A)廠商可回收全部變動成本,但無法回收總固定成本 (B)廠商可回收全部固定成本,但無法回收總變動成本 (C)廠商可回收部分變動成本,但無法回收總固定成本 (D)廠商可回收部分固定成本,但無法回收總變動成本
 (B)
 (C)
 (D)