所屬科目:研究所、轉學考(插大)◆中級會計學
(1)綠紅公司過去五年平均之銷貨毛利率為「銷貨成本之25%」,若毛利率改以「銷貨金額」的百分比來表示的話,則毛利率是多少?(請四捨五入至整數位,例如:16.49%四捨五入後為16%)
(2)假設無保險賠償,請使用毛利率法估計:綠紅公司因鼠患所造成之「存貨損失」金額為多少?(請四捨五入至整數位,例如:16.49%四捨五入後為16%)
(1a)神厲公司應認列之「處分資產利益(或損失)」金額為多少?(需先標示出是利益、還是損失)
(1b)神厲公司應認列之「電腦設備」金額為多少?
(1c) 飛鶯公司應認列之「處分資產利益(或損失)」金額為多少?(需先標示出是利益、還是損失)
(1d) 飛鶯公司應認列之「機器設備」金額為多少?
(2a)神厲公司應認列之「電腦設備」金額為多少?
(2b) 飛鶯公司應認列之「機器設備」金額為多少?
(1)×1年1月1日購入時,若分類為「透過其他綜合損益按公允價值衡量」(即:情境2)的話,則×2年12月31日資產負債表上的「透過其他綜合損益按公允價值衡量-評價調整」餘額為借方還是貸方餘額?金額為多少?(請四捨五入至整數位,例如:16.49%四捨五入後為16%)
(2)×2年12月31日(年底)時,該公司債之公允價值為多少?(請四捨五入至整數位,例如:16.49%四捨五入後為16%)
(3)×3年6月30日加計應計利息出售該公司債,該公司債之公允價值(含應計利息)為多少?(請四捨五入至整數位,例如:16.49%四捨五入後為16%)
(4)若×1年1月1日購入時分類為「透過其他綜合損益按公允價值衡量」(即:情境2)的話,則×3年當年度「其他綜合損益-未實現利益(損失)(未包括重分類調整之效果前)」為利益還是損失?金額為多少?(請四捨五入至整數位,例如:16.49%四捨五入後為16%)
(5)根據你的觀察(或直覺),在一般的情形下,這三種會計方法中哪一種方法下綜合損益的波動程度通常最「小」?請簡述原因(勿超過70字)。
四、(30分) 新北公司在 2020 年 1 月 1 日以現金出售建築物予台東公司,出售日,建築物之公允價值為$1,000,000,帳面金額$600,000(成本$800,000,累計折舊$200,000)。此外,新北公司針對上述交易,於 2020 年 1 月 1 日另行與台東公司簽訂合約如下:新北公司承租上述建築物之使用權 20 年,每年年底給付$65,000。依據國際財務報導準則第 16 號「租賃」第 99 段評估資產之移轉是否係銷售,企業應適用國際財務報導準則第 15 號「客戶合約之收入」中列定何時滿足履約義務之規定,以決定資產之移轉是否以銷售資產處理。依據上述相關準則之規範,新北公司在 2020 年 1 月 1 日符合銷售資產之規定,此外,新北公司與台東公司之合約簽訂,作為售後租回交易進行會計處理。租賃隱含利率為 5%,新北公司對此利率可以容易確定,此外,新北公司之增額借款利率為 6%。台東公司經考量交易實質,將租賃分類為營業租賃。 請問:下列三項獨立情況,請記錄新北公司作為出售人及承租人,於 2020 年 1 月 1 日之出售日及租賃開始日,有關「租賃負債」、「使用權資產-房屋及建築物」以及「售後租回移轉權利利益」分別應有之金額為何? 註:複利現值因子:5%,20 期=0.376889;6%,20 期=0.311805。複利終值因子:5%,20 期=2.653298;6%,20 期=3.207135。普通年金現值因子:5%,20 期=12.462210;6%,20 期=11.469921。普通年金終值因子:5%,20 期=33.065954;6%,20 期=36.785591。 情況 1:售價為$900,000。 情況 2:售價為$1,030,000。
情況 1:大同公司於 2020 年 1 月 1 日以現金$526,730 購買某公司發行之 3 年期公司債,公司債之票面金額$500,000,票面利率 8%,有效利率 6%,利息於每年 12 月 31 日定期收取。大同公司依據國際財務報導準則第 9 號「金融工具」之第 4.1.1 段提及之兩項分類基礎:企業管理金融資產之經營模式,以及金融資產之合約現金流量特性,將上述投資分類為「透過其他綜合損益按公允價值衡量之金融資產」。大同公司持有之公司債在 2020 年 12 月 31 日之公允價值為$530,000,2021 年 12 月 31 日之公允價值為$540,000。然而,大同公司考量其金融資產之經營模式,於 2021 年 12 月 31 日將持有之半數債券以公允價值進行出售。試問:大同公司在 2021 年 12 月 31 日之出售日,應記錄的「處分投資(損)益」為何?2021 年 12 月 31 日之「透過其他綜合損益按公允價值衡量之債務工具投資評價調整」餘額? 註:複利現值因子:6%,3 期=0.839619;8%,3 期=0.793832。複利終值因子:6%,3 期=1.191016;8%,3 期=1.259712。普通年金現值因子:6%,3 期=2.673012;8%,3 期=2.577097。普通年金終值因子:6%,3 期=3.183600;8%,3 期=3.246400。
情況 2:綠綠公司於設立登記開始,遵照政府規定之退休金制度,設立確定福利計畫。2021 年度有關退休金的相關資料如下:試問:2021 年度之淨確定福利負債(資產)之再衡量數 (註:請以損失或利益標示此項金額)為何?
情況 3:新加公司的會計人員,在 2021 年 12 月 31 日之結帳前,發現錯誤如下:更正上述錯誤之前的 2021 年度稅前淨利為$500,000。試問:會計錯誤更正之後,2021 年之正確稅前淨利金額為何?
 阿摩線上測驗
登入
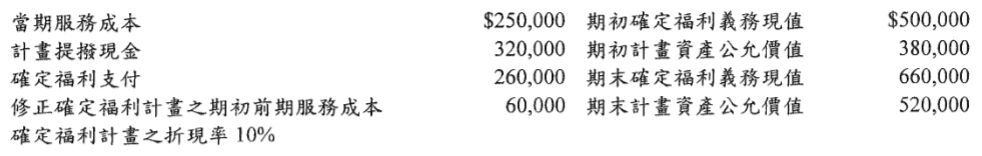 試問:2021 年度之淨確定福利負債(資產)之再衡量數 (註:請以損失或利益標示此項金額)為何?
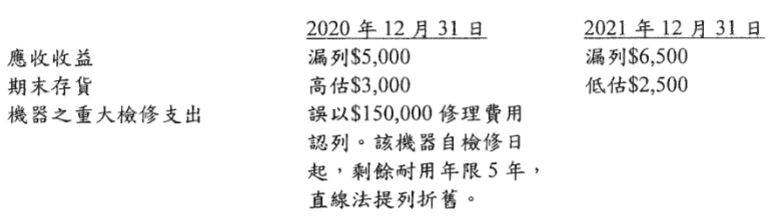 更正上述錯誤之前的 2021 年度稅前淨利為$500,000。試問:會計錯誤更正之後,2021 年之正確稅前淨利金額為何?