所屬科目:會計學
10 甲公司於 X2 年底以$100,000(含交易成本)買入乙公司發行之三年期公 司債,面額$100,000,票面利率 5%,每年 12 月 31 日付息一次,分類為 按攤銷後成本衡量之債券投資。有關該公司債的預期信用損失估計如下:
若 X3 年底該債券的信用風險已顯著增加,X4 年底該債券已自活絡市場中 消失,已達減損的地步。則甲公司於 X2 年底、X3 年底、X4 年底分別應 認列之減損損失金額為何? (A)$1,000、$5,000、$25,000 (B)$1,800、$10,500、$25,000 (C)$1,000、$9,500、$14,500 (D)$1,800、$8,700、$14,500
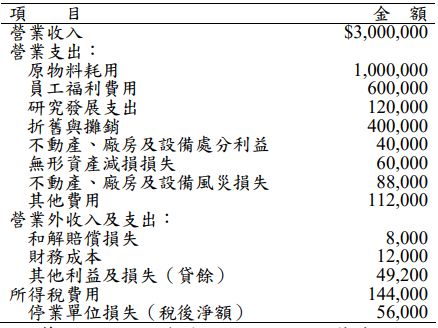
三、乙公司採性質別表達營業費用,其 X1 年度營運資訊如下:
試計算乙公司 X1 年度下列項目:(一)營業毛利;(二)營業利益;(三)稅前 淨利;(四)繼續營業單位本期淨利;(五)本期淨利。(20 分)
 阿摩線上測驗
登入
 若 X3 年底該債券的信用風險已顯著增加,X4 年底該債券已自活絡市場中 消失,已達減損的地步。則甲公司於 X2 年底、X3 年底、X4 年底分別應 認列之減損損失金額為何? (A)$1,000、$5,000、$25,000 (B)$1,800、$10,500、$25,000 (C)$1,000、$9,500、$14,500 (D)$1,800、$8,700、$14,500