所屬科目:中級會計學
8 甲公司於 X2 年 1 月 1 日發行面額$1,000,000,票面利率 3%,5 年期之可買回可轉換公司債 ,每年 12 月 31 日付息,轉換價格為$50,該可買回可轉換公司債整體公允價值為$1,020,000,發行當日各組成部分單獨之公允價值如下:
則下列有關甲公司 X2 年 1 月 1 日發行可買回可轉換公司債之分錄何者正確? (A)借記應付公司債折價$150,000 (B)貸記資本公積—認股權$200,000 (C)貸記透過損益按公允價值衡量之金融負債—買回權$50,000 (D)借記透過損益按公允價值衡量之金融資產—買回權$50,000
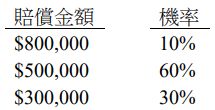
9 X2 年 4 月 1 日甲公司的貨車司機於送貨途中與一小客車發生車禍,4 月 10 日對方駕駛控告 甲公司並要求賠償$1,000,000,甲公司律師評估公司很有可能需賠償被害人,可能發生損失的機率與賠償金額如下:甲公司有投保且於 X2 年底已確定可以獲得保險公司理賠歸墊$250,000,則甲公司 X2 年度財務報表應如何報導此一事項?(A)應認列負債準備$500,000 及應收理賠收入$250,000(B)應認列負債準備淨額$250,000(C)應認列賠償損失$1,000,000,保險公司理賠款為或有資產,無須認列,亦無須揭露(D)綜合損益表認列賠償損失淨額$550,000
 阿摩線上測驗
登入