所屬科目:成本會計(成本與管理會計)(概要)
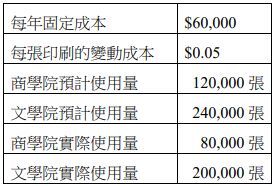
4 甲大學設有文書處理室,主要協助文件的印刷。該處室有 2 個主要的使用者:商學院和文學院。文書處理室年度預算資料摘要如下:
該大學是用預計使用量分攤固定印刷成本,且用實際使用量分攤變動成本。若採用雙重分攤率來分攤成本,則文學院應分攤的文書處理室成本金額為何? (A)$40,000 (B)$50,000 (C)$52,000 (D)$52,857
5 甲公司採分步成本制度,產品製造需先經過 A 部門,至 B 部門完工後才可供銷售。B 部門於完工程度 50%處設置檢驗點,期初無在製品存貨,本月完工轉出的完好品有 2,000 單位,期末在製品有 500 單位(完工程度 60%)。B 部門本月份相關資料如下:
依據上述資料將 B 部門成本轉出至製成品,下列何者為認列相關損壞之分錄? (A)借記:製成品 126,000;貸記:在製品-B 部門 126,000 (B)借記:製成品 100,000,借記:異常損壞損失 26,000;貸記:在製品-B 部門 126,000 (C)借記:製成品 116,000,借記:製造費用 6,000;貸記:在製品-B 部門 122,000 (D)借記:製成品 116,000,借記:異常損壞損失 6,000;貸記:在製品-B 部門 122,000
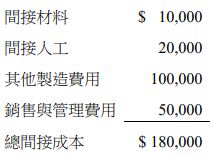
7 甲公司採分批成本制,去年將多分攤或少分攤的製造費用依比率攤到在製品、製成品與銷貨成本帳戶貸方之金額分別為$1,000、$1,500 與$2,500。該公司去年發生費用如下:下列何者為該公司去年度已分攤製造費用? (A)$125,000 (B)$135,000 (C)$175,000 (D)$185,000
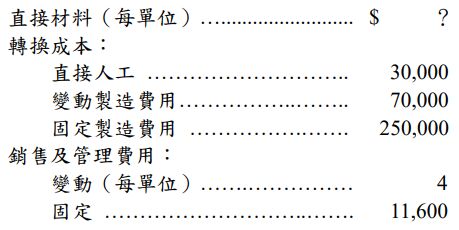
二、甲公司使用產出成本法(throughput costing)作為損益表編製的基礎。 其在 2023 年預計及實際生產為 10,000 單位,銷售數量為 9,600 單位, 每單位售價為$72,單位產出貢獻(throughput margin per unit)為$62。 公司當年度成本資料如下:試作: 在歸納成本法及變動成本法下,甲公司在 2023 年分別有多少費用認列在當期損益表中?(14 分)
三、A 職籃公司有二個營運部門:甲和乙。這二個部門個別及全公司 1 月 份的損益表如下: 銀行最近通知公司若要繼續獲得融資,營業利潤必須維持在相當的水準。因此,公司評估是否要出售乙部門以改善目前帳上出現虧損的狀況。若決定出售該部門,買家開出的價碼為現金$300,000,而公司資金的年投資報酬率為 8%。仔細審視乙部門及整個公司目前的成本特性如下:乙部門所有的變動生產成本均是可免成本,固定生產成本的 習性短期內不會改變。銷售佣金、包裝及運輸費用亦完全是變動成本。若決定出售,則全公司的廣告費用只會發生$15,000,且乙部門亦可節省一半的行政管理費用。 試作:以財務分析的角度評估若出售乙部門,將對公司的損益產生何種的影響。作答時須列示計算過程及最後攸關的決策數字,否則將不予計分。 (15 分)
 阿摩線上測驗
登入
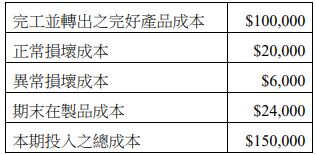 依據上述資料將 B 部門成本轉出至製成品,下列何者為認列相關損壞之分錄? (A)借記:製成品 126,000;貸記:在製品-B 部門 126,000 (B)借記:製成品 100,000,借記:異常損壞損失 26,000;貸記:在製品-B 部門 126,000 (C)借記:製成品 116,000,借記:製造費用 6,000;貸記:在製品-B 部門 122,000 (D)借記:製成品 116,000,借記:異常損壞損失 6,000;貸記:在製品-B 部門 122,000
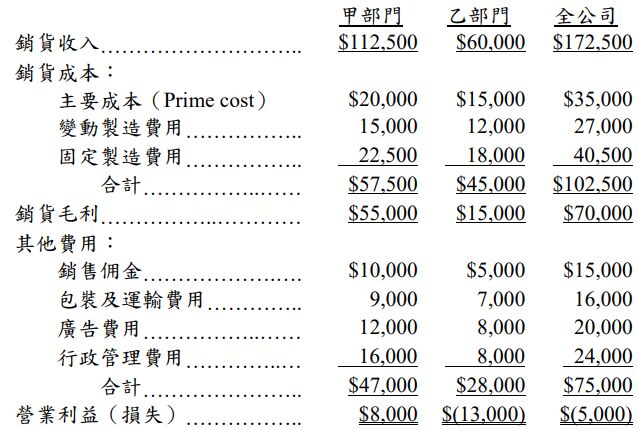 銀行最近通知公司若要繼續獲得融資,營業利潤必須維持在相當的水準。因此,公司評估是否要出售乙部門以改善目前帳上出現虧損的狀況。若決定出售該部門,買家開出的價碼為現金$300,000,而公司資金的年投資報酬率為 8%。仔細審視乙部門及整個公司目前的成本特性如下:乙部門所有的變動生產成本均是可免成本,固定生產成本的 習性短期內不會改變。銷售佣金、包裝及運輸費用亦完全是變動成本。若決定出售,則全公司的廣告費用只會發生$15,000,且乙部門亦可節省一半的行政管理費用。 試作:以財務分析的角度評估若出售乙部門,將對公司的損益產生何種的影響。作答時須列示計算過程及最後攸關的決策數字,否則將不予計分。 (15 分)