所屬科目:會計學
2假設在X1年7月1日,甲公司的股東同意給予公司經理10,000個選擇權購買普通股,該普通股面額為$90。公司給予選擇權的日期為X2年1月1日,經理可在未來10年內的任何時間行使該選擇權,每個選擇權能讓經理以每股價格$5,000購買普通股,假設:⑴公司以公允價值計算該計畫總獎酬費用是$24,000,000⑵該計畫X2年 1 月 1 日實施後能為公司帶來 2 年效益, 需在此兩年攤提該計畫獎酬費用。甲公司的經理在 X5 年 12 月 31 日行使2,000 個選擇權,X1 年至 X5 年公司會計報表表達何者正確?(A)(B) (C) (D)
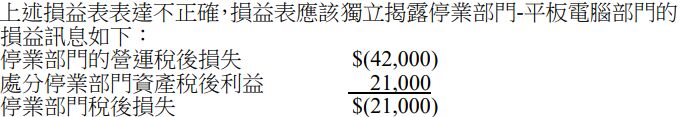
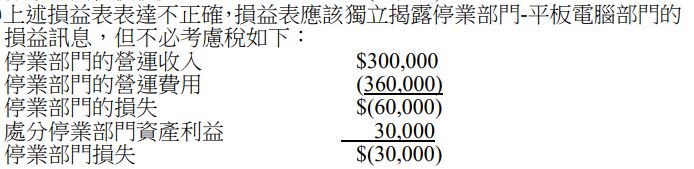
3甲公司設立桌上型電腦、筆記型電腦和平板電腦三個部門,平板電腦部門經營不善,故X5年7月31日決定要將平板電腦部門停止營運,並出售處分平板電腦部門的設備資產共獲利$30,000,甲公司加總三個部門X5年的總收入$1,900,000作為損益表的營業收入,並加總三個部門X5年的總費用$1,300,000作為營業費用,實際上,甲公司損益表中$1,900,000的營業收入中包括平板電腦部門X5年1月1日至X5 年 7 月 31 日的收入$300,000,甲公司損益表中$1,300,000 的營業費用中包括平板電腦部門 X5 年 1 月1 日至 X5 年 7 月 31 日的費用$360,000,所得稅率為 30%,請問上述甲公司損益表表達停止營運的平板電腦部門是否正確?(A)(B)(C) (D)
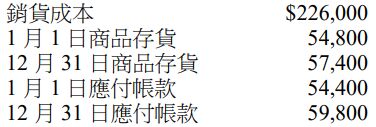
4試以下列資料運用毛利法推算期末存貨:(A)$600,000(B)$1,200,000(C)$2,400,000(D)$4,800,000
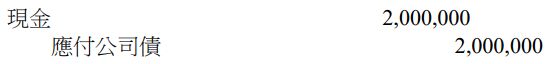
6甲公司在X1年1月1日發行2,500張可轉換公司債。該債券為4年期,票面利率6%,每張以面額$1,000發行,自發行債券所收得現金為$2,500,000。每年於12月 31 日付息一次。每張債券可轉換200 股普通股,每股面額$1。類似的不可轉換債券的市場利率為 9%,經計算甲公司可轉換債券負債部分 X1 年 1 月 1 日的現值為$2,257,033,X2 年 12 月 31 日全數轉換。試作 X2 年 12 月 31 日可轉換公司債轉換為普通股的分錄:(A) (B) (C) (D)只需附註揭露,不必作分錄
9甲公司X1年初開業,一向採「先進先出法」作為成本流動假設,報稅亦採 「先進先出法」。該公司擬自X3年1月1日改採「加權平均法」,不同方法各年銷貨成本如下表,X3年的銷貨收入為$180,000,營業費用$40,000,所得稅稅率為17%。試問此存貨方法改變相關會計紀錄何者正確? (A)此為會計政策變動,X3 年 1 月 1 日需認列追溯適用及追溯重編影響數, 分錄需借:存貨$11,620 (B)此為會計估計變動,不需追溯適用或追溯重編 (C)此為會計政策變動,X3 年 1 月 1 日需認列追溯適用及追溯重編影響數, X3 年 1 月 1 日分錄需借:存貨增加$14,000 (D)此為會計政策變動,X3 年 1 月 1 日需認列追溯適用及追溯重編影響數,X3 年 1 月 1 日分錄需借:存貨增加$26,000
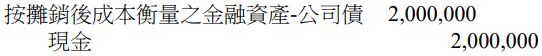
10甲公司X1年1月2日以$942,919購入乙公司發行之面額$1,000,000公司債做為「透過其他綜合損益按公允價值衡量之金融資產」,期末需依照市價進行「透過其他綜合損益按公允價值衡量之金融資產評價調整」,按照該票面利率3%,有效利率5.1%,3年期,每年12月31日付息所編製的折價攤銷表如下。X1年 12 月 31 日該公司債市價為$970,000,甲公司 X1 年會計報表表達「透過其他綜合損益按公允價值衡量之金融資產」帳面金額和未實現利益何者正確? (A) (B) (C) (D)
11X1年1月2日乙公司以$2,162,218發行2,000張公司債,面額$1,000,5年期,每年6月30日及12月31日付息,票面利率10%,市場利率8%,試問乙公司 X1 年 1 月 2 日的分錄為何? (A) (B) (C) (D)
13發放股票股利和股票分割對於股票面額、保留盈餘及股東權益的影響為何?(A)(B)(C)(D)
14假設無任何永久性差異或暫時性差異發生,甲公司X4年淨損失$2,800,000 ,其他各年度淨利如下表,假設規定損失可先前抵2年,再後抵20年,則X4年底之所得稅利益為何? (A)$293,600(B)$444,800 (C)$738,400 (D)$728,000
16下列為甲公司X1年度資訊:試問存貨付現數為何?(A)$218,000 (B)$228,800 (C)$223,200 (D)$234,000
 阿摩線上測驗
登入
 (B)
 (C)
 (D)

 (B)
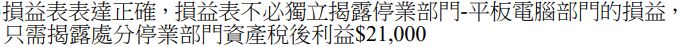 (C)
 (D)
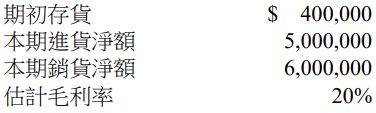 (A)$600,000(B)$1,200,000(C)$2,400,000(D)$4,800,000
 (B)
 (C)
 (D)只需附註揭露,不必作分錄
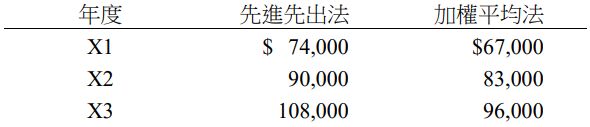 (A)此為會計政策變動,X3 年 1 月 1 日需認列追溯適用及追溯重編影響數, 分錄需借:存貨$11,620 (B)此為會計估計變動,不需追溯適用或追溯重編 (C)此為會計政策變動,X3 年 1 月 1 日需認列追溯適用及追溯重編影響數, X3 年 1 月 1 日分錄需借:存貨增加$14,000 (D)此為會計政策變動,X3 年 1 月 1 日需認列追溯適用及追溯重編影響數,X3 年 1 月 1 日分錄需借:存貨增加$26,000
 (A)
 (B)
 (C)
 (D)

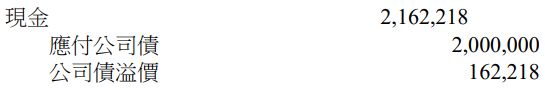 (B)
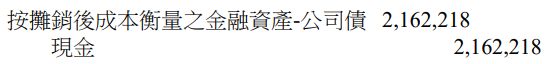 (C)
 (D)
 (B)
 (C)
 (D)

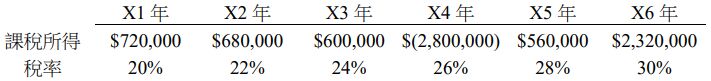 (A)$293,600(B)$444,800 (C)$738,400 (D)$728,000