所屬科目:中級會計學
1 甲公司 X3 年期初應收帳款備抵損失有貸方餘額$60,300,X3 年 6 月 15 日該公司沖銷應收帳款$28,650,收回原先已沖銷的應收帳款$10,050,X3 年 12 月 31 日提列的預期信用減損損失 為$42,716,X3 年 12 月 31 日公司合理估計應收帳款餘額的 8%可能無法收回,試問甲公司 X3 年 12 月 31 日應收帳款的餘額為何? (A)$521,250 (B)$533,950 (C)$1,055,200 (D)$1,413,325
2 甲公司銷貨收到一張面額$150,000,6 個月到期,利率 6%之票據。在收到票據 2 個月後即持 向某銀行貼現,貼現息為 10%,試問甲公司將自銀行收到多少現金? (A)$154,500 (B)$150,000 (C)$149,350 (D)$140,000
3 甲牧場 X2 年 1 月 1 日以$240,000 購入 4 隻綿羊以生產羊毛。X2 年間飼養綿羊之成本包含 飼料$60,000,專屬飼養人員薪資$200,000。若綿羊 X2 年 12 月 31 日之公允價值為$260,000, 出售成本為$8,000,則甲牧場 X2 年底資產負債表中綿羊之列示金額為何? (A)$252,000 (B)$260,000 (C)$300,000 (D)$500,000
4 X2 年 1 月初甲公司依股權淨值取得乙公司 25%普通股股權。甲公司依權益法處理此投資, X2 年初該投資帳戶餘額為$320,000,X2 年底該投資帳戶餘額為$400,000。假設乙公司 X2 年 度宣告並發放現金股利$50,000,則乙公司 X2 年度之淨利為何? (A)$80,000 (B)$130,000 (C)$320,000 (D)$370,000
5 甲公司 X2 年 1 月 1 日發行 5年期公司債,面額$100,000,票面利率 10%,每年 12 月 31 日付息,在支付發行公司債之交易成本後,甲公司發行時的淨現金流入為$107,685(原始有效 利率為 8%),公司採有效利息法攤銷折溢價,X4 年 1 月 1 日該公司決定在公開市場以 $106,250 買回公司債,買回時有關金融負債除列之損益為何? (A)損失$1,446 (B)損失$1,639 (C)利益$3,125 (D)利益$1,563
6 甲公司 X3 年 3 月 1 日首次以$120,000 買進 6,000 股庫藏股,5 月賣出 2,000 股庫藏股,售得 $50,000,7 月再將剩下的庫藏股全數售出,售得$64,000。試問 7 月之庫藏股交易對甲公司X3 年財務報表之影響為何? (A)增加出售庫藏股損失$16,000 (B)增加出售庫藏股損失$10,000 (C)減少保留盈餘$6,000 (D)增加資本公積-庫藏股票交易$10,000
7 X1 年 7 月 1 日甲公司可轉換公司債持有人行使$200,000 可轉換公司債的轉換權(轉換價格 為$50),轉換日公司的股價為$56,股票面額$10,應付公司債折價為$6,400,資本公積-認股權為$10,000。則轉換時之分錄應包括: (A)貸:資本公積-普通股股票溢價$163,600 (B)貸:資本公積-普通股股票溢價$160,000 (C)借:資本公積-認股權$30,400 (D)借:公司債轉換損失$30,400
8 甲公司 X6 年 1 月 1 日流通在外普通股股數為 100,000 股,7 月 1 日發行新股 60,000 股,10 月 1 日發行 5%,面額$100,可轉換公司債 400 張,每張可轉換成 15 股普通股,該公司債具稀釋作用,則甲公司在計算 X6 年稀釋每股盈餘時,其加權平均流通在外普通股股數為: (A) 161,500 股 (B) 160,000 股 (C) 131,500 股 (D) 130,000 股
9 甲冷氣公司於 X2 年 1 月 1 日與乙電器行簽訂銷售合約,每台售價$20,000,成本$10,000。但 若乙電器行於該年內購買超過 20 台冷氣,則合約明定每台單價將減少為$17,000(並追溯至當年度已售出之前 10 台),並應於確定超過 10 台時讓乙電器行抵繳應支付之現金。甲冷氣公司於 X2 年第一季,銷售 5 台冷氣予乙電器行並收取現金。甲冷氣公司估計,乙電器行於該年不會購買超過 10 台。試問甲冷氣公司第一季應認列的銷貨收入金額為何? (A)$85,000 (B)$100,000 (C)$170,000 (D)$200,000
10 甲公司於 X1 年初向乙公司租賃一台機器,簽訂 5 年期租約,每期租金$60,000 於年初支付。乙公 司的隱含利率為 5%,且為甲公司所知,而甲公司的增額借款利率為 6%。甲公司在租約結束時有 保證殘值$10,000,另有權可以$12,000 之購買價格取得資產所有權(購買選擇權),甲公司無法合理確定該購買選擇權將被行使,此一機器在租賃結束時,甲公司預期將就保證殘值支付$8,000。試問 X1 年初甲公司帳上的使用權資產為多少?(P4,5%=3.546, P4,6%=3.465, p5,5%=0.783, p5,6%=0.747) (A)$279,024 (B)$273,876 (C)$272,760 (D)$267,900
11 以間接法編製現金流量表時,下列何者應列為營業活動現金流量中本期損益之加項?(A)預付退休金之增加數 (B)採權益法處理之權益投資工具產生之投資收益 (C)按員工認股計畫所認列之酬勞費用 (D)透過其他綜合損益按公允價值衡量之金融資產,期末依公允價值變動而導致的未實現損失
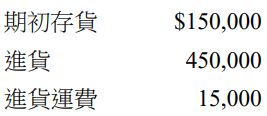
12 甲公司之存貨管理採用定期盤存制,X3 年第一季該公司與存貨相關之資料如下:甲公司當年度之銷貨為$ 725,000,銷貨退回為$36,000。該公司固定以成本加 30%為商品之售價。試問依毛利率法估計之期末存貨金額為何? (A)$132,700 (B)$92,500 (C)$85,000 (D)$70,000
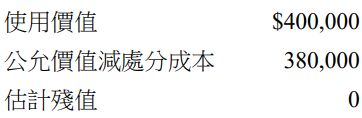
13 甲公司於 X2 年初購買設備一部,成本$500,000,耐用年限 10 年,估計無殘值。甲公司以直線法提列折舊。該設備於 X2 年底有減損跡象,甲公司估計該設備之相關資訊如下:
該設備之估計耐用年限不變(剩餘耐用年限 9 年),試計算 X2 年底甲公司應認列之減損損 失與 X3 年度之折舊費用(假設該設備未曾辦理重估價): (A) X2 年減損損失$70,000,X3 年折舊費用$42,222 (B) X2 年減損損失$70,000,X3 年折舊費用$0 (C) X2 年減損損失$50,000,X3 年折舊費用$44,444 (D) X2 年減損損失$0,X3 年折舊費用$50,000
14 下列關於投資性不動產之敘述,有幾項為正確?①待處分之自用不動產屬於投資性不動產的一種 ②尚未決定未來用途之土地屬於投資性不動產的一種 ③原採用成本模式評價之投資性不動產,後改為依公允價值評價,應依會計政策變動處理 ④依公允價值模式評價之投資性不動產,因公允價值變動產生之利得或損失,應於發生時認列於其他綜合損益 ⑤採公允價值模式評價之投資性不動產,在轉列為存貨時,應根據用途改變日之公允價值為存貨之 成本,後續依存貨之規定處理 (A)二項 (B)三項 (C)四項 (D)五項
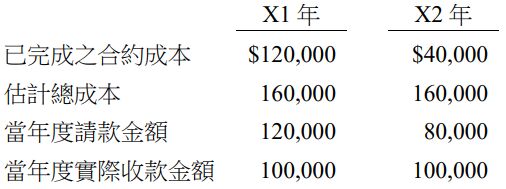
15 甲公司 X1 年初承攬一項建造工程,價格$200,000,預定 X2 年底完工。該合約之結果可合理估計,2 年的相關資料如下。試問在完工比例法下,X1 年底資產負債表上顯示的合約資產為何? (A)$150,000 (B)$30,000 (C)$120,000 (D)$0
16 下列關於財務資訊品質特性之敘述,何者錯誤? (A)審慎性之運用可支持資訊之中立性。審慎性之運用指的是對費損與收益須有不對稱的認列方法。例如無形資產有減損時應認列損失,增值時不能認列利益 (B)員工挪用一百萬元之公款,對有上百億資產的公司來說,應屬重大之攸關資訊 (C)對於無法觀察的估計價值,若為選擇及運用適當程序正確發展而得,且清楚說明該金額為 一估計數,並解釋估計程序之性質與限制,則該金額為忠實表述之資訊 (D)具攸關性之資訊就是能讓使用者做的決策有所不同的資訊
17 甲公司自建廠房支出如下:鋼筋水泥等原物料支出$150,000,直接人工$500,000,分攤的間接成本$60,000,建築師廠房設計費$50,000,與興建廠房有關之專案借款$800,000,其專案借款成本為$20,000,設算之利息成本為$30,000。試問該自建廠房之成本為何? (A)$810,000 (B)$780,000 (C)$760,000 (D)$710,000
18 甲公司於 X2 年初買入一台機器設備$623,000,耐用年限 8 年,殘值$3,000,採倍數餘額遞減法計提折舊,折舊率為直線法折舊率之 160%,X4 年度該機器設備的折舊費用為何? (A)$59,336 (B)$59,623 (C)$79,360 (D)$79,744
19 丙公司 X3 年度綜合損益表的項目資訊如下:營業收入$2,000,000,營業成本$1,350,000,推銷費用$180,000,管理費用$70,000,國外營運機構財務報表換算之兌換利益$90,000,透過其他綜合損益按公允價值衡量之債務工具投資評價損失$30,000,不動產、廠房及設備的重估增值$80,000。假設所得稅率為 20%,請問當年度綜合損益總額為何?(A)$320,000 (B)$368,000 (C)$432,000 (D)$456,000
20 甲公司於 X1 年 5 月 1 日決定處分其化學部門,並於 X1 年 11 月 15 日以$500,000 之價款出售該部門,當時該部門之淨資產帳面金額為$460,000。另外,化學部門在 X1 年 1 月 1 日至 5 月 1 日間之稅前營業損失為$60,000,5 月 1 日至 11 月 15 日間之稅前營業損失為$35,000。 假設所得稅率為 20%,而該項處分符合停業單位之定義。試問甲公司在 X1 年度綜合損益表中停業單位損益為多少? (A)損失$76,000 (B)利益$4,000 (C)利益$32,000 (D)損失$44,000
(一)若甲公司對探勘成本採全部成本法,則 X1 年度及 X2 年度之銷貨成本分別為若干元?
(二)若甲公司對探勘支出採探勘成功法,請問 X1 年度及 X2 年度之淨利,將分別較第(一)題採全部成本法下之淨利增加或減少若干元?
(一)甲公司 X2 年 1 月 1 日以土地清償債務應有之相關分錄。(5 分)
(二)甲公司 X2 年 1 月 1 日透過債務條件修改清償債務時,以及 X2 年12 月 31 日支付利息時之分錄(請四捨五入至元)。(10 分)
(三)若資料同前,但於 X2 年 1 月 1 日債務修改時,乙銀行尚將票據面額降為$8,000,000,請作甲公司於是日應有之分錄。(5 分)
(一)甲公司 X1 年度綜合損益表中對每股盈餘之應有表達資訊。
(二)甲公司 X2 年 12 月 31 日支付特別股股利之分錄。
 阿摩線上測驗
登入
 (A)$150,000 (B)$30,000 (C)$120,000 (D)$0