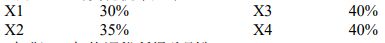所屬科目:中級會計學
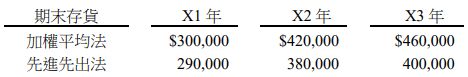
10 甲公司 X3 年初將存貨計價方法由先進先出法改為加權平均法,各年度期末存貨資料如下:該項會計政策改變對 X3 年本期淨利影響為何? (A)減少$20,000 (B)增加$20,000 (C)減少$60,000 (D)增加$60,000
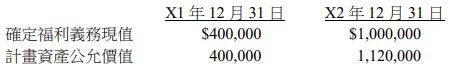
11 甲公司採行確定福利退休計畫,相關資料如下:已知 X2 年服務成本為$560,000,X2 年計畫資產實際報酬$160,000,X2 年底提撥基金$560,000,折現率10%。若精算師估計 X2 年淨確定福利資產上限為$80,000,則甲公司 X2 年確定福利成本應認列於其他綜合損益之金額為何?(A)損失$40,000(B)利得$40,000(C)利得$80,000(D)利得$120,000
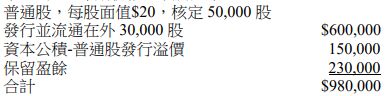
19 甲公司 X0 年期初權益項目如下:X0 年甲公司發生下列庫藏股票交易:1/10 以每股$28 購回 1,000 股普通股2/15 以每股$30 購回 900 股普通股3/5 以每股$30 出售庫藏股票 800 股4/20 以每股$26 出售庫藏股票 200 股5/1 註銷庫藏股票 700 股庫藏股於再出售及註銷時,以加權平均模式衡量其每股成本,且甲公司於 X0 年並無上述之外股權交易及股利宣告。請問 4/20 出售庫藏股票的分錄包括: (A)借記:資本公積-庫藏股票交易$590 (B)借記:資本公積-庫藏股票交易$400 (C)貸記:資本公積-庫藏股票交易$590 (D)貸記:資本公積-庫藏股票交易$840
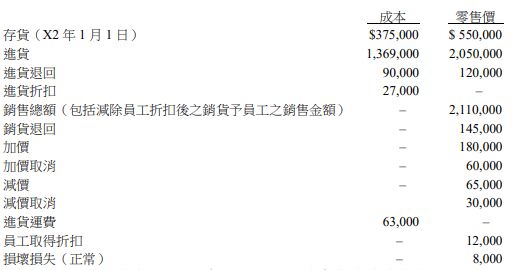
20 下列是有關甲公司 X2 年度的資訊:假設甲公司採用傳統零售價法,X2 年 12 月 31 日的存貨成本金額為: (A)$382,800 (B)$318,500 (C)$377,000 (D)$323,400
 阿摩線上測驗
登入