所屬科目:技檢◆會計事務-資訊-乙級
1. 下列何種方式沒有辦法降低洗衣機之使用水量,所以不建議採用? (A)兩、三件衣服也丟洗衣機洗 (B)選擇有自動調節水量的洗衣機 (C)選擇快洗行程 (D)使用低水位清洗
2. 仁愛合夥商店有:王信資本$50,000,王信往來借餘$8,000,今由全體合夥人同意,給予王信退夥金$56,000,則其他合夥人給予王信的紅利為若干? (A)$8,000 (B)$14,000 (C)$10,000 (D)$6,000
3. 銀行誤將兌付其他公司之支票記入本公司帳戶,則將 (A)影響調節表上在途存款金額 (B)影響調節表上未兌現支票金額 (C)影響本公司帳上銀行存款餘額 (D)影響銀行對帳單上銀行存款餘額
4. 現金帳面餘額為$412,232,第 138 號支票之面額為$8,500,帳上誤記為$5,800,銀行代收之票據 $50,000,本公司尚未入帳。正確之現金餘額應為 (A)$464,932 (B)$476,532 (C)$459,532 (D)$364,932
5. 當公司決定於 98 年開始將機械設備之折舊方法從年數合計法改採直線法,且耐用年限剩餘 10 年,經評估後為 5 年,其會計處理 (A)耐用年限改變應追溯調整,折舊方法改變應採估計變動處理 (B)均以估計變動處理 (C)均以錯誤更正處理 (D)屬折舊方法改變應追溯調整,耐用年限改變應採估計變動處理
6. 天隆公司接受股東捐贈房地產一處,查該屋成本$150,000,累計折舊$50,000、土地成本 $250,000、另悉該房屋公允價值$200,000,土地公允價值$300,000,天隆公司另支付過戶登記費 $5,000,則該事項應貸記資本公積-受領股東贈與 (A)500,000 (B)350,000 (C)150,000 (D)495,000
7. 台灣電力股份有限公司所謂的三段式時間電價於夏月平日(非週六日)之尖峰用電時段為何? (A)6:00~11:00 (B)16:00~22:00 (C)9:00~16:00 (D)9:00~24:00
8. 旭光公司產銷省電燈泡,單位變動成本$70,每年固定成本$80,000,單位售價$120,若欲賺得稅前淨利$50,000,則應產銷幾個燈泡?_________個。(A)1,600 (B)2,000 (C)2,600 (D)3,000
9. 不當抬舉導致肌肉骨骼傷害或肌肉疲勞之現象,可稱之為下列何者? (A)被撞事件 (B)感電事件 (C)不當動作 (D)不安全環境。
10. 本期帳列銷貨成本為$350,000,期初存貨為$51,000,期末存貨為$56,000,期初應付帳款餘額為$38,000,期末應付帳款餘額為$42,000,則現金基礎下之銷貨成本為 (A)$351,000 (B)$349,000 (C)$394,000 (D)$341,000
11. 為了避免漏電而危害生命安全,下列「不正確」的做法是? (A)加強定期的漏電檢查及維護 (B)有濕氣的用電場合,線路加裝漏電斷路器 (C)使用保險絲來防止漏電的危險性 (D)做好用電設備金屬外殼的接地
12. 除有特別規定者外,下列敘述何者為誤? (A)公司現金發行新股應保留百分之十至十五由員工認購 (B)法定盈餘公積之提列以百分之十為限 (C)公司虧損達實收資本額二分之一時,董事會應即聲請宣告破產 (D)員工承購之股份得限制在二年內不得轉讓
13. 如下圖,你知道這是什麼標章嗎? (A)省水標章 (B)環保標章 (C)奈米標章 (D)能源效率標示
14. 單式傳票制度下,銷售商品$10,000,半數收現,半數暫欠,若採「臨時存欠法」,應編製幾張傳票? (A)一張 (B)三張 (C)四張 (D)二張
15. 下列五項:( A )預收貨款、( B )公司債溢價、( C )存入保證金、( D )應付現金股利、( E ) 應付員工紅利,屬於流動負債者,計有 (A)四項 (B)二項 (C)三項 (D)一項
16. 下列各項交易,何者屬於收益支出? (A)購買土地之規費 (B)風災造成房屋損壞之修理支出 (C)機器大修之支出,估計可延長使用年限 2 年 (D)購買機器之運費
17. 雇主要求確實管制人員不得進入吊舉物下方,可避免下列何種災害發生? (A)墜落 (B)缺氧 (C)物體飛落 (D)感電
18. 目前電子煙是非法的,下列對電子煙的敘述,何者錯誤? (A)可能造成嚴重肺損傷 (B)跟吸菸一樣會成癮 (C)沒有燃燒的菸草,不會造成身體傷害 (D)會有爆炸危險
19. 室內裝潢時,若不謹慎選擇建材,將會逸散出氣狀污染物。其中會刺激皮膚、眼、鼻和呼吸道,也是致癌物質,可能為下列那一種污染物? (A)甲醛 (B)二氧化碳 (C)氟氯碳化合物 (D)臭氧
20. 天一公司普通股股本$100,000,普通股股本溢價$10,000,保留盈餘$40,000,若發行在外之普通股為 10,000 股,則普通股每股面額為 (A)$15 (B)$11 (C)$10 (D)$14
21. 下列何者非為流動負債? (A)分期付款未實現利息收入 (B)預收貨款 (C)應收帳款貸餘 (D)本期所得稅負債
22. 工作場所化學性有害物進入人體最常見路徑為下列何者? (A)皮膚 (B)口腔 (C)眼睛 (D)呼吸道
23. 下列何者在計算零售價法成本率時,其成本和零售價均應減除? (A)非常損耗 (B)員工折扣 (C)正常損耗 (D)銷貨退回
24. 出售設備一台,成本為$300,000,累計折舊為$218,000,該筆交易產生出售設備損失$18,500,則現金流量表上此筆交易所致投資活動之淨現金流入為 (A)$63,500 (B)$100,500 (C)$18,500 (D)$82,000
25. 依現行公司法規定,沒收股東逾期未繳足之股款應列為 (A)資本公積 (B)收入 (C)保留盈餘 (D)法定公積
26. 天然資源包括 (A)開辦費 (B)專利權 (C)煤礦 (D)土地
27. 天罡公司帳上各會計項目之正常餘額為:現金$50,000、應收帳款$82,000、備抵損失-應收帳款 $5,000、設備$620,000、應付帳款$75,000、短期借款$45,000、股本$500,000、保留盈餘$?,若發生以現金支付利息費用$7,000 後,則下列敘述何者正確? (A)流動資產總額$127,000 (B)權益 $521,000 (C)資產總額$740,000 (D)負債總額$127,000
28. 某甲在公務機關擔任首長,其弟弟乙是某協會的理事長,乙為舉辦協會活動,決定向甲服務的機關申請經費補助,下列有關利益衝突迴避之敘述,何者正確? (A)協會是舉辦慈善活動,甲認為是好事,所以指示機關承辦人補助活動經費 (B)乙為順利取得補助,應該隱瞞是機關首長甲之弟弟的身分 (C)甲應自行迴避該案審查,避免瓜田李下,防止利益衝突 (D)機關未經公開公平方式,私下直接對協會補助活動經費新臺幣 10 萬元
29. 泰山公司於 2 月 1 日以$360,000 購入南僑公司普通股 12,000 股,並分類為透過其他綜合損益按公允價值衡量之金融資產。同年 8 月收到南僑公司發放 25%股票股利,至 12 月初因需款而以每股$35 售出 2,000 股,並付證券交易稅及手續費共$200,認列為評價損益。則出售此 2,000 股之透過其他綜合損益按公允價值衡量之權益工具投資未實現評價損益為若干? (A)$22,000 (B)$9,800 (C)$21,800 (D)$10,000
30. 企業提撥$300,000 之償債基金,並指撥同額之償債基金準備,若負債計有$280,000,到期以償債基金償還後,其餘額並作適當帳務處理,則帳列償債基金及償債基金準備之餘額各有多少? (A)前者$0,後者$300,000 (B)前者$20,000,後者$0 (C)前者$20,000,後者$300,000 (D)兩者均為$0
31. 合夥人退夥時,若多給退夥金,採用何種帳務處理方法,其他合夥人之帳面資本額保持不變 (A)商譽全部不入帳 (B)紅利法 (C)商譽全部入帳 (D)商譽部分入帳
32. 公司於編製八月份正確餘額式銀行調節表時,發現有已入帳而尚未存入銀行之顧客支票,應 (A)作為銀行對帳單餘額加項 (B)借記銀行存款 (C)作為庫存現金 (D)作為公司帳面餘額減項
33. 日盛公司發行流通在外之股份包含普通股 30,000 股,每股面額$10,及 8%累積非參加特別股20,000股,面額$10,該公司至上年初為止並無積欠股息,上年度共分派現金股利$10,000,本年底宣告將於下年初發放股票股利$30,000,則本年底資產負債表流動負債中所列應付股利為 (A)$24,000 (B)$36,000 (C)$0 (D)$30,000
34. 企業發行可轉換公司債,當債權人轉換時對企業當時負債淨值比(假設轉換前負債淨值比大於1)之影響為何? (A)該比率將會上升 (B)該比率保持不變 (C)該比率將會下降 (D)該比率不一定上升或下降
35. 下列何者須在現金流量表中揭露? (A)發行股票交換不動產、廠房及設備 (B)所得稅之現金支付數 (C)公司債轉換為普通股 (D)以債務承受取得不動產、廠房及設備
36. 五權公司以 103%加計應計利息$8,000 及手續費$400,購入甲公司面額$400,000 的公司債,分類為按攤銷後成本衡量之金融資產,則五權公司之投資成本為 (A)$408,400 (B)$412,400 (C)$400,400 (D)$420,000
37. 下列有關貪腐的敘述何者錯誤? (A)貪腐有助降低企業的經營成本 (B)貪腐會破壞倫理道德與正義 (C)貪腐會破壞民主體制及價值觀 (D)貪腐會危害永續發展和法治
38. 會計人員離職或變更職務時,應於若干日內辦理交代? (A)3 日 (B)10 日 (C)7 日 (D)5 日
39. 公司在下列何種情況,會造成應計基礎下的淨利大於現金基礎下的淨利? (A)向賒銷客戶收取貨款 (B)以高於成本四成的價格賒銷商品 (C)以低於市價的價格現金購入一批存貨,並於當日現銷 (D)以高於成本四成的價格現銷商品
40. 甲投資$100,000,乙投資$60,000,組成利達合夥商店,損益依 3:1 比例分配,某年該商店獲利 $40,000,盈餘分配如下:甲、乙薪金各$20,000,資本利息按原投資額 10%計算,請問該年乙可分得淨利多少? (A)$26,000 (B)$22,000 (C)$30,000 (D)$18,000
41. 下列何者有誤? (A)憲法保障言論自由,但散布假新聞、假消息仍須面對法律責任 (B)自己或他人捏造、扭曲、竄改或虛構的訊息,只要一小部分能證明是真的,就不會構成假訊息 (C)在網路或 Line 社群網站收到假訊息,可以敘明案情並附加截圖檔,向法務部調查局檢舉 (D)對新聞媒體報導有意見,向國家通訊傳播委員會申訴
42. 設備成本$20,000,估計可用 4 年,殘值$500,使用屆滿無殘值予以報廢,則產生報廢損益 (A)損失$500 (B)$0 (C)利益$500 (D)損失$4,875
43. 新購房地產共計支付價款$480,000,房屋公允價值$50,000,土地公允價值$450,000,購入後舊屋立即拆除,並支付折除費$30,000,拆除後殘料售得$3,000,則以上交易合併應借記 (A)土地507,000 (B)土地 450,000,建築物 77,000 (C)土地 432,000,建築物 75,000 (D)土地459,000,建築物48,000
44. 若甲存貨之單位成本$64,單位售價$62,單位估計銷售費用$2,存貨單位價值應為 (A)$62 (B)$55 (C)$60 (D)$64
45. 一般言之,資產負債表中之現金及約當現金包括下列哪一項? (A)償債基金 (B)郵政匯票 (C)已質押之定期存款 (D)補償性存款
46. 下列何交易事項會增加本期營業活動之約當現金? (A)提列折舊 (B)預付費用因消耗減少 (C)應收帳款增加 (D)收到利息收入
47. 南亞公司擬於三年內分期擴充辦公室自動化電腦設備,每年約需百萬元資金,若於 06 年初一次撥足「自動化設備基金」俾供 06、07、08 年底各支付$1,000,000 之需,資金成本年利一分,每年複利一次,則應於 06 年初約應提存若干? (A)$2,248,680 (B)$2,486,860 (C)$2,727,270 (D)$2,379,290
48. 以長期借款購買不動產、廠房及設備,對下列何項比率無影響? (A)流動比率 (B)總資產週轉率 (C) 不動產、廠房及設備佔長期資金之比率 (D)負債比率
49. 中信公司 08 年度純益率 10%,毛利率 25%,資產週轉率為 2 倍,則資產報酬率為 (A)15% (B)20% (C)22.5% (D)12.5%
50. 在何種情形下,禁止輸入事業廢棄物:A.對國內廢棄物處理有妨礙;B.可直接固化處理、掩埋、焚化或海拋;C.於國內無法妥善清理? (A)ABC (B)僅 B (C)僅 C (D)僅 A
51. 公司將支付之利息及收取利息視為損益取決一部分,收取股利視為投資活動,支付股利視為籌資活動,本年度現金流量表上營業活動的淨現金流入為$280,000,若本年度折舊費用為$50,000,採權益法之長期投資認列採用權益法之利益份額$64,000,年度中收到現金股利$10,000,則本年度淨利為 (A)$294,000 (B)$284,000 (C)$230,000 (D)$494,000
52. 下列何種行為對生態環境會造成較大的衝擊? (A)設立自然保護區 (B)種植原生樹木 (C)引進外來物種 (D)設立國家公園
53. 台灣西部海岸曾發生的綠牡蠣事件是與下列何種物質污染水體有關? (A)鎘 (B)磷 (C)銅 (D)汞
54. 職場內部常見之身體或精神不法侵害不包含下列何者? (A)過度介入勞工私人事宜 (B)強求勞工執行業務上明顯不必要或不可能之工作 (C)脅迫、名譽損毀、侮辱、嚴重辱罵勞工 (D)使勞工執行與能力、經驗相符的工作
55. 下列何者為應用會計資訊系統的主要優點? (A)提供即時資訊 (B)所能處理的交易筆數較少 (C)會計人員易產生職業厭倦 (D)錯誤率高
56. 下列何者與採購付款循環無關? (A)在製品 (B)進貨退出 (C)進貨折讓 (D)預付貨款
57. 以下各情況中,何者表示投資公司對被投資公司不具重大影響力? (A)投資公司依合資經營契約規定擁有經營權者 (B)投資公司及其子公司派任於被投資公司之董事,合併超過被投資公司董事總席次半數者 (C)投資公司派任有銷售經理者 (D)投資公司持有被投資公司普通股股權百分比最高者
58. 下列何者不會出現在以直接法編製之現金流量表中? (A)折舊費用 (B)進貨付現數 (C)出售設備收現數 (D)現銷及應收帳款收現數
59. 美西公司 05 年初購入甲公司普通股 30,000 股,佔其股權 30%,具有重大影響力,採權益法處理,05 年 6 月收到現金股利每股$2,另於 06 年 9 月 1 日收到現金股利$60,000。06 年初投資乙公司面值$10 之普通股 3,000 股,佔其股權 1%,於 6 月 15 日收股票股利 300 股,當日每股市價 $20,問美西公司 06 年度之股利收入為 (A)$71,000 (B)$0 (C)$66,000 (D)$68,000
60. 甲公司年底盤點現金時,計有郵票$500、印花稅票$100、員工借條$2,000、即期匯票$12,000、庫 存現金$8,000、銀行存款$5,000、存入保證金$5,000,則「現金及約當現金」應為 (A)$44,600 (B)$25,000 (C)$28,000 (D)$27,000
61. 下列何者為投資活動所產生之現金流入項目? (A)處分機器設備之價款 (B)處分指定為透過損益按公允價值衡量之金融資產 (C)不動產、廠房及設備保險理賠款 (D)現金增資發行新股
62. 台中公司 102 年初以$60,000,000 購入機器,估計耐用年限 10 年,無殘值,採直線法提列折舊。103 年底,因有減損跡象而作減損測試,估計該機器公允價值為$40,000,000,使用價值為$42,000,000,出售成本為$1,200,000,剩餘耐用年限 6 年,其他條件不變。台中公司於 105 年 3 月 31 日核准出售該機器,此時該機器符合分類為待出售非流動資產之條件,估計公允價值為 $31,430,000,出售成本為$430,000 (A)105 年 3 月 31 日提列折舊後之帳面金額$33,250,000 (B)103 年底認列減損損失$6,000,000 (C)105 年 3 月 31 日減損損失$2,250,000 (D)103 年底帳面金額為 $54,000,000
63. 下列何者不屬於現金及約當現金? (A)郵票 (B)預支員工差旅費 (C)保付支票 (D)旅行支票
64. 銀行調節表中,存款人需作更正分錄之項目為 (A)銀行收取印製支票費用 (B)銀行代付款項 (C)尚未兌現保付支票 (D)銀行之錯誤
65. 台中公司採定額零用金制,在會計期間結束時,其零用金未申請撥補,且會計未調整入帳,則台中公司之財務報表會產生何種錯誤? (A)因小額支付時未做記錄,所以不產生任何錯誤 (B)費用低估 (C)現金無錯誤 (D)現金高估
66. 依據一般公認會計原則財務報導之觀念架構,下列何者為財務報表的基本品質特性 (A)忠實表述 (B)繼續經營個體假設 (C)攸關性 (D)可驗證性
67. 會計總帳系統產生「銷貨成本」時通常與下列哪些系統相關聯? (A)銷售模組 (B)人事薪工模組 (C) 固定資產模組 (D)庫存管理模組
68. 台中公司將 3 年期、帳面金額$2,700,000 之應收帳款,以$2,850,000 無追索權方式出售給台灣銀行。台中公司為維持客戶關係,仍繼續向原放款客戶負責收款,再轉交給台灣銀行。台中公司並無服務收入,預計提供足夠服務補償(服務成本加合理利潤)之現值為$100,000。有關台中公司出售應收帳款之分錄,下列敘述何者正確? (A)貸記服務負債$100,000 (B)貸記處分金融資產利益 $50,000 (C)貸記處分金融資產利益$150,000 (D)借記現金$2,750,000
69. 下列敘述何者正確? (A)可了解性為財務報表強化性的品質特性 (B)會計資訊正確反映事實,符合忠實表述 (C)公司增購新設備$2,000,估計可用十年,認列為當期費用,符合收益費損配合原則 (D)公司期末提列產品服務保證費用,符合收益費損配合原則
70. 嵩山公司目前流動比率為 2,速動比率大於 1。試說明下列交易對於嵩山公司流動比率、速動比率及營運資金之影響何者正確? (A)開立 60 天期票據,向銀行借入現金$90,000,速動比率減少,營運資金不變 (B)顧客破產,所欠帳款$120,000 確定無法收回,流動比率不變,速動比率不變 (C)宣告現金股利$60,000,預計 2 個月後發放,速動比率增加,營運資金減少 (D)以現金$100,000 償還應付帳款,流動比率不變,速動比率增加
71. 採用零售價法估計存貨,下列敘述何者正確? (A)正常損耗應視同銷貨從零售價中減除,但不影響成本及成本比率 (B)銷貨折扣及折讓在計算期末存貨零售價時應作為銷貨之減項 (C)先進先出成本與淨變現價值孰低零售價法又稱為傳統零售價法 (D)採用成本與淨變現價值孰低零售價法,計算期末存貨零售價時應減除「淨減價」
72. 財務報表必要之註釋係指 (A)重要會計政策之彙總說明及衡量基礎 (B)會計師查核公費 (C)盈餘分配所受之限制 (D)重大之期後事項
73. 台中公司於 103 年 9 月 1 日持面額$600,000,票面利率 5%,原為 X 天到期票據至台灣銀行貼現,貼現期間 Y 天,現已知 X:Y=3:1、X+Y=240,且台中公司於貼現日認列$3,200 之應收票據貼現負債折價。下列敘述何者錯誤?(一年以 360 天計算) (A)貼現日收到現金$606,800 (B)貼現率為 8% (C)貼現率為 9% (D)貼現日認列利息收入$5,000
74. 保留盈餘中已提撥「擴充廠房準備」金額$600,000 (A)保留盈餘總額不因提撥而受影響 (B)表示公司為了擴充廠房已限制保留盈餘$600,000 不得分配股利 (C)表示公司已有$600,000 資金可以擴充廠房 (D)表示已限制$600,000 現金的用途作為擴充廠房使用
75. 普通股股東之權利包括 (A)清算時的財產優先分配權 (B)優先認股權 (C)盈餘分配權 (D)表決權
76. 下列何者應列為其他綜合損益? (A)不動產、廠房及設備重估增值 (B)受領贈與庫藏股票之公允價值 (C)金融資產未實現評價損益 (D)買賣庫藏股成本小於售價
77. 有關應收帳款顧客未享之現金折扣之處理,下列敘述何者不正確? (A)淨額法:認列為非常收益 (B)總額法:認列為銷貨收入 (C)淨額法:不認列 (D)總額法:認列為銷貨成本之減項
78. 關於企業之會計資訊系統有許多共通性,是基於 (A)組織規模類似 (B)財務報表的架構類似 (C)處理交易的流程類似 (D)主管機關類似
79. 太陽公司 102 年之總資產報酬率為 21.6%,淨利率為 10.08%(其同業標準之總資產報酬率為30%,淨利率為 10%)。該公司 102 年之銷貨收入為$1,200,總資產為$560。其他條件不變下,下列分析資料何者正確? (A)同業之資產週轉率為 3 (B)若依同業總資產報酬率標準,太陽公司應縮減總資產$156.8 (C)若依同業標準,太陽公司應擴充總資產$100 (D)欲達同業淨利率標準,太陽公司應提高銷貨收入$9.6
80. 青山公司於 103 年 12 月 31 日總負債為$30,000,權益總額為$45,000;高原公司總負債是$25,000,權益總額是$20,000,兩家公司當年度淨利皆為$6,000。則下列哪一個敘述正確?(假設忽略利息與所得稅) (A)青山公司大約有 40.0%的資產是藉由舉債取得,而高原公司則約有55.6% (B)青山公司的資產報酬率低於高原公司 (C)青山公司的負債對權益比率是0.67,而高原公司是 1.25 (D)高原公司的資產報酬率低於青山公司
 阿摩線上測驗
登入
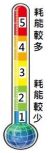 (A)省水標章 (B)環保標章 (C)奈米標章 (D)能源效率標示