所屬科目:水利會◆會計學概要
1.在國際會計準則理事會發布的財務會計觀念架構中,下列哪一項不屬於強化性品質特性? (A)時效性 (B)攸關性 (C)可比性 (D)可驗證性
2.臺中公司 2024 年期末存貨高估$1,200,則此錯誤對該公司 2025 年之權益有何影響? (A)低估$1,200 (B)無影響 (C)高估$1,200 (D)需要更多資訊才能判定
3.臺中公司 2025 年初的權益總額為$160,000,年底總資產為$590,000,總負債為$400,000。臺中公司在 2025 年增資$12,000 且支付股利$25,000,則臺中公司 2025 年的淨利為何? (A) $43,000 (B) $30,000 (C) $17,000 (D) $13,000
4.應付公司債折價的攤銷額,將使當期: (A)利息費用增加 (B)利息費用減少 (C)公司債帳面金額減少(D)利息收入增加
5.有關結帳分錄的敘述,下列何者正確? (A)為會計循環中的選擇性步驟 (B)在進行調整之前進行 (C)用來結清永久性帳戶或實帳戶 (D)記錄於普通日記簿中
6.有關無形資產的敘述,下列何者正確? (A)所有無形資產均應攤銷 (B)無形資產無實體存在,故僅需在財務報表上附註揭露 (C)只有當購併企業時,商譽才可入帳 (D)發展階段之成本常在發生時即資本化為「發展成本」
7.臺中公司 2025 年的財務資料如下:
銷貨淨額: $600,000
銷貨成本: $300,000
年初應收帳款:$100,000
年底應收帳款:$200,000
請問臺中公司當年度的應收帳款週轉率為多少? (A) 1 次 (B) 2 次 (C) 3 次 (D) 4 次
8.現金股利宣告與發放的累積效果,對公司資產負債表的影響為何? (A)減少負債與權益 (B)增加總資產與權益 (C)增加總資產與減少權益 (D)減少權益與總資產
9.下列何者不會列為非流動資產項目? (A)待出售非流動資產 (B)投資性不動產 (C)無形資產 (D)不動產、廠房及設備
10.下列何者屬於消耗性生物資產? (A)茶樹 (B)飼養繁殖用的種豬 (C)飼養成熟後生產羊奶的乳羊 (D)飼養成熟後屠宰為牛肉的肉牛
11.流動負債是指公司預期於下列何者期間內清償之債務? (A)一年內 (B)一個營業循環內 (C)一年內或一個營業循環內,以較長者為準 (D)一年內或一個營業循環內,以較短者為準
12.一項債券發行若以高於面額的價格出售(即溢價發行),則其市場利率為何? (A)與債券上載明的利率無關 (B)高於債券上載明的利率 (C)等於債券上載明的利率 (D)低於債券上載明的利率
13.在編製現金流量表時,將公司債轉換為普通股的交易事項應列報於下列何項? (A)營業活動 (B)籌資活動 (C)投資活動 (D)財務報表附註或補充附表
14.臺中公司於 2025 年 7 月 1 日購入辦公設備,成本為$200,000,估計耐用年限 5 年,殘值為$40,000。 若公司採用倍數餘額遞減法提列折舊,則每年適用於帳面價值之固定折舊率及購買後第二年度的折舊費 用分別為何? (A) 20%;$40,000 (B) 20%;$16,000 (C) 40%;$64,000 (D) 40%;$32,000
15.臺中公司 2024 年 12 月 31 日保留盈餘為$480,000。在 2025 年 1 月 1 日有 200,000 股,面額$10 之普 通股流通在外。2025 年有下列交易事項:宣告並發放每股$0.5 之現金股利、宣告並發放 5%之股票股利, 每股市價為$15,當年度公司淨利為$320,000。則臺中公司 2025 年期末保留盈餘為多少? (A) $550,000 (B) $600,000 (C) $700,000 (D) $800,000
16.臺中公司 6 月初設置定額零用金$5,000,保管人於 6 月底提出付款清單及憑證請求撥補,該月份各 項收據如下:郵電費$820,銷貨運費$2,500 及雜費$1,270,另尚餘現金$400。有關 6 月底撥補零用金的分 錄,下列何者正確? (A)借記:現金短溢$10 (B)貸記:現金$4,590 (C)貸記:零用金$4,600 (D)貸記:現金短溢$10
17.臺中公司在 2024 年 12 月 31 日,有 1,000 股,8%,每股面額$100 的累積特別股流通在外。此外, 尚有 100,000 股每股面額$10 的普通股流通在外。2024 年度董事會宣告發放$5,000 的現金股利,2025 年 度宣告發放$50,000 的現金股利。請計算 2025 年度普通股及特別股股東所獲得之股利各為多少? (A) $42,000;$8,000 (B) $39,000;$11,000 (C) $34,000;$16,000 (D) $45,000;$5,000
18.臺中公司於 2025 年開始營運,並對其銷售產品提供一年保固。公司估計 2025 年售出 400,000 單位 產品中,將有 5%單位會因維修而退回,且每單位維修成本為$8。2025 年實際送修 16,000 單位產品,其維修成本共為$128,000。2025 年底臺中公司在財務報表上應報導: (A)保固費用為$128,000 (B)保固費用為$160,000 (C)保固負債為$128,000 (D)保固負債為$160,000
19.臺中公司在 2025 年 1 月 1 日以$103,240 的價格發行面額$100,000,票面利率 10%,4 年期的公司債。 發行時有效利率為 9%,每年 12 月 31 日付息一次,溢價採有效利率法攤銷。在第一個付息日後,臺中公司的未攤銷溢價餘額為多少? (A) $2,532 (B) $2,430 (C) $3,240 (D) $1,916
20.依據經濟個體假設,下列何者正確? (A)若不同個體均為公司組織,其經濟活動可以合併記錄 (B)企業之經濟活動均須向證券主管機關申報 (C)獨資企業之經濟活動不得與業主個人之經濟活動區分 (D)企業之經濟活動應與業主個人之經濟活動分開
21.有關費用認列原則之敘述,下列何者正確? (A)收入應於賺得之期間認列 (B)損益表之費用,應與資產負債表之應付帳款配合 (C)費用應於相關收入賺得之期間認列 (D)企業生命應劃分為若干人為之會計期間
22.編製結帳分錄時,下列敘述何者正確? (A)應貸記各收入帳戶 (B)應貸記各費用帳戶 (C)若本期有淨利,應借記保留盈餘帳戶 (D)應借記股利帳戶
23.大安公司倉庫管理人員負責保管倉庫存貨,並同時維護該存貨之會計紀錄。此情況違反下列何項內 部控制原則? (A)憑證與紀錄程序 (B)獨立內部查核 (C)職能分工 (D)責任劃分
24.處分廠房設備時,其處分損益是以下列何者比較而決定? (A)資產之重置成本與原始成本 (B)資產之帳面金額與原始成本 (C)資產之原始成本與處分所得價款 (D)資產之帳面金額與處分所得價款
25.下列何種金融資產之評價變動數應列入本期損益? (A)透過其他綜合損益按公允價值衡量之金融資產 (B)透過損益按公允價值衡量之金融資產 (C)按攤銷後成本衡量之金融資產 (D)所有債務工具投資
26.大林公司於 X1 年 5 月 31 日支付$12,600,購買 18 個月的保險。試問 X1 年 12 月 31 日資產負債表 中之預付保險費應為何? (A) $0,因預付保險費應列報於損益表 (B) $4,900 (C) $7,700 (D) $12,600
27.大成公司 X1 年之銷貨收入為$24,000,銷貨成本為$16,000,營業費用為$6,000。試問大成公司 X1 年之銷貨毛利為何? (A) $0 (B) $2,000 (C) $8,000 (D) $18,000
28.股票股利與股票分割對保留盈餘餘額之影響,下列何者正確? (A)股票分割使保留盈餘增加,股票股利對保留盈餘無影響 (B)股票分割對保留盈餘無影響,股票股利使保留盈餘減少 (C)股票分割使保留盈餘減少,股票股利使保留盈餘減少 (D)股票分割對保留盈餘無影響,股票股利對保留盈餘無影響
29.下列何項財務比率是以加權平均流通在外普通股股數作為分母計算? (A)本益比 (B)普通股股東權益報酬率 (C)每股盈餘 (D)股利支付率
30.有關速動比率之敘述,下列何者正確? (A)可快速衡量企業之長期償債能力 (B)以現金、短期投資及應收帳款淨額與流動負債相比而得 (C)以綜合損益表之一項目除以資產負債表之一項目計算而得 (D)與流動比率相同,僅差在計算結果須四捨五入為整數百分比
31.甲公司於 4 月 25 日賒銷商品$6,400,付款條件為 2/10、n/30。4 月 28 日,甲公司同意顧客因商品瑕 疵退貨$400。若顧客於 5 月 4 日付清貨款,則甲公司收到之款項為何? (A) $5,880 (B) $6,272 (C) $6,400 (D) $6,000
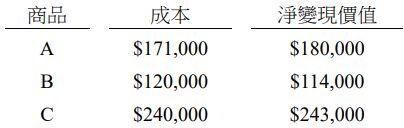
32.以下為南港公司年底之存貨相關資料:
若南港公司採成本與淨變現價值孰低法,則資產負債表中應報導之存貨金額為何? (A) $525,000 (B) $537,000 (C) $531,000 (D) $543,000
33.中永公司設置定額零用金$250,目前零用金保管箱內有現金$44 及支出收據$200。若中永公司撥補 零用金,則該分錄應包括下列何者? (A)貸:現金$206 (B)貸:零用金$206 (C)貸:現金短溢$6 (D)貸:現金$200
34.德昌公司採定期盤存制。X1 年 5 月 1 日,德昌公司有期初存貨 300 件,每件成本$3.50。5 月份分 別進貨 600 件,每件成本$3.50;另進貨 900 件,每件成本$4.00。德昌公司 5 月份共銷售 1,500 件,每件 售價$6。若德昌公司採平均成本法計算存貨成本,則 X1 年 5 月 31 日應報導之期末存貨金額為何? (A) $1,050 (B) $1,125 (C) $1,200 (D) $6,750
35.百利公司於 X1 年 1 月 1 日支付年利息後,以 105 價格提前贖回公司債。該公司債面額為$600,000, 贖回日之帳面金額為$621,500。百利公司於該公司債贖回之會計處理,應包括下列何者? (A)借:應付公司債$30,000 (B)貸:現金$652,575 (C)認列公司債贖回損失$21,500 (D)認列公司債贖回損失$8,500
36.甲公司於 X1 年 1 月 1 日以$60,000 購入乙公司發行之 5 年期、票面利率 10%、每張面額$1,000 之公 司債 60 張。甲公司是在以收取合約現金流量及出售為目的之經營模式下持有該公司債。甲公司對該投資 之購入分錄應包括下列何者? (A)借:現金$60,000 (B)借:按攤銷後成本衡量之金融資產$60,000 (C)借:透過損益按公允價值衡量之金融資產$60,000 (D)借:透過其他綜合損益按公允價值衡量之金融資產$60,000
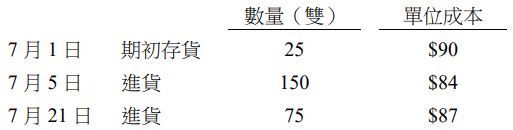
37.美景公司採永續盤存制,運動襪為其存貨項目之一,7 月份該商品之資料如下:
7 月 14 日銷貨 100 雙,7 月 30 日銷貨 70 雙,售價均為$120。假設美景公司以先進先出法計算存貨成本, 則 7 月 31 日之期末存貨應為何? (A) $6,870 (B) $6,885 (C) $6,945 (D) $14,490
38.永和公司於 X1 年 10 月 1 日向萬特銀行借款,簽發 3 個月到期、面額$125,000、年利率 8%之票據。 若永和公司已於 X1 年底認列應計利息,則票據到期清償時應作下列何項分錄? (A)借:應付票據$127,500;貸:現金$127,500 (B)借:應付票據$125,000;借:應付利息$2,500;貸:現金$127,500 (C)借:應付票據$125,000;借:應付利息$10,000;貸:現金$135,000 (D)借:應付票據$125,000;借:利息費用$2,500;貸:現金$127,500
39.春日公司 X1 年之相關資料如下:稅前淨利$620,000,折舊費用$72,000,處分設備利益$25,000,所 得稅費用$124,000,應收帳款減少$40,000,應付帳款減少$51,000,應付所得稅增加$34,000,宣告並支付 現金股利$83,000。春日公司 X1 年營業活動之淨現金流入為何? (A) $483,000 (B) $532,000 (C) $566,000 (D) $591,000
40.大展公司 X1 年發生下列交易:賒銷商品$72,000,預收 X2 年之服務費$32,000,支付薪資$10,000, 於 X1 年 12 月購買供 X2 年公務出差使用之機票$4,000。若大展公司採應計基礎會計制度,則 X1 年之淨 利為何? (A) $62,000 (B) $94,000 (C) $90,000 (D) $58,000
(一)2025 年的銷貨成本。【5 分】
(二)2025 年的銷貨(賒銷)淨額。【5 分】
(三)2025 年的淨利。【5 分】
(四)2025 年 12 月 31 日的資產總額。【5 分】
(一)該設備之成本。【5 分】
(二)採直線法之 X1 年折舊費用。【5 分】
(三)採活動數量法之 X1 年折舊費用。【5 分】
(四)採雙倍餘額遞減法之 X1 年折舊費用。【5 分】
 阿摩線上測驗
登入