所屬科目:iPAS◆淨零碳規劃管理師◆初級
1. 依據《溫室氣體排放量盤查登錄及查驗管理辦法》,下列何者最符合盤查、登錄及查驗三者之關係? (A)查驗完成後,即可免辦盤查、登錄及後續申報; (B)完成盤查登錄程序後,即視為完成查驗作業; (C)盤查、登錄及查驗均有法定程序,應依法辦理; (D)查驗制度僅適用產品碳足跡,不適用組織盤查作業
2. 組織型溫室氣體盤查在排放量計算中,下列哪一項屬於「活動數據」? (A)全球暖化潛勢(GWP); (B)碳排放量; (C)燃料使用量; (D)地區電力排放係數
3. 某公司完成 2025 年度溫室氣體盤查,排放量經計算為 18,625.56743tCO₂e。依規定 登錄時,應填列為何? (A)18,625.56tCO₂e; (B)18,625.567tCO₂e; (C)18,625.5675tCO₂e; (D)18,626tCO₂e
4. 進行組織型溫室氣體盤查時,若燃料使用量缺乏直接量測數據,而企業須採用估 算方式取得活動數據,下列何者最符合資料品質管理原則? (A)當無法取得實際量測數據時,可採用未具明確來源之估計值,以完成排放量計 算權; (B)使用上游供應商提供的預估量; (C)使用能反映實際活動的替代性數據並說明假設; (D)引用同業或同產業之平均數據,以確保與其他企業之盤查結果具有一致性
5. 某上市櫃公司僅受金管會永續資訊揭露規範,其組織邊界設定方式應如何選擇? (A)須使用營運控制權法; (B)須使用股權比例分攤; (C)須使用財務控制權法; (D)營運控制權法或股權比例法皆可
6. 在組織推動溫室氣體盤查的實務流程中,通常首先由高階主管指派盤查推動小 組,而非直接由工程師進行排放量計算,其主要原因為何? (A)工程技術人員通常僅具備設備操作經驗,未必具備完整之溫室氣體盤查專業知 識; (B)溫室氣體盤查涉及多部門之活動數據蒐集,須透過高階主管支持以促進跨部門 合作; (C)高階主管須親自參與各項活動數據計算,以確保最終盤查結果之正確性與完整 性; (D)現行法規規定溫室氣體盤查工作僅能由管理階層執行,工程技術人員不得參與 相關作業
7. 關於事業執行溫室氣體排放量盤查的六步驟作業流程(1.盤查資料保存、2.邊界設 定、3.數據品質管理、4.排放源鑑別、5.排放量清冊及盤查報告書、6.排放量計 算 ),下列何者為正確之盤查執行程序? (A)243651; (B)246315; (C)231465; (D)234561
8. 關於金管會(永續報告書)與環境部(氣候變遷因應法列管事業)對溫室氣體盤 查邊界之要求,下列敘述何者正確? (A)環境部要求必須涵蓋海外子公司,而金管會限於國內單一場址; (B)金管會看財報邊界,環境部以登記範圍為準; (C)兩者皆強制要求必須採用「財務控制法」來設定邊界; (D)環境部規範的邊界大於金管會規範的財務報表邊界
9. 依據環境部溫室氣體排放量盤查登錄相關規定,下圖中各單位均具有圖示所示之登 記資格,應劃分為幾個不同的盤查邊界? (A)1 個; (B)2 個; (C)3 個; (D)4 個
10. 組織採用「股權比例法」設定溫室氣體盤查邊界時,對於合資企業(Joint Venture)之排放量,應如何認列? (A)不包括合資企業的排放量; (B)僅包括合資企業的 Scope 1 和 Scope 2 排放量; (C)按照股權比例分攤合資企業的排放量; (D)必須全部納入報告範疇
11. 依據 ISO 14064-1:2018 規定,組織若採用「財務控制權法」設定組織邊界,下列 何者應納入溫室氣體盤查範圍? (A)由組織負責營運管理與決策,但未具財務控制權且未納入合併報表之子公司; (B)組織持股比例雖不高,但因具財務控制權而須納入合併財務報表之子公司; (C)所有承包商、委外廠商及供應鏈上下游活動所產生之排放,均須納入組織邊 界; (D)僅限由組織持有 100%股權且完全擁有之子公司,始須納入溫室氣體盤查
12. 某工業園區同一地址內,同時登記有「甲公司」與「乙公司」兩家不同工廠登記 證。甲公司進行環境部列管事業溫室氣體盤查時,發現廠區內一座廢水處理場位 於甲公司地理圍牆範圍內,但由甲、乙兩家公司共同持有與使用。依據相關盤查 指引,甲公司應如何設定盤查邊界? (A)因共用設施位於甲公司圍牆範圍內,故乙公司於該廠區所產生之所有排放均應 納入甲公司盤查; (B)應依工廠登記證界定盤查邊界,無法區分時應依協議或持分比例分攤排放; (C)共用設施之排放歸屬不易界定,因此甲公司僅需盤查自有辦公室及生產設備之 排放即可; (D)因兩家公司共同使用同一廢水處理設施,故應由甲、乙兩家公司合併申報並視 為單一排放源管理
13. 某石化廠將廠內廢水處理設施及其操作人員全權委由專業環保公司管理,但該設 施位於石化廠圍牆內,產權仍屬石化廠,且水電費亦由石化廠支付。若石化廠採 用「營運控制權法」設定組織邊界,則該廢水處理場產生之甲烷(CH₄)逸散排放 應如何界定? (A)應列為石化廠之類別一排放,因為石化廠擁有營運控制權且承擔營運風險; (B)應列為環保公司之類別一排放,而石化廠則列為類別四之間接排放; (C)應列為石化廠之類別五排放,視為委外處理營運廢棄物所產生之排放; (D)應由石化廠與環保公司共同認列,並分別列入雙方之類別三排放
14. 根據溫室氣體盤查指引,若百貨公司或鐵路車站之盤查邊界內設有進駐餐廳或商 店,且該進駐單位未辦理獨立商業登記時,下列何者為正確之處理方式? (A)該餐廳非由百貨公司或車站營運,因此不納入盤查; (B)百貨公司或鐵路車站盤查時,仍應將該餐廳納入其盤查邊界; (C)由該進駐單位自行向環境部申請另一個管制編號辦理盤查; (D)盤查該餐廳的用電量,不需考慮其瓦斯燃燒之直接排放
15. 某公司 2 位員工出差拜訪客戶。員工甲騎乘機車 4 公里至捷運站,員工乙駕駛自用 車 4 公里至同一捷運站;兩人隨後共同搭乘捷運 15 公里,再轉乘公車 6 公里至目 的地,最後步行至客戶公司(步行碳排放量不計)。依下表交通運具排放係數計 算,請問此次兩位員工單趟出差共產生多少碳排放量? (A)2.9608kgCO₂e; (B)2.5006kgCO₂e; (C)2.3608kgCO₂e; (D)1.9006kgCO₂e
16. 某公司有員工 45 人,已知化糞池逸散 CH₄排放數為 3.825 公斤 CH₄ /人年,本次 盤查 GWP 採用 IPCC AR5 版本,CH₄之 GWP 為 28,請問某公司年度化糞池逸散 量為多少公噸二氧化碳當量? (A)0.0041895; (B)4.8195; (C)481.95; (D)4819.5
17. 進行溫室氣體排放量化時,若缺乏燃料實際重量資料,僅取得採購發票金額及平 均單價,下列何者最符合活動數據管理原則? (A)依採購發票金額及平均單價推估燃料用量,並於報告中說明估算方法及不確定 性; (B)依同期間其他月份之平均燃料用量估算,但因屬估算資料,可免揭露估算依 據; (C)依採購發票金額推估燃料用量,並於查證完成後再決定是否補充相關佐證資料; (D)以歷年燃料平均使用量替代當年度活動數據,只要排放趨勢一致即可作為量化 依據
18. 某工廠鍋爐以木屑(生質燃料)作為燃料。依據溫室氣體盤查原則,在計算組織 直接溫室氣體排放總量(CO₂e)時,下列哪一項排放量不應加總於直接排放總 量,而應另行揭露? (A)木屑燃燒產生之甲烷(CH₄)排放量; (B)木屑燃燒產生之氧化亞氮(N₂O)排放量; (C)木屑燃燒產生之生質二氧化碳(CO₂)排放量; (D)木屑燃燒所產生之其他直接溫室氣體排放量
19. 企業進行溫室氣體盤查時,若排放來源為生物質分解產生之甲烷,應如何處理 GWP 係數? (A)套用二氧化碳排放係數計算; (B)視為能源使用排放不需區分來源; (C)僅需記錄甲烷量不需換算排放量; (D)依生物甲烷對應係數進行換算
20. 某工廠進行組織型溫室氣體盤查,已知: 一、製程使用天然氣排放 600tCO₂e。 二、外購電力排放 400tCO₂e。 三、出租予第三方獨立營運之倉儲,其用電排放 50tCO₂e。 四、員工公務車油耗排放 20tCO₂e。 若工廠採用「營運控制權法」設定組織邊界,下列何者為其應認列之類別一與類 別二排放總量? (A)應納入所有排放來源,類別一與二合計 1,070tCO₂e; (B)應排除第三方獨立營運倉儲之用電排放,類別一與二合計 1,020tCO₂e; (C)應僅計入固定燃燒源及外購電力,類別一與二合計 1,000tCO₂e; (D)應排除員工公務車之油耗排放,類別一與二合計 1,050tCO₂e
21. 某企業年度溫室氣體排放量為 2,000tCO₂e,其中 100tCO₂e 來自生物質燃料燃燒產 生之 CO₂。在溫室氣體報告書中,該 100tCO₂e 應如何處理? (A)納入類別一總排放量計算,並與化石燃料排放合併揭露; (B)以生物來源 CO₂形式單獨揭露,但不納入總排放量加總計算; (C)因生質碳具有碳中性特性,該排放量可免於報告書中揭露; (D)併入類別二能源間接排放,作為外購能源排放之一部分
22. 關於組織於 ISO 14064-1:2018 外部查證前應準備之文件,下列何者正確? (A)ISO 14001 驗證文件; (B)內部管理規程、組織架構及內部稽核結果; (C)製程資訊、排放係數資料及合格人員名單; (D)溫室氣體盤查清冊、盤查報告書及管理程序書
23. 關於溫室氣體盤查報告書應揭露之內容,下列何者不包含於其中? (A)基準年或其他過去的溫室氣體盤查清冊之任何重新計算; (B)說明先前使用的量化方法之任何變更之理由; (C)說明歷次過去的溫室氣體數據負責單位及負責人之任何改變; (D)說明將任何重大溫室氣體源或溫室氣體匯排除量化之理由
24. 某企業盤查時僅納入主要生產設備排放,未考量冷媒逸散與公務車使用。此作法 主要違反溫室氣體清冊之何項原則? (A)完整性; (B)相關性; (C)一致性; (D)透明度
25. 依據溫室氣體盤查報告書之基本內容要求,某公司盤查報告書目前包含下列章 節: 一、公司基本資料 二、盤查邊界設定 三、排放量計算 四、查驗結果 五、減量規劃 若欲使其內容更趨完整,下列何者最應補入? (A)財務績效、供應商管理、客戶滿意度; (B)排放源鑑別、數據品質管理、其他主管機關規定事項; (C)員工訓練紀錄、減碳宣導活動、永續獎項; (D)碳權交易紀錄、碳中和聲明、產品碳足跡
26. 關於 ISO 14064-1:2018 規定之溫室氣體盤查報告內容,下列何者係用以界定應盤 查之排放? (A)界定重大排放準則; (B)文件報告期間資訊; (C)生產製程排放源; (D)組織盤查過程說明
27. 依據我國環境部《溫室氣體排放量盤查登錄管理辦法》之規定,應辦理盤查登錄 之事業,其盤查、登錄及查證相關之原始資料、計算過程及證明文件,至少應保 存多久? (A)3 年; (B)4 年; (C)5 年; (D)6 年
28. 在執行產品碳足跡盤查的數據檢核程序中,關於資料品質管理原則的作法,下列 何者通常不符合? (A)透過質量平衡(Mass Balance)檢核投入與產出資料,並評估是否落於合理誤 差範圍; (B)確認活動數據以實際使用量為原則,並依庫存變動修正領用量後進行計算; (C)保存電費單、採購單及領料紀錄等佐證文件,以利後續查證及追溯; (D)盤查資料可與 ERP 或原始單據存在差異,只要經內部人員說明原因即可接受
29. 關於產品生命週期終結階段納入產品碳足跡(Carbon Footprint of Product, CFP)研 究之規定,下列何者不屬於生命終結階段之作業? (A)有機回收(如堆肥與厭氧消化); (B)製程剩餘原料或廢棄物之委外處理; (C)掩埋處理及掩埋場維護與甲烷排放管理; (D)焚化處理及底渣分類再利用作業
30. 依據 ISO 14067:2018 標準要求,於進行數據量化時,排放源計算至標的產品之 分配原則,其引用優先順序為何? (A)避免分配(Avoid Allocation)→物理分配法(Physical Allocation)→經濟分配 法(Economic Allocation); (B)物理分配法(Physical Allocation)→經濟分配法(Economic Allocation)→避免 分配(Avoid Allocation); (C)經濟分配法(Economic Allocation)→物理分配法(Physical Allocation)→避免 分配(Avoid Allocation); (D)避免分配(Avoid Allocation)經濟分配法(Economic Allocation)→物理分配法 (Physical Allocation)
31. 在計算產品碳足跡(Carbon Footprint of Product, CFP)時,為何不能直接使用組織 型碳盤查(GHG)的電力排碳係數? (A)因為 GHG 係數僅計算發電時的排碳; (B)因為 GHG 係數包含原料開採的排碳; (C)因為 GHG 係數專門用於計算水資源; (D)因為 GHG 係數已排除電網輸配損耗
32. 關於生命週期評估(Life Cycle Assessment, LCA)中「功能單位(Functional Unit)」之主要作用,下列何者正確? (A)規定產品在市場上必須具備之銷售價格基準; (B)提供量化基準,以比較相同服務下產品環境負荷; (C)統計工廠員工工時與碳排放之關聯程度分析; (D)用於換算產品重量與每單位體積碳排放關係
33. 關於生命週期評估(Life Cycle Assessment, LCA)之系統邊界設定,下列何者通常 不需納入產品生命週期評估範圍? (A)生產設備的維運保養; (B)輔助性物料之製造; (C)產品的研發; (D)生產階段的照明與空調
34. 關於生命週期評估(Life Cycle Assessment, LCA)中「使用階段」之溫室氣體排 放,下列何種產品通常於該階段排放占比最高? (A)寶特瓶裝礦泉水; (B)電冰箱或大型中央空調設備; (C)傳統鋼鐵建材或預拌混凝土; (D)木造家具或再生紙張
35. 關於產品類別規則(PCR)之適用原則及國際通用性,下列何者正確? (A)若同一產品已有適用之 PCR,企業仍可自行改採其他產品類別之 PCR,以提升 不同產品間之比較性; (B)依 ISO 14067:2018 規定,產品已有適用之 PCR 時,執行產品碳足跡量化原則 上應依該 PCR 辦理; (C)產品依我國環境部核定之 PCR 完成碳足跡查證後,即可直接作為各國產品環境 宣告之共同依據; (D)PCR 可由企業自行制定並直接採用,不須經公開審查或利害關係人參與程序
36. 國內某公司擬向環境部申請產品碳足跡標籤,於碳足跡資訊網查得該產品對應之 CCC Code 已有國內產品類別規則(PCR),但部分規定與產品特性不符。下列何 者為較適當之處理方式? (A)引用較符合產品特性的國外 PCR,完成第三方查證後即可據以申請國內產品碳 標籤; (B)依據「碳足跡產品類別規則訂定、引用及修訂指引」申請修訂該份國內 PCR; (C)使用 ISO 14067:2018 進行盤查,提出產品標籤申請時需加註說明該 PCR 為何 不適用; (D)申請作廢該份國內 PCR,重新制定屬於自家產品的 PCR
37. 依據 CNS 14027《環境標誌與宣告-產品類別規則(PCR)之制定》,關於產品類 別規則(PCR)應包含之必要內容,下列何者不正確? (A)功能或宣告單位; (B)系統邊界、資料品質要求及生命週期各階段之納入原則; (C)多重產品系統之分配原則; (D)碳標籤的標示方法
38. 依據產品類別規則(PCR)之生命週期系統邊界,下列何者通常不屬於產品「製 造階段」應納入評估之流程? (A)能資源與電力之消耗; (B)製程用水供應; (C)製程廢棄物處理; (D)各原料到製造工廠之運輸
39. 關於在臺灣申請碳足跡標籤與使用碳足跡產品類別規則(CFP-PCR)上,下列敘 述何者不正確? (A)若不申請碳足跡標籤則可依據 ISO 14067:2018 進行碳足跡盤查與計算即可, 不一定需要依據 PCR; (B)商品製造商、提供該類服務業者或產品業者所組成之同業公(協、商)會、政 府機關(構)均可擔任 PCR 制定者; (C)要向環境部申請碳足跡標籤或碳足跡減量標籤者,可依使用需要決定引用國內 或國外 PCR; (D)PCR 制定流程的準備階段,需將草案於網路上預告 14 日以上,供利害相關者 審閱
40. 某食品公司辦理蛋糕產品碳足跡(CFP)盤查。依國內 CFP-PCR 對一級數據 (Primary Data)蒐集之要求,其製造階段排放僅占「原料取得階段與製造階段」 總排放量之 5%。下列何者最符合數據蒐集要求? (A)應優先取得排放貢獻最高之原料供應商一級數據,且其數據必須經第三方查證 後始得採用; (B)應取得上游供應商之一級數據,使製造階段與供應商一級數據合計至少達總排 放量 5%,即可符合要求; (C)應取得上游供應商之一級數據,使製造階段與供應商一級數據合計至少達原料 取得與製造階段總排放量 10%; (D)若無法取得全部供應商資料,僅需蒐集供貨量占比超過 75%之供應商一級數 據,即可視為符合要求
41. 若某產品的碳足跡計算中,某輔助材料碳排放量極低(低於 1%),此時可依據何 種原則予以排除? (A)依據切斷規則原則予以排除; (B)依據分配計算原則予以排除; (C)依據功能單位原則予以排除; (D)依據數據品質原則予以排除
42. 產品碳足跡(CFP)採用「搖籃到墳墓(Cradle to Grave)」系統邊界時,下列何者 通常不納入碳足跡盤查範圍? (A)消費者往返零售通路購買產品所產生之交通排放; (B)原料自供應商運送至製造工廠之物流運輸排放; (C)製造產品所投入之原物料及相關製程排放; (D)產品使用階段所消耗之能源或其他資源排放
43. 產品碳足跡(CFP)生命終期(End-of-life)階段進行量化時,下列何者通常為主 要活動數據或資訊來源? (A)廢棄之產品或包裝材重量; (B)製程廢棄物處理方式; (C)產品或包裝材清運距離; (D)製造產品時經過哪些程序
44. 關於產品碳足跡(CFP)系統邊界之規範,下列何者通常需納入 B2C 產品碳足跡 計算,但 B2B 產品通常可不納入或視情境決定? (A)原料取得階段的相關溫室氣體排放; (B)產品生產製造的相關溫室氣體排放; (C)零組件運輸至工廠的溫室氣體排放; (D)產品使用階段的相關溫室氣體排放
45. 關於商品(Goods)與服務(Services)之生命週期製程地圖(Process Map),下列 哪一階段在兩者間通常無明顯差異? (A)製造階段; (B)配送銷售階段; (C)使用階段; (D)廢棄處理
46. 關於產品碳足跡(CFP)研究中,若相同產品採用不同的系統邊界進行量化,最 可能對研究結果造成下列何種影響? (A)排放係數可自動修正系統邊界差異,使結果維持一致; (B)排放結果可能被高估或低估; (C)功能單位通常須重新定義,才能消除不同系統邊界造成之量化差異; (D)系統邊界僅影響資料蒐集成本,不影響量化結果
47. 關於產品碳足跡結果闡釋(Interpretation)階段,下列何者為其主要目的? (A)檢視碳足跡結果之完整性與一致性,並確認資料是否符合研究目的; (B)評估結果完整性、敏感度及一致性,並提出結論與建議; (C)比較各生命週期階段排放量,僅以排放最高之階段作為改善重點; (D)依量化結果直接決定產品售價及節能改善方案,作為最終研究結論
48. 企業欲依 ISO 14067:2018 進行產品碳足跡比較,下列何項條件最重要? (A)確保功能單位與系統邊界一致; (B)優先選擇排放量較低產品比較; (C)僅比較製造階段能源使用量; (D)依企業規模調整計算方法
49. 依據 ISO 14067:2018 產品碳足跡報告揭露原則,下列何者資訊通常不須單獨揭 露? (A)產品所含之零件的碳排放量; (B)來自飛機運輸的碳排放量; (C)源自化石的淨溫室氣體量; (D)源自生物的淨溫室氣體量
50. 在產品生命週期的碳排評估中,若企業購買了碳權,是否可以直接將該產品的碳 足跡計算為零? (A)不可以,計算碳足跡不允許應用碳抵換; (B)可以,只要碳權經過第三方機構認證; (C)不可以,除非碳權來自於植樹造林專案; (D)可以,購買碳權即可抵消所有的碳排
 阿摩線上測驗
登入
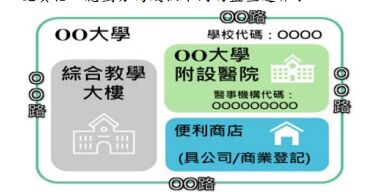 (A)1 個; (B)2 個; (C)3 個; (D)4 個
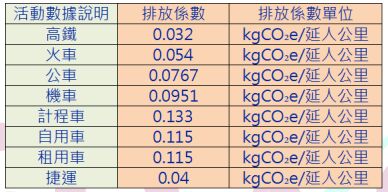 (A)2.9608kgCO₂e; (B)2.5006kgCO₂e; (C)2.3608kgCO₂e; (D)1.9006kgCO₂e