所屬科目:會計學
1. 下列各選項何者 為誤 ? (A) 在成本法下,庫藏股是股東權益總數的減項 (B) 已認但未發行之股本是股本的加項 (C) 公司宣告現金股利時,將增加股東權益總額 (D) 以公司所需資產抵繳股款時,若其資產公平市價較客觀,則應按資產公平市價入帳
2. 某公司在 89 年 1 月 1 日擁有 $400,000 存貨,89 年間共進貨 $3,000,000,另支付進貨運 費 $60,000,關稅 $150,000;取得進貨現金折扣 $10,000,至當年 12 月 31 日結存存貨 $600,000,則該公司在 89 年度存貨週轉率為 (A) 6.4 (B) 4.6 (C) 6 (D) 5.6
3. 則 89 年度應提列壞帳金額為 (A) $64,000 (B) $74,000 (C) $92,000 (D) $94,000
4. 延續第 3 題,若該公司採銷貨之 2%計提壞帳,則 89 年底資產負債表備抵壞帳餘額應為 (A) $70,000 (B) $50,000 (C) $80,000 (D) $110,000
5. 乙公司之流動比率為 0.82,則發生賒購商品之交易後(採永續盤存制),會使原來之流動 比率: (A) 不變 (B) 上升 (C) 下降 (D) 不一定
6. 有關以交換方式取得資產之交易,下列何者敘述 為誤 ? (A) 同類資產交換發生損失時,不論是否有無現金收付,均承認損失 (B) 同類資產交換發生利益時,在有現金收入情況下,應全數承認利益實現 (C) 不同類資產交換發生損失時,在有現金收入情況下,新資產入帳成本等於原有資產之 公平市價減收入現金金額 (D) 不同類資產交換發生損失時,在有現金支出情況下,新資產入帳成本等於原有資產之 公平市價加支出現金金額
7. 則 88 年度應承認工程損失為何? (A) $6,000 (B) $10,000 (C) $15,000 (D) $20,000
8. 延續第 7 題,試問在全部完工法下,則 88 年度應承認工程損失為何? (A) $0 (B) $6,000 (C) $10,000 (D) $20,000
9. 既經採用的會計原則或方法,應於以後會計期間內繼續採用之目的在使會計資訊具 (A) 正確性 (B) 時效性 (C) 可驗證性 (D) 可比較性
10. 證期會由要求上市、上櫃公司從需編年報加以公佈,到要求編半年報,進而要求編季報, 甚至要求報導月營收資料,其目的在提高會計資訊的 (A) 正確性 (B) 時效性 (C) 可驗證性 (D) 可比較性
11. 下列有關存貨之敘述,何者 為誤 ? (A) 定期盤存制須於期末盤點存貨方知當期之銷貨額 (B) 永續盤存制須於期末盤點存貨方知存貨庫存盈虧 (C) 定期盤存制於進貨時借記「進貨」科目 (D) 永續盤存制於銷貨時借記「銷貨成本」科目
12. 甲公司於 89 年 1 月 1 日購入機器一部成本 $240,000,預估殘值 $40,000,可使用 5 年, 該公司以雙倍數餘額遞減法攤提折舊費用,上述機器 90 年度的折舊費用為 (A) $48,000 (B) $53,800 (C) $57,600 (D) $62,400
13. 某製造業者於生產部門產生超出正常可忍受的損耗,即產生異常損耗。此項損耗應列為 (A) 生產成本 (B) 損益表上「營業費用」 (C) 資產負債表上「未攤銷損失」 (D) 若符合非常損益之條件即列為「非常損益」,否則列為「營業外損益」
14. 下列何者 不是 「或有負債」? (A) 訴訟中預計賠償款 (B) 對他人提供財務擔保 (C) 百貨公司出售禮券 (D) 談判中之侵權賠償款
15. 在第 3 號「利息資本化會計處理準則」下,處理自建資產建造期間使用資金之利息會計處理,下列何者選項最為適當? (A) 建造期間使用資金之利息,全部不得資本化 (B) 利息資本化金額僅限於該項資產建構期間,為支付該項資產成本所必須負擔之利息 (C) 建造期間所用之資金,不論是否實際支付利息,均應設算利息並予資本化 (D) 由公司自行決定是否將實際發生或設算利息資本化
16. 某公司於民國 84 年 7 月 1 日購入機器乙部,買入成本 $100,000,另支付安裝及試車費 $20,000,估計可使用 5 年,殘值 $15,000,公司採年數合計法計提折舊,至 86 年 12 月 31 日公司為提升機器性能,增添一附屬設備,耗費成本 $30,000,重新估計機器尚可再用 3 年,3 年後仍有殘值 $4,500。請問 88 年應提折舊若干? (A) $20,000 (B) $23,000 (C) $24,000 (D) $25,000
17. 台中公司 89 年 12 月 31 日的帳列現金餘額 $70,000,如果調節項目僅有在途存款 $5,000, 未兌現支票 $2,000,銀行代收票據為 $5,000,則 89 年 12 月 31 日台中公司之正確現金餘 額為若干? (A) $73,000 (B) $75,000 (C) $76,000 (D) $80,000
18. 下列敘述,何者最能適切描述我國現行研究發展費用的會計處理? (A) 累積於一特定帳戶,直至未來利益之存在能夠確定時,再轉列適當科目 (B) 其會計準則制定是為符合所得稅費用極小化 (C) 研究發展支出應於受益期間以有系統且合理的方法攤銷 (D) 研究發展支出應在發生當期立即以費用認列
19. 存貨之成本市價孰低法主要是基於會計上之 (A) 穩健原則 (B) 重要性原則 (C) 充分揭露原則 (D) 一致性原則
20. 雲林公司 89 年 10 月 31 日發生火災,存貨全部燒毀,截至 10 月底為止的銷貨收入及進貨 分別為 $100,000 及 $30,000,89 年 1 月 1 日的存貨為 $70,000,平均毛利率為銷貨收入 的 30%,則依毛利率法估計雲林公司火災中的存貨損失為 (A) $20,000 (B) $30,000 (C) $70,000 (D) $80,000
21. 某公司於 86 年 3 月 1 日奉准發行三年期債券一批,面額 $1,000,000,附息 6%,每年 3 月 1 日及 9 月 1 日付息。該批債券之半數於 86 年 3 月 1 日以折價發行,按面額之 94%售 出;另一半於 86 年 5 月 1 日以溢價發行,按面額之 102%售出,另計應付利息。公司採 直線法攤銷溢、折價。請問 86 年度之利息費用是多少?(以㆕捨五入計算至小數點 2 位) (A) $50,980.39 (B) $58,039.21 (C) $61,627.45 (D) $68,372.55
22. 下列各選項中何者為非常損益事項? (A) 可轉換債券之轉換損益 (B) 處分部門之損益 (C) 提前贖回債券損益 (D) 外幣兌換損益
23. 下列何者 不是 公司法規定之資本公積內容? (A) 股本溢價 (B) 出售固定資產的溢價 (C) 受領贈予之所得 (D) 出售違約分期付款銷貨之貨品溢價
24. 大台公司 89 年度淨利 $400,000,該年度年初及年底相關科目及餘額如下: 請問 89 年度由營業而來的現金流量是多少? (A) $445,000 (B) $465,000 (C) $485,000 (D) $495,000
25. 某公司設立定額零用金 $100,000,89 年底零用金保管箱中現金為 $80,000,另外零用金 請款憑單中進貨運費 $8,000,郵電費 $4,000,文具用品費 $4,000 及雜費 $3,600,試計 算現金短溢數 (A) $400 (B) $420 (C) $500 (D) $520
26. 物價上漲時,存貨計價方式由後進先出法改為先進先出法,則 (A) 營業淨利率減少 (B) 流動比率增加 (C) 毛利率不變 (D) 負債比率增加
27. 關於應付公司債折價之敘述,下列何者最為正確? (A) 應付公司債折價正常餘額為借方餘額 (B) 應付公司債折價攤銷數,將使利息利息費用減少 (C) 應付公司債折價與票面利率及有效利率無關 (D) 應付公司債折價發生於發行時有效利率小於票面利率
28. 天一公司於 86 年 1 月 1 日向地二公司借款,簽發面額 $6,000,000,年利率 15%,3 年期 的票據一張,天一公司於支付 86 年度的利息後,遂陷入財務困境,無力支付利息。至 88 年底,經協商後,地二公司同意作如下之讓步:87 及 88 年度的利息由 $1,800,000 減半為 $900,000,支付日延至 89 年 1 月 31 日,89 年度利息免收,本金部份以帳面價值 $4,500,000 而公平市價為 $5,000,000 的土地抵付。若因金額重大且不常發生,所得稅率為 25%,則 天一公司 88 年度損益表中應列報之債務整理利益為 (A) $0 (B) $1,100,000 (C) $1,425,000 (D) $1,900,000
29. 某甲計畫出售其商店,過去五年該商店之累積盈餘為 $460,000,若以該行業的平均報酬率計算,每年盈餘 $80,000,假設超額盈餘以 10%資本化計算,試問該商店之隱含商譽價值為何? (A) $0 (B) $120,000 (C) $130,000 (D) $140,000
30. 甲公司於 86 年初曾發行於 90 年 12 月 31 日到期,面額 $2,400,000,7%利率之可轉換公司債,利息係於每年年底支付。每 $1,000 公司債可轉換成 60 股甲公司面額為 $10 之普通股。87 年底應付公司債未攤銷之溢價餘額為 $50,000,若此時甲公司有面額 $120,000 公司債進行轉換,且當時的普通股市價為 $15,在採用帳面價值法下,甲公司關於此項交易會產生多少資本公積? (A) $14,500 (B) $22,900 (C) $40,000 (D) $50,500
31. 太平公司於民國 89 年 10 月 1 日以 $444,800 購買 500 張面額 $1,000,票面利率為 9%之他公司發行之公司債作為長期投資,市場利率為 12%,該公司債於五年後到期,每年 4 月 1 日及 10 月 1 日各付息一次,太平公司採用利息法攤銷折價,89 年 12 月 31 日長期債券投資之帳面價值為 (A) $442,000 (B) $446,000 (C) $446,894 (D) $458,144
32. 87 年 1 月 1 日,文升公司以現金 $600,000 購買大立公司 10%之普通股股權。此時大立公司淨資產帳面價值為 $5,000,000,投資成本與股權淨值之差異乃因大立公司折舊性資產低估之緣故,其尚有十年耐用年限。89 年 1 月 3 日,文升公司以現金 $2,340,000 購買大 立公司額外之 40%普通股股權,此時大立公司的淨資產帳面價值為 $5,400,000,投資成 本與股權淨值之差異乃因大立公司折舊性資產低估之緣故,其尚有八年耐用年限,87、88 及 89 年度大立公司的淨利分別是 $750,000、 $600,000 及 $800,000,而 87、88 及 89 年度文升公司自大立公司分別收到之現金股利為 $30,000、 $65,000 及 $250,000,文升公司對此項股權投資均按第 5 號「長期股權投資會計處理準則」之規定處理,試問 88 年底文 升公司長期投資帳戶餘額應為若干? (A) $570,000 (B) $600,000 (C) $630,000 (D) $617,500
33. 延續第 32 題,試計算 89 年底文升公司應認列投資收益為若干? (A) $300,000 (B) $330,000 (C) $367,500 (D) $410,000
34. 延續第 32 題,試問 89 年 12 月 31 日文升公司長期投資帳戶餘額應為若干? (A) $2,955,000 (B) $2,995,000 (C) $3,010,000 (D) $3,077,500
35. 京華公司在 89 年 12 月 31 日,會計年度終了時,擁有下列三種有價證券之投資,其有關資料如下: 年終經會計人員審視,前述三項有價證券之投資可歸類為下列兩項:(1) A 股票可列為經常性交易證券,認為可在十天內出售;(2) B 股票、C 債券可列為備供出售證券,可能在下一年度出售,試問京華公司在 89 年 12 月 31 日應列報多少的淨未實現持有利益於資產 負債表之股東權益項下? (A) $0 (B) $10,000 (C) $25,000 (D) $35,000
36. 89 年 1 月 3 日,大學城影印店與全錄公司簽訂一個十年期不可取消之影印機租賃合約, 合約中規定大學城影印店必須自第一年底起每年支付 $20,000 予全錄公司,且租約到期租賃物無條件移轉予承租人,大學城影印店並以資本租賃處理此筆交易。該影印機估計耐用年限為 12 年,無殘值,大學城影印店係採直線法折舊,經計算該租賃資產之給付現值為 $134,200(隱含利率 8%),就 89 年而言,大學城影印店應紀錄 (A) 利息費用 $13,420 折舊費用 $13,420 (B) 利息費用 $13,420 折舊費用 $11,183 (C) 利息費用 $10,736 折舊費用 $11,183 (D) 利息費用 $10,736 折舊費用 $10,736
37. 大同公司於 88 年 9 月 1 日將一部公平市價 $314,400 的機器,以 $314,400 的價格出售給 中租公司,同時大同公司以每月 $900 的租金向中租公司租回該機器,租期四年,無續約 或購回條款,88 年 9 月 1 日該機器之帳面價值為 $300,000,大同公司在 88 年 12 月 31 日止的會計年度為該機器承認多少租金費用? (A) $2,400 (B) $3,000 (C) $3,200 (D) $3,600
38. 以下有關出租人對於銷售型租賃之會計處理,何者為真? (A) 銷貨收入不因保證殘值或未保證殘值之存在而有不同 (B) 未實現利息收入應於租賃開始日立即全數轉列收入 (C) 原始直接成本應於租賃期間逐期攤銷 (D) 銷貨毛利不因保證殘值或未保證殘值之存在而有不同
39. 人人公司成立於 86 年初,其 86 年至 88 年之稅前會計淨利分別為 $700,000、 $1,000,000 及$1,600,000,稅率均為 30%。稅前淨利與課稅所得有下列差異: (1) 投資公債之利息收入每年 $200,000 依法免稅。 (2) 長期工程合約自 86 年開工,88 年完工。財務報表上依完工比例法分別認列 86、87 及 88 三年毛利為 $150,000、 $120,000 及 $200,000,報稅時於全部完工年度一次 認列毛利。 (3) 將辦公室租予他人使用,86 年初預收三年租金計 $600,000,報稅時於收現年度認 列收入。 試計算 86 年度損益表中認列之所得稅費用為 (A) $150,000 (B) $180,000 (C) $240,000 (D) $300,000
40. 延續第 39 題,試問 87 年認列所得稅費用之分錄為 (A) 貸:遞延所得稅負債 $36,000 (B) 貸:應付所得稅 $200,000 (C) 借:遞延所得稅資產 $60,000 (D) 借:所得稅費用 $300,000
41. 延續第 39 題,試計算 88 年之課稅所得為何? (A) $1,370,000 (B) $1,400,000 (C) $1,450,000 (D) $1,470,000
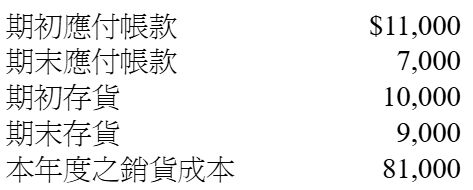
42. 下列資料取自甲公司 89 年度的會計記錄: 則甲公司 89 年度支付商品供應商金額為 (A) $80,000 (B) $84,000 (C) $85,000 (D) $86,000
43. 佳人公司民國 89 年相關資料如下:以現金 $19,000 購買廠房設備,發行公司債 $10,000, 以 $5,000 贖回普通股,作為庫藏股票,出售長期投資得 $4,000,收到利息和股利 $12,000,來自顧客的現金收入 $860,000,以價格 $7,000 出售廠房設備,支付股利 $80,000,支付員工之現金 $670,000,支付所得稅 $90,000。 試計算佳人公司民國 89 年度之現金流量表中,融資活動之淨現金流出金額為 (A) $70,000 (B) $75,000 (C) $90,000 (D) $95,000
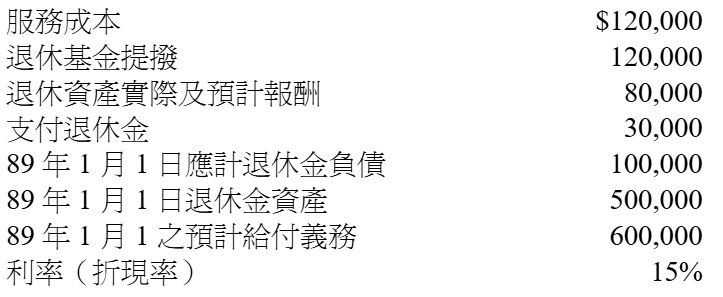
44. 天仁公司提供關於其確定給付退休金辦法,民國 89 年資料如下: 試計算 89 年退休金淨成本為 (A) $120,000 (B) $130,000 (C) $135,000 (D) $210,000
45. 延續第 44 題,試問 89 年度退休金提撥狀況調節表中之預計給付義務餘額為 (A) $780,000 (B) $795,000 (C) $915,000 (D) $990,000
46. 延續第 44 題,試問 89 年度退休金提撥狀況調節表中之退休金資產之公平市價為若干? (A) $550,000 (B) $580,000 (C) $660,000 (D) $670,000
47. 下列各選項何者為正確? (A) 提撥盈餘準備時應貸記保留盈餘 (B) 公司應提撥稅後盈餘的百分之六十為法定盈餘公積 (C) 法定盈餘公積已超過資本總額百分之五十時,得以其半數撥充資本,分配股票股利 (D) 股票股利之發放將使保留盈餘增加
48. 繼續經營部門稅前純益為何? (A) $1,800,000 (B) $2,000,000 (C) $2,100,000 (D) $2,200,000
49. 延續第 48 題,試計算 89 年度繼續經營部門純益為何? (A) $1,080,000 (B) $1,160,000 (C) $1,215,000 (D) $1,255,000
50. 甲公司以 $950,000 取得面額 $1,000,000 之公司債作為長期投資,若甲公司將此公司債持 有至公司債到期,則下列何者為真? (A) 甲公司將於購買日承認資本利得 (B) 甲公司將於到期日承認資本利得 (C) 甲公司將於持有期間以直線法分攤認列資本利得 (D) 甲公司將不會承認任何關於該公司債的資本利得
 阿摩線上測驗
登入
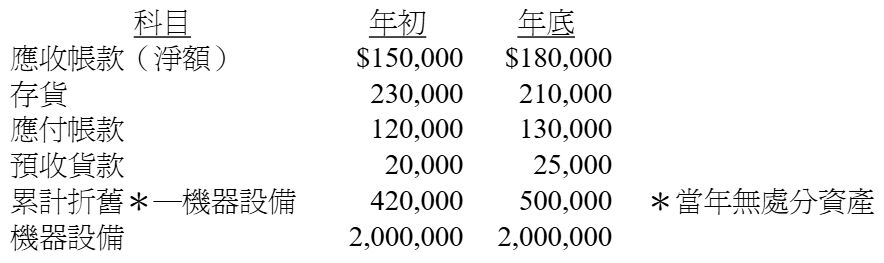 請問 89 年度由營業而來的現金流量是多少? (A) $445,000 (B) $465,000 (C) $485,000 (D) $495,000
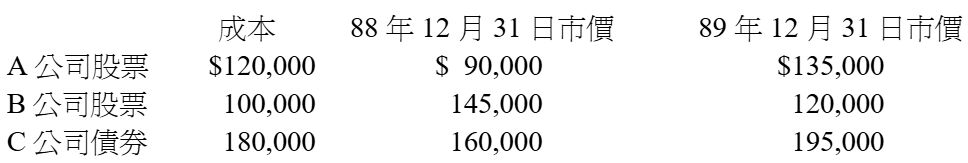 年終經會計人員審視,前述三項有價證券之投資可歸類為下列兩項:(1) A 股票可列為經常性交易證券,認為可在十天內出售;(2) B 股票、C 債券可列為備供出售證券,可能在下一年度出售,試問京華公司在 89 年 12 月 31 日應列報多少的淨未實現持有利益於資產 負債表之股東權益項下? (A) $0 (B) $10,000 (C) $25,000 (D) $35,000