所屬科目:國營事業◆1.會計學 2.財務管理
1.若企業設置普通日記簿、銷貨簿、進貨簿、現金簿等帳簿,當客戶以票據償還貨款時,應記入:(A) 普通日記簿(B) 銷貨簿(C) 進貨簿(D) 現金簿
2.內湖公司為簡化會計處理,於購入存貨時即當作銷貨成本處理,此乃違反下列何種假設或原則?(A) 配合原則(B) 成本原則(C) 收益原則(D) 繼續經營假設
3.期初存貨多計$2,000,而期末存貨少計$1,000,則: (A) 當期銷貨毛利多計$1,000 (B) 當期銷貨成本多計$1,000 (C) 當期銷貨毛利少計$3,000 (D) 當期銷貨成本少計$3,000
4.下列哪一項是流動資產? (A) 指定擴充廠房用途之現金 (B) 經常交易之債券投資 (C) 存出保證金 (D) 以控制被投資公司為目的之股票投資
5.某公司 90 年度提列法定盈餘公積$12,000,當年度純益率 20%,所得稅率 25%,則其銷貨金額為:(A) $800,000(B) $80,000(C) $600,000(D) $60,000
6.備抵呆帳年初為貸餘$700,年度中轉銷呆帳$620,假定備抵呆帳係依據年底應收帳款 2% 提列,則年底應再增提$770,試問年底應收帳款淨變現價值為若干? (A) $42,500 (B) $41,650 (C) $38,500 (D) $37,730
7.應付公司債折價之攤銷為: (A) 利息費用之增加 (B) 利息收入之增加 (C) 利息費用之減少 (D) 利息收入之減少
8.下列哪一項不是或有負債? (A) 票據之擔保背書 (B) 員工休假及請假給付 (C) 未決訴訟案 (D) 產品售後服務保證
9.下列何種情況下,無須調整前期損益,並重編以前年度財務報表? (A) 長期工程合約收益由完工比例法改為全部完工法 (B) 將礦業探勘成本由探勘成功法改為全部成本法 (C) 存貨計價方式由後進先出法改為先進先出法 (D) 存貨計價方式由先進先出法改為後進先出法
10.景美公司 90 年度發生下列損失(稅後淨額):新台幣貶值之外幣兌換損失 $500,000,報廢營業用設備之損失 $300,000 及處理家電部門之損失 $200,000。試問景美公司 90 年度應認列之非常損失為:(A) $0(B) $200,000(C) $500,000(D) $1,000,000
11.士林公司購入一塊有建築物之土地,並將該建築物拆除興建辦公大樓,試問拆除成本應作為:(A) 當期費用(B) 辦公大樓完工前分期攤銷之費用(C) 辦公大樓成本(D) 土地成本
12.員工因離職而未能履行酬勞性認股計劃之應盡義務時,公司應視為: (A) 非常損益 (B) 前期損益調整 (C) 會計估計變動 (D) 會計原則變動
13.北星公司宣告並發放股利時,借記保留盈餘$5,000,貸記普通股股本$4,000 與資本公積 $1,000,該公司宣告之股利為: (A) 現金股利 (B) 財產股利 (C) 大額股票股利 (D) 小額股票股利
14.甲公司 89/12/31 採金額後進先出法對存貨評價,當時存貨成本 $200,000,90/12/31 存貨按期末成本計算為 $300,000,90 年之成本指數 120(以 89 年為基期),則 90 年按金額後進先出法計算之存貨為:(A) $200,000(B) $250,000(C) $260,000(D) $280,000
15.台北公司月底編製銀行調節表內容如下:帳面餘額 $7,250,銀行結單餘額 $6,560,銀行代收票據 $600,銀行扣收手續費 $30,存款不足退票 $500,在途存款 $1,280,另有未兌現支票,其金額應為:(A) $480(B) $520(C) $940(D) $1,720
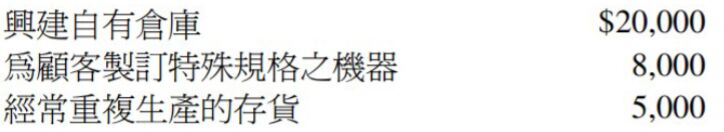
16.大有公司興建及製造一些資產,並發生與下列活動相關之利息成本: 所有這些資產均需一段期間始能完工,假設利息資本化有重大影響,應資本化利息共計: (A) $0 (B) $20,000 (C) $28,000 (D) $33,000
17.出租人之銷售型租賃,其應收租賃款總額與現值之差額,應如何認列? (A) 在租賃期間按直線法攤銷 (B) 在租賃期間按利息法攤銷 (C) 租賃屆滿時全額認列 (D) 在租賃開始日全額認列
18.民族公司 90/1/1 帳上有應付票據 $400,000 與積欠利息 $30,000,因財務困難,債權人同意接受民族公司一部舊機器作為清償。該機器帳面價值 $300,000,其公平市價$350,000,則民族公司應認列:(A) 債務重整非常利益$80,000(B) 債務重整非常利益$130,000(C) 處分機械設備利益$80,000(D) 處分機械設備利益$130,000
19.大和公司 90/1/1 以每股 $25 購入大漢公司普通股 15,000 股,投資成本與股權淨值相等,大漢公司有 50,000 股流通在外,其他資料如下:① 90/4/30 大漢公司支付每股 $1 之現金現金股利②大漢公司 90 年度盈餘 $90,000③ 90/12/31 大漢公司股票每股市價為 $20試問 90 年底大和公司資產負債表之「長期投資─大漢公司」科目之金額為何? (A) $300,000 (B) $375,000 (C) $387,000 (D) $402,000
20.花東公司 87/7/1 日出售一棟房屋給忠孝公司,帳面價值 $600,000,售價 $800,000,旋即簽約租回一年,每月租金 $6,000,月底付款。該房屋剩餘耐用年限 10 年,非金融業最高借款利率為月息 1%(1%,12 期之年金現值為 11.255),則該公司 87 年底資產負債表中未實現售後租回利益之餘額為: (A) $100,000 (B) $67,530 (C) $33,765 (D) $0
21.現代公司 90 年度之資料:折舊費用 $4,500,應收帳款減少 $600,發放現金股利 $1,600,購買機械設備 $6,000,已實現外幣借款兌換損失 $500,出售土地利得 $700,本期淨利 $10,000,則現代公司現金流量表上由營業活動所得之現金流量為:(A) $7,300(B) $8,700(C) $13,700(D) $14,900
22.費用、損失帳上先認列,報稅以後年度再認列,則: (A) 當年度應認列遞延所得稅資產 (B) 產生永久性差異 (C) 使當期財務所得大於課稅所得 (D) 未來迴轉年度將產生應課稅金額
23.安南公司出售應收帳款(無追索權)$5,000 給銀行,銀行支付帳款總額 95%,保留 5% 用以抵償銷貨退回及折讓,並另收取 8% 手續費。試問做完有關出售應收帳款分錄後,安南公司總資產將會:(A) 減少$650(B) 減少$400(C) 增加$4,350(D) 增加$4,600
24.民生公司流通在外之特別股面值 $100,000,普通股面值 $200,000,該特別股為累積且完全參加特別股。本年度該公司共支付現金股利 $18,000 給普通股股東,$19,000 給特別股股東,其中特別股股利包括額外 4% 的參加股利及積欠二年之股利,試問特別股之設定股利率為: (A) 4%(B) 5%(C) 6%(D) 7%
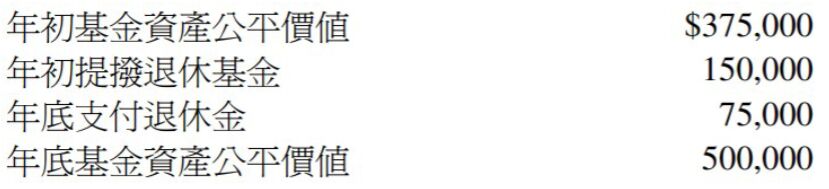
25.長泰公司退休金預期報酬率為 10%,本年度基金資產有關資料如下,試問長泰公司本年度退休金資產(損)益為:(A) $52,500(B) $(52,500)(C) $2,500(D) $(2,500)
26.關於關係人交易,下列敘述何者正確? (A) 財產交易在財務報表附註中,不應列入關係人間之重大交易事項 (B) 關係人資金融通交易,已取具擔保品者,得不予揭露 (C) 未計收價金之資產或勞務移轉交易,不屬於關係人交易事項 (D) 編製母子公司合併報表時,已經消除之關係人交易得不予揭露
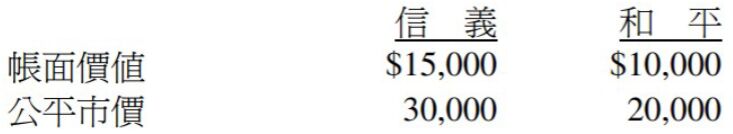
27.信義公司與和平公司各擁有類似機器一部,雙方同意進行該項機器設備交換,同時和平公司再支付信義公司現金 $10,000,其他資料如下。
試問此項交易信義公司應認列多少利益?(A) $15,000(B) $10,000(C) $5,000(D) $0
28.下列何項敘述之資產與負債間不得互抵? (A) 長期工程合約之「應收工程款」與「預收工程款」間 (B) 「應付票據」與提供該票據保證用途之「設定擔保應收帳款」間 (C) 「遞延所得稅資產-流動」與「遞延所得稅負債-流動」間 (D) 同一家銀行的存款及透支
1.一心公司 90 年度損益表部分資料如下, 該公司計算財務所得採直線法提列折舊,課稅所得則改採加速折舊法。已知財務所得折舊費用為 $200,000,未實現外幣資產兌換利益 $30,000,此外,無其他暫時性差異項目。假設稅率為 40%,則課稅所得之折舊費用為 (1) 元。
2.大仁公司以$5,000,000 承包一項工程,該工程各年度之相關財務資料如下: 已知大仁公司工程損益係採完工比例法認列,則 89 年度應認列之工程毛利為 (2) 元。
若按先進先出零售價法計算,則 90 年期末存貨為 (3) 元。
若按成本與市價孰低零售價法(以平均成本為基礎)計算,則 90 年期末存貨為 (4) 元。
4.信義公司於 01/1/1 購入機器一部,以年數合計法計提折舊,估計殘值 $6,000,已知 02 年折舊費用 $20,000,04 年折舊費用 $12,000,試問該機器之購入成本為 (5) 元。
5.東方公司 86/1/1 購入機器一部,成本 $320,000,當時估計耐用年限為 8 年,殘值 $20,000,並採倍數餘額遞減法提列折舊。90 年初,該公司決定改採直線法計提折舊,且估計此機器剩餘耐用年限為 5 年,殘值 $10,000,則帳上應貸記「會計原則變動之累計影響數」科目之金額為 (6) 元。
該公司 90 年度基本每股盈餘(EPS)為 (7) 元(四捨五入,取至小數點後二位)。
該公司 90 年度稀釋每股盈餘(EPS)為 (8) 元(四捨五入,取至小數點後二位)。
基金資產之預期報酬率為 (9) %。
當年之服務成本為 (10) 元。
 阿摩線上測驗
登入
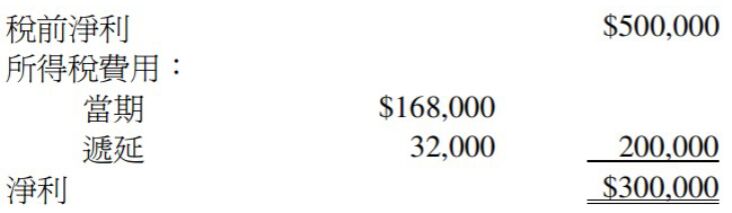
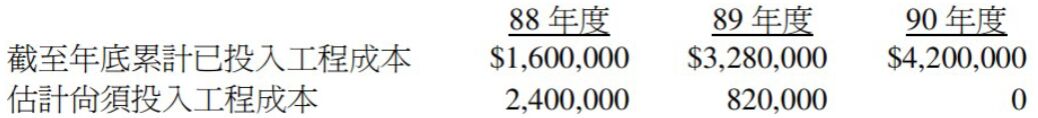 已知大仁公司工程損益係採完工比例法認列,則 89 年度應認列之工程毛利為 (2) 元。