所屬科目:會計學
1. 合夥企業的特徵 不包括 下列那一項? (A) 非法律個體,但仍是會計個體 (B) 合夥人互為代理 (C) 合夥財產共有 (D) 發行股票,對企業債務負有限清償責任
2. 企業組織有獨資、合夥及公司三種型態,下列敘述何者 有誤 ? (A) 在法律上,合夥企業的合夥人一旦變動,即視為解散 (B) 在會計上,獨資企業是一會計個體(或經濟個體) (C) 有限公司須有兩個或兩個以上股東才可成立 (D) 獨資企業與業主是同一法律個體
3. 當公司發生虧損時,會計基本方程式(或會計恒等式)會出現下列何種現象? (A) 借方總金額大於貸方總金額 (B) 貸方總金額大於借方總金額 (C) 借貸雙方總金額仍然相等 (D) 貸方總金額可能大於借方總金額,也可能小於借方總金額
4. 下列那一項 不屬於 費用? (A) 商譽的攤銷金額 (B) 開辦費 (C) 壞帳 (D) 折舊
5. 若企業以現金償還供應商欠款卻 未作 分錄,則會導致: (A) 試算表的借方總金額大於貸方總金額 (B) 資產高估及負債低估 (C) 負債及業主權益的總金額小於資產的總金額 (D) 業主權益維持不變
6. 現金流量表上的日期為: (A) 會計期間的起止日期 (B) 會計期間的最後一日 (C) 完成該表的日期 (D) 公布該表的日期
7. 某一企業以 $300 購買扳手,預估可使用五年,但該企業將 $300 全部列為當期費用。請問該企業是根據下列那一項原則處理? (A) 穩健原則 (B) 重要性原則 (C) 配合原則 (D) 成本原則
8. 企業將存貨成本轉為銷貨成本,是根據下列那一項原則? (A) 穩健原則 (B) 重要性原則 (C) 配合原則 (D) 成本原則
9. 俊生公司本年度銷貨成本為 $5,400,000,平均存貨為 $1,800,000,淨銷貨收入為 $7,200,000,平均應收帳款為 $960,000,假設一年為 360 天,則本年度該公司平均營業週期為幾天? (A) 138 (B) 154 (C) 168 (D) 184
10. 台北公司在第一銀行有存款 $100,000,在華南銀行有透支 $20,000。請問資產負債表該如何列示? (A) 列出銀行存款餘額 $80,000 (B) 分別列出銀行存款餘額 $100,000(資產)及銀行透支餘額 $20,000(負債) (C) 以上兩者皆可 (D) 若現金加銀行存款的餘額大於銀行透支,則銀行透支應列為現金及銀行存款的減項
11. 台中大賣場為促銷商品,消費滿 $1,000 打九折,滿 $5,000 打八折。請問大賣場應如何處理這些減免的金額? (A) 列為銷貨折扣 (B) 列為銷貨讓價 (C) 列為利息費用 (D) 不入帳,大賣場應以折扣後售價作為銷貨收入
12. 花蓮公司支付 $5,000 購進甲、乙、丙三種商品,其中甲商品購進 200 單位、乙商品購進 300 單位、丙商品購進 500 單位。若單獨購買甲商品與乙商品,兩者單價分別為 $10 及 $6,丙商品沒有市價,則丙商品應分攤多少成本? (A) $0 (B) $1,200 (C) $2,000 (D) $2,500
13. 公司為支付貨款於年中開出的支票,若於年底仍未兌現,則公司於年底應如何作調整分錄? (A) 借記「銀行存款」,貸記「應付帳款」 (B) 借記「應付帳款」,貸記「銀行存款」 (C) 借記「銀行存款」,貸記「進貨」 (D) 不必作任何分錄
14. 雲林公司帳上記載 90 年 12 月底銀行存款餘額為 $20,000,銀行對帳單餘額為 $10,000,經核對後發現: (1) 12 月底送存之存款 $3,000,銀行尚未入帳。 (2) 雲林公司請銀行止付之支票 $5,000,銀行作業員因疏忽仍予支付。 (3) 銀行代雲林公司支付利息費用 $500,並扣除手續費 $100,但雲林公司尚未入帳。 (4) 銀行代收票據 $2,200 已收現,雲林公司也未入帳。 (5) 雲林公司所開支票尚未兌現者計有:第 112 號 $800、第 133 號 $1,200、第 138 號 $900、第 151 號 $2,100,其中第 138 及 151 號支票係經銀行保付。(6) 雲林公司將所有客戶支付貨款的支票存入銀行,部分支票存入後因客戶存款不足遭銀行退票。請問因客戶存款不足遭銀行退票的金額是多少? (A) $5,600 (B) $8,600 (C) $10,600 (D) $13,600
15. 以下各種壞帳處理方式,請問那一種較符合配合原則? (A) 直接沖銷法 (B) 銷貨收入百分比法 (C) 應收帳款餘額百分比法 (D) 帳齡分析法
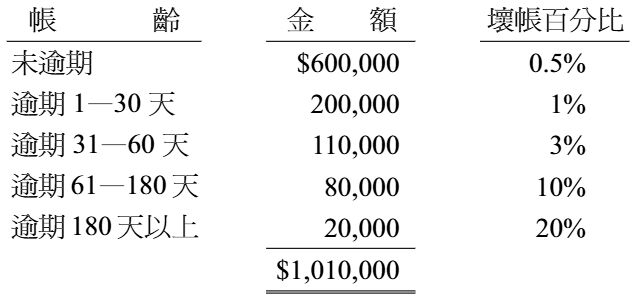
16. 永勝公司去年除銷淨額為 $2,000,000,年底調整前備抵壞帳科目有借餘 $9,700,永勝公司應收帳款帳齡分析如下: 試以帳齡分析法計算去年應提列多少壞帳費用? (A) $9,700 (B) $10,600 (C) $20,300 (D) $30,000
17. 友益公司於 3 月 1 日收到顧客之票據一紙,面額 $300,000,附息 6%,四個月後到期。該公司於 4 月 1 日將此票據持往台灣銀行貼現,貼現率為 10%,則該公司因貼現會產生多少貼現損失? (A) $1,650 (B) $3,150 (C) $6,000 (D) $7,650
18. 下列何者 不得 用來調整進貨成本? (A) 進貨折扣 (B) 運費 (C) 運送途中的保險費 (D) 匯率變動造成的成本增減
19. 山峰公司採備抵法提列壞帳,本年度該公司提列壞帳 $80,000,沖銷應收帳款 $60,000,收回已沖銷之應收帳款 $30,000。請問這些交易使當年度之營運資金減少多少? (A) $20,000 (B) $80,000 (C) $110,000 (D) $140,000
20. 請問定期盤存制下的期末存貨成本是多少? (A) $4,875 (B) $5,100 (C) $5,125 (D) $5,500
21. 延續上一題,請問永續盤存制下的銷貨成本是多少? (A) $45,500 (B) $45,875 (C) $45,900 (D) $46,125
22. 依照我國現行公認會計原則,下列有關成本與市價孰低法的敘述,何者 有誤 ? (A) 當期末存貨成本高於市價時,則應將存貨成本降低至市價 (B) 成本與市價孰低法可與先進先出法、後進先出法或平均法併用 (C) 若以重置成本做為市價,則重置成本不得高於淨變現價值 (D) 存貨跌價損失可採直接沖銷法或備抵損失法處理
23. 新新公司去年的進貨成本為 $250,000,銷貨收入為 $600,000,以前年度平均毛利率為 40%。但因年底發生火災,倉庫存貨全部燒毀,該公司以毛利法估計存貨損失為 $40,000。請問去年期初存貨成本是多少? (A) $30,000 (B) $110,000 (C) $150,000 (D) $390,000
24. 安安公司於今年年初購買機器一部,賣方同意安安公司於一年後支付現金 $22,000,不附利息(購買當時該公司借款的市場利率是 10%),但運費 $2,000 由安安公司自付。機器運回公司途中,因安安公司的運送人員搬運不慎摔損,安安公司因此又支付修理費 $3,000。若安安公司以雙倍餘額遞減法提列折舊,且預估機器耐用年限為廿年,則今年機器的折舊費用應為: (A) $2,200 (B) $2,300 (C) $2,400 (D) $2,700
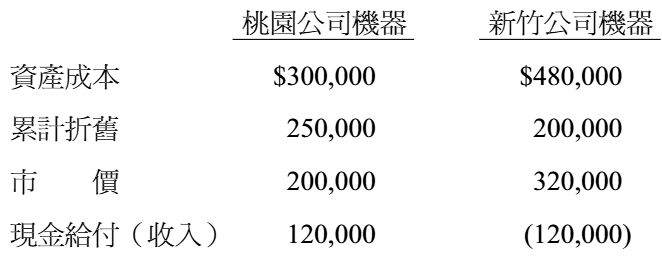
25. 桃園公司於今年年初與新竹公司交換同種類機器,交換前的相關資料如下。請問桃園公司換入的新機器成本是多少? (A) $50,000 (B) $170,000 (C) $280,000 (D) $320,000
26. 西門町公司於今年年初將機器折舊方法由直線法改為產量法,則須: (A) 計算會計原則變動累積影響數 (B) 作前期損益調整分錄 (C) 計算非常損益 (D) 不必作任何調整分錄
27. 東方公司於 85 年 1 月 1 日以 $55,000 購買卡車一輛,預估可使用 10 年,殘值為 $0,每年以年數合計法提列折舊。至 91 年 1 月 1 日,發現卡車尚可使用六年,殘值為 $3,000。請問 91 年底卡車應提列多少折舊費用? (A) $2,000 (B) $2,857 (C) $3,428 (D) $12,000
28. 信雄公司上月宣告發放現金股利,宣告後流動比率為 0.7:1,本月發放現金股利,則發放股利對該公司流動比率之影響為: (A) 無影響 (B) 增加 (C) 減少 (D) 可能增加或減少
29. 大豐公司今年購得鐵礦礦山一座,成本為 $1,700,000,另支付開發成本 $1,400,000,估計蘊藏量為 600,000 噸,開採後殘值約 $100,000。假設今年開採 40,000 噸,另支付人工成本 $120,000,及其他生產成本 $200,000。若今年出售 30,000 噸,每噸售價 $22。請問今年的期末存貨成本是多少? (A) $26,667 (B) $50,000 (C) $106,667 (D) $130,000
30. 依照我國現行公認會計原則,下列何者 不屬於 無形資產? (A) 專利權 (B) 特許權 (C) 開辦費 (D) 研究發展成本
31. 下列有關無形資產的處理方式,那一項 不符合 我國會計原則? (A) 向外購買的無形資產,應按實際成本入帳 (B) 無形資產攤銷時,通常直接貸記「無形資產」 (C) 商譽只有在出價盤購企業或股票投資時,才可認列入帳 (D) 當無形資產的經濟效益減少或增加時,攤銷年限也應隨之減少或增加
32. 台南公司的流動負債項目計有應付帳款 $12,000、應付票據 $24,000、應付債券明年到期的部分 $80,000、預收收入 $6,000、應付票據折價 $2,000,若該公司的流動比率是 2,請問營運資金是多少? (A) $44,000 (B) $120,000 (C) $122,000 (D) $124,000
33. 當公司發行債券時,如票面利率小於市場利率,則: (A) 債券會按低於面值的價格出售,產生「應付債券折價」科目 (B) 債券會按高於面值的價格出售,產生「應付債券折價」科目 (C) 債券會按低於面值的價格出售,產生「應付債券溢價」科目 (D) 債券會按高於面值的價格出售,產生「應付債券溢價」科目
34. 中華公司於今年年初發行面額 $2,000,000、利率 8%、十年期的公司債,每年 6 月 30 日及 12 月 31 日各付息一次,發行時的市場利率為 10%,中華公司以利息法攤銷折價或溢價。請計算今年 12 月 31 日應攤銷折價或溢價是多少?註:期數為 10,利率為 8%之$1 的複利現值為 0.463193、年金現值為 6.710081 期數為 10,利率為 10%之$1 的複利現值為 0.385543、年金現值為 6.144567 期數為 20,利率為 4%之$1 的複利現值為 0.456387、年金現值為 13.590326 期數為 20,利率為 5%之$1 的複利現值為 0.376889、年金現值為 12.462210 (A) $7,538 (B) $7,915 (C) $15,076 (D) $15,422
35. 則會產生多少資本公積? (A) $330,000 (B) $340,000 (C) $355,000 (D) $800,000
36. 延續上一題,海風公司於 90 年 11 月 1 日購買松林公司面值 $240,000 之債券,購入成本含利息在內共計 $272,000。若海風公司以直線法攤銷溢價,請問年底應認列多少利息收入? (A) $1,418 (B) $1,600 (C) $2,000 (D) $12,000
37. 則乙加入合夥後的資本是多少? (A) $200,000 (B) $400,000 (C) $500,000 (D) $700,000
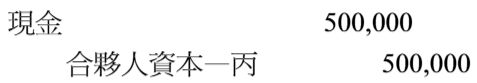
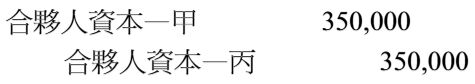
38. 延續上一題,合夥商店開設後,若丙願意付現 $500,000 向甲購買 1/2 的夥權,且原合夥人均同意,則入夥分錄應為: (A) (B)(C) (D)
39. 下列有關我國上市上櫃公司發行股票的敘述,何者 有誤 ? (A) 公司可發行有面值股票,也可發行無面值股票 (B) 公司可發行記名股票,也可發行無記名股票 (C) 公司可發行可轉換特別股股票,也可發行可贖回特別股股票 (D) 公司可按高於面值的價格發行普通股股票,也可按低於面值的價格發行普通股股票
40. 晶晶公司以 $3,200,000 發行每股面值 $10 的普通股 100,000 股,及每股面值 $100 的特別股 6,000 股。兩種股票目前均無市價,但一年前,普通股每股發行價格為 $15。請問兩種股票發行後,「資本公積—特別股發行溢價」是多少? (A) $500,000 (B) $600,000 (C) $1,000,000 (D) $1,100,000
41. 環球公司因某位股東反對股東臨時會重大議案之決議,要求公司按當時公平市價收購其股份 20,000 股。當時每股市價為 $13,公司立即同意辦理,並於一個月及二個月後,分別以每股價格 $14 及 $11 各出售 10,000 股。若環球公司以成本法記錄這些交易,則對年底財務報表會產生何種影響? (A) 本期淨利減少 (B) 普通股股本減少 (C) 保留盈餘減少 (D) 資本公積減少
42. 楓林公司以直線法提列折舊,去年年底折舊費用因計算錯誤,多提列 $100,000,今年年初發現計算錯誤,並做更正分錄。若楓林公司的所得稅率是 10%,則這項更正分錄對今年財務報表會產生何種影響? (A) 本期淨利不受影響 (B) 累計折舊增加$100,000 (C) 保留盈餘增加$100,000 (D) 所得稅費用增加$10,000
43. 公司若宣告並發放股票股利,對該公司財務會產生何種影響? (A) 資產減少 (B) 普通股股本增加 (C) 股東權益減少 (D) 本期淨利減少
44. 米契爾公司今年年初購買艾索公司股票 1,000 股作為短期投資,每股面值 $10,市價 $18,另支付佣金 $1,000。年中收到 $1,200 之現金股利。若年底每股市價降為 $17.5,請問米契爾公司應提列多少跌價損失? (A) $0 (B) $300 (C) $500 (D) $1,500
45. 請問該公司投資名間公司股票對 91 年的稅前淨利有何影響? (A) 減少 $300,000 (B) 增加 $600,000 (C) 增加 $1,200,000 (D) 增加 $1,500,000
46. 延續上一題,如果名間公司流通在外的股數一直保持不變,請問該公司股票 91 年底的本益比是多少? (A) 4.8 (B) 12 (C) 12.5 (D) 15
47. 下列有關企業合併的會計處理方法,何者 有誤 ? (A) 採用購買法時,可能會出現負商譽 (B) 採用權益結合法時,不會產生商譽 (C) 當物價持續上漲時,以購買法合併後之各年淨利較權益結合法高 (D) 採用購買法時,合併後的保留盈餘等於投資公司原有的保留盈餘
48. 在現金流量表中,從股市購回自己公司股票屬於: (A) 營業活動的現金流入 (B) 融資活動的現金流入 (C) 融資活動的現金流出 (D) 投資活動的現金流出
49. 請問 92 年度由營業活動產生的現金流入是多少? (A) $127,000 (B) $143,000 (C) $153,000 (D) $173,000
50. 延續上一題,台東醫院 92 年度因進貨而付現的金額是多少? (A) $605,000 (B) $695,000 (C) $710,000 (D) $725,000
 阿摩線上測驗
登入
 (A) $50,000 (B) $170,000 (C) $280,000 (D) $320,000
 (B)
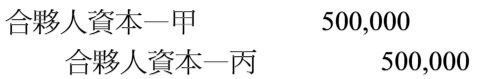 (C)
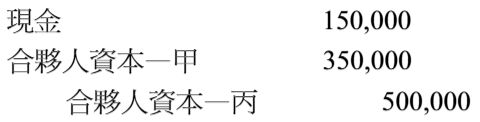 (D)