阿摩線上測驗
登入
首頁
>
記帳士◆租稅申報實務
> 95年 - 95 專技普考_記帳士:租稅申報實務(包括所得稅、加值型及非加值型營業稅申報實務)#36925
95年 - 95 專技普考_記帳士:租稅申報實務(包括所得稅、加值型及非加值型營業稅申報實務)#36925
科目:
記帳士◆租稅申報實務 |
年份:
95年 |
選擇題數:
0 |
申論題數:
13
試卷資訊
所屬科目:
記帳士◆租稅申報實務
選擇題 (0)
申論題 (13)
一、違反營業稅法之處罰,其適用上有所謂「擇一從重原則」與「從新從輕原則」,請分別說明其 涵義。(20 分)
二、若貨物在中華民國境內銷售免徵營業稅,是否表示該貨物於進口時亦免徵營業稅?請舉一實例 依據稅法規定予以說明。(10 分)
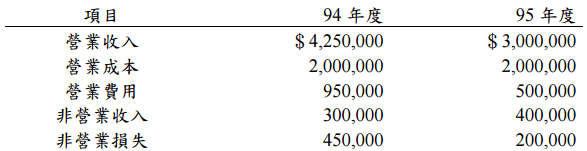
【已刪除】⑴高山公司於民國 94 年及 95 年申報所得資料如下:
該公司於稽徵機關調閱帳冊查核時,發現該公司民國 94 年度未能提示全部帳冊、文據供查,但已舉證 非營業損失及費用等相關文據。另外,該公司民國 95 年度全部帳冊文據均已提示,但營業成本無法查 核勾稽。請計算高山公司 94、95 年度應核定的全年所得額。(該公司所營事業之同業毛利率標準為 30%,同業淨利率標準為10%)(10 分)
【已刪除】⑵有朝公司成立於民國 90 年,成立後各年度申報所得額如下表所示:
假設該公司各年度均已具備適用盈虧互抵之要件,且上述申報額與稽徵機關核定所得額相同。 請計算 91 至 95 年度課稅所得額,以及截至民國 95 年底尚剩餘多少虧損額可供未來年 度扣除。(8 分)
【已刪除】
⑶小友公司成立於民國 94 年初,於民國 95 年中時,小友公司經股東大會決議,分配現金股利 2,000,000 元。已知民國 95 年年初時,小友公司的股東可扣抵稅額帳戶餘額為$1,500,000。另外, 95 年 5 月 31 日申報繳納營利事業所得稅$500,000。95 年 6 月 1 日以$970,000 買入首次發行商業本 票,三個月期,面額$1,000,000,持有至到期日。95 年 9 月 1 日預估暫繳營利事業所得稅$250,000。 95 年 9 月 10 日為股利分配基準日,當時依商業會計法所計算的累積未分配盈餘為$5,000,000。 小友公司帳載股東可扣抵稅額帳戶餘額$1,500,000。請計算小友公司下列各項比率與金額。 (假設該公司不適用未分配盈餘加徵百分之十的情況)(14 分)
1.稅額扣抵比率。
2.稅額扣抵比率上限。
3.分配現金股利後的股東可扣抵稅額帳戶餘額。
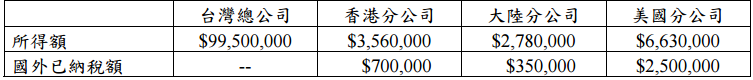
【已刪除】⑷大丈夫公司為一跨國公司,在香港、大陸及美國各設一分公司,該公司於民國 95 年度台灣總公司 所得額、各地分公司的所得額以及國外已納稅額如下表:
請計算大丈夫公司 95 年度之全部營利事業所得稅稅額及應繳(或應退)所得稅額為何?(8 分)
⑴請問我國現行所得稅法第 5 條及第 5 條之 1 規定以金額表示之綜合所得稅免稅額、扣除額及級距 等項目,有那些項目之金額應隨消費者物價指數(上漲累計達 3%或 10%以上時)調整?(5 分)
⑵全戶(合併計稅合併申報)應申報之第十類「其他所得」總額為若干?(5 分)
⑶全戶(合併計稅合併申報)綜合所得總額為若干?(5 分)
⑷全戶(合併計稅合併申報)各項特別扣除額合計之總額為若干?(5 分)
⑸全戶合併計稅合併申報之應納稅額為若干?(5 分)
⑹對王大年一家人最有利之全戶結算申報時應退還或自行繳納稅額為若干?(5 分)
相關試卷
114年 - 114 專技普考_記帳士:租稅申報實務#133667
114年 · #133667
113年 - 113 專技普考_記帳士:租稅申報實務#123956
113年 · #123956
112年 - 112 專技普考_記帳士:租稅申報實務#117663
112年 · #117663
111年 - 111 專技普考_記帳士:租稅申報實務#111971
111年 · #111971
110年 - 110 專技普考_記帳士:租稅申報實務#104225
110年 · #104225
109年 - 109 專技普考_記帳士:租稅申報實務#93331
109年 · #93331
108年 - 108 專技普考_記帳士:租稅申報實務#80848
108年 · #80848
107年 - 107-2 專技普考_記帳士:租稅申報實務#72881
107年 · #72881
106年 - 106-2 專技普考_記帳士:租稅申報實務#66472
106年 · #66472
105年 - 105-2 專技普考_記帳士:租稅申報實務#77165
105年 · #77165
 阿摩線上測驗
登入
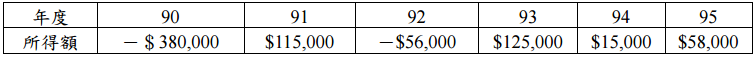 假設該公司各年度均已具備適用盈虧互抵之要件,且上述申報額與稽徵機關核定所得額相同。 請計算 91 至 95 年度課稅所得額,以及截至民國 95 年底尚剩餘多少虧損額可供未來年 度扣除。(8 分)