阿摩線上測驗
登入
首頁
>
中級會計學
> 96年 - 96 公務、關務升官等考試_薦任_會計:中級會計學#50489
96年 - 96 公務、關務升官等考試_薦任_會計:中級會計學#50489
科目:
中級會計學 |
年份:
96年 |
選擇題數:
20 |
申論題數:
5
試卷資訊
所屬科目:
中級會計學
選擇題 (20)
1 乙公司採曆年制編製財務報表,其 96 年期末存貨較期初存貨減少$50,000,期末應付帳款較期初應付帳款增 加$73,000,又其於 96 年支付供應商貨款總額為$660,000,則 96 年銷貨成本之金額為: (A)$660,000 (B)$683,000 (C)$710,000 (D)$783,000
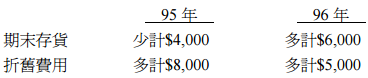
2 丙公司採曆年制編製財務報表,其 95 和 96 年發生下列會計錯誤:
假設上列錯誤均未被發現,則 96 年 12 月 31 日之保留盈餘多計或少計之情形為何? (A)少計$7,000 (B)少計$11,000 (C)少計$15,000 (D)多計$6,000
3 下列何項期後事項需調整財務報表之數字? (A)廠房火災損失 (B)證券投資之市價有大幅漲跌現象 (C)客戶因經營不善倒閉而對其之應收帳款無法收回 (D)決定將一重大組成部門出售
4 96 年 12 月 31 日乙公司以$40,000 之價格出售一部機器,其成本為$60,000,帳面價值為$15,000。乙公司在 交易當日除了收到現金$5,000 外,還收到一張無附息票據,承諾於未來二年每年年底償還$17,500,同類票 據之公平利率為 8%。則 96 年 12 月 31 日此票據之未攤銷折價金額為: (A)$3,793 (B)$5,000 (C)$8,793 (D)$8,916
5 丙公司 95 年 12 月 31 日帳列「應付帳款」$450,000,會計人員發現尚有三項交易未作調整:
(1)賒購商品$30,000,起運點交貨,該批商品 95 年 12 月 31 日起運,於 96 年 1 月 3 日送達丙公司。
(2)賒購商品$40,000,目的地交貨,該批商品 95 年 12 月 28 日起運,於 96 年 1 月 4 日送達丙公司。
(3) 95 年 12 月 30 日簽發支票$50,000 擬償還供應商貨款,並於當日沖轉應付帳款。該支票於 96 年 1 月 3 日 才掛號郵寄給供應商。 試問丙公司 95 年 12 月 31 日應付帳款的正確金額為多少? (A)$480,000 (B)$490,000 (C)$520,000 (D)$530,000
6 在下列何種情況下,依成本與市價孰低法評價之存貨金額將為其重置成本? (A)當重置成本小於淨變現價值減正常利潤 (B)當重置成本小於淨變現價值,但大於淨變現價值減正常利潤 (C)當重置成本大於淨變現價值減正常利潤 (D)當不考慮淨變現價值時
7 丁公司於 96 年 12 月間以其帳面價值$5,000 之舊卡車一部,換入定價$50,000 之新卡車,並支付現金$30,000, 假設此項交易具有商業實質,舊卡車於交換日之公平市價為$10,000,則新卡車之入帳成本為: (A)$25,000 (B)$35,000 (C)$40,000 (D)$50,000
8 甲公司於 95 年 5 月 1 日起至 96 年 4 月 30 日止建造一棟辦公大樓,該大樓於 96 年完工並使用。大樓建築 成本為$15,000,000,95 年八個月建造期間之累積支出平均數為$6,750,000,96 年四個月建造期間之累積支 出平均數(不包括 95 年應資本化利息)為$13,875,000。該公司對外借款利率為 12%,95 年及 96 年建造期 間之實際利息總支出分別為$480,000 及$750,000,則相關於該建築應資本化利息總額為多少? (A)$900,000 (B)$1,035,000 (C)$1,054,200 (D)$1,230,000
9 乙公司 94 年初以$2,000,000 取得商標權,目前剩餘法定年限為三年,該商標權每五年得以極小之成本申請 延展法定年限。由於市場競爭因素,96 年底評估其未來經濟效益,估計剩餘耐用年限為 10 年,每年年底可 產生現金淨流入$250,000,該公司使用折現率為 10%,則該公司 96 年應認列商標權減損損失為? (A)$500,000 (B)$463,858 (C)$36,142 (D)$0
10 丁公司於 84 年 1 月 1 日以 98 之價格發行面額$800,000,十五年期之公司債,該公司採用直線法攤銷公司債 折價,96 年 1 月 1 日以 102 之價格收回全部公司債,則收回公司債損失為? (A)$0 (B)$16,000 (C)$19,200 (D)$29,200
11 乙公司 96 年初有 10,000 個賣權流通在外,每個賣權持有人得依$30 之價格賣回面額$10 之普通股 1 股給公 司,若 96 年普通股實際加權平均流通在外股數為 60,000 股,普通股 96 年度平均市價為$25,96 年底市價 為$28,則在計算稀釋每股盈餘時,分母應為: (A) 60,000 股 (B) 60,714 股 (C) 62,000 股 (D) 70,000 股
12 丙公司 95 及 96 年均有普通股 240,000 股、可轉換特別股 24,000 股及 7%可轉換公司債面額$1,000,000 流通 在外。該公司 96 年度發放普通股股利(每股$1)及特別股股利(每股$2.5)。又特別股可轉換成 24,000 股 普通股,7%可轉換公司債可轉換成 40,000 股普通股。若丙公司 96 年淨利為$720,000,稅率為 25%,則其 96 年稀釋每股盈餘為: (A)$3.00 (B)$2.75 (C)$2.73 (D)$2.54
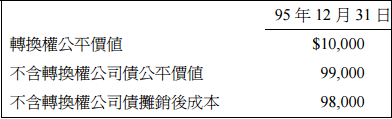
13 丁公司於 92 年 1 月 2 日購買戊公司發行之可轉換公司債作為備供出售債券投資,95 年底轉換權及不含轉換 權之公司債相關資料如下:
若丁公司於 96 年 1 月 2 日將全數公司債轉換為普通股 4,000 股,當日戊公司普通股每股市價為$30,則處分金 融資產利益為: (A)$0 (B)$11,000 (C)$12,000 (D)$212,000
14 甲公司於 95 年 1 月 1 日出售一套機器予乙公司,售價為$273,554,乙公司決定以分期付款方式購買,每年 支付$110,000,共支付 3 年,分期付款利率為 10%,第一次支付日為 95 年 12 月 31 日。則關於此交易甲公 司於 96 年損益表中應認列多少利息收入? (A)$27,355 (B)$19,091 (C)$16,355 (D)$11,000
15 甲公司於 96 年 1 月 1 日開始改按第十八號公報處理退休金成本,已知 96 年 1 月 1 日帳列應計退休金負債 餘額為$125,000,退休基金資產公平價值為$1,150,000,依精算師計算 96 年初預計給付義務為$1,500,000, 累積給付義務為$1,300,000,96 年初未認列淨給付義務為: (A)$0 (B)$25,000 (C)$225,000 (D)$475,000
16 前期服務成本係指在退休辦法生效日或修正日,由於員工過去之服務年資所增加或減少之: (A)預計給付義務 (B)累積給付義務 (C)既得給付義務 (D)應計退休金負債
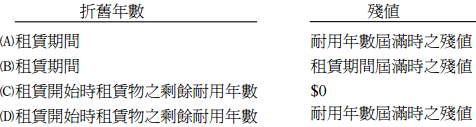
17 資本租賃若包括優惠承購價格,則承租人對租賃物所採用之折舊年數與殘值應分別為:
18 甲公司 94 年 1 月 3 日以現金$90,000 購入機器乙部,估計耐用年限 5 年,無殘值,公司採倍數餘額遞減法 提列折舊。甲公司 96 年初決定改用直線法提列折舊,且重新估計總耐用年限為 6 年。則 96 年底累計折舊 餘額為: (A)$71,100 (B)$65,700 (C)$49,500 (D)$40,500
19 丙公司 95 年 12 月 31 日出租一棟廠房,租約 20 年,每年租金$535,000 於每年初收款,該項租約符合資本 租賃之條件。96 年 12 月 31 日收款$535,000,其中$82,000 屬於利息,試問其對丙公司 96 年現金流量表之 影響為何? (A)營業活動之現金流入$535,000 (B)投資活動之現金流入$535,000 (C)營業活動之現金流入$82,000,投資活動之現金流入$453,000 (D)以上皆非
20 乙公司 96 年度帳列利息收入為$48,000,95 年 12 月 31 日應收利息$8,000,96 年 12 月 31 日應收利息$6,000, 持有至到期日債券投資溢價攤銷$3,000,則乙公司 96 年度現金流量表之利息收入收現數為: (A)$53,000 (B)$49,000 (C)$47,000 (D)$43,000
申論題 (5)
(一)上列(1)至(4)項交易所取得之資產,入帳成本分別應為若干?(8 分)
(二)若該公司之固定資產均按直線法提列折舊,且均無殘值,則該公司上列(1)至(4)項交 易所採用之處理方法將使 96 年之淨利分別多計或少計若干?(12 分)
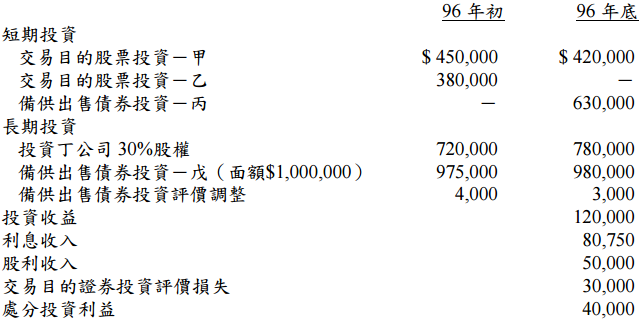
【已刪除】二、B 公司從事商品買賣之業務,96 年度投資相關帳戶之餘額如下:
試列示上列投資相關交易及變動在間接法對現金流量表之表達(請區分營業活動與投資活 動)。(14 分)
⑴若 96 年底飲料部門整體之可回收金額為$5,400,000,作該部門資產價值減損之分錄。(8 分)
⑵若 96 年底飲料部門整體之可回收金額為$4,900,000,作該部門資產價值減損之分錄。(8 分)
相關試卷
115年 - 115 專技高考_會計師:中級會計學#143700
115年 · #143700
115年 - 115 司法、調查特種考試_三等_司法事務官財經事務組、檢察事務官財經實務組、財經實務組:中級會計學#143432
115年 · #143432
115年 - 115 高等考試_三級_會計:中級會計學#141884
115年 · #141884
115年 - 115 關務特種考試_三等_關稅會計(選試英文):中級會計學#138986
115年 · #138986
114年 - 114 地方政府公務特種考試_三等_會計:中級會計學#134711
114年 · #134711
114年 - 114 公務升官等考試_薦任_會計:中級會計學#133254
114年 · #133254
114年 - 114 專技高考_會計師:中級會計學#130113
114年 · #130113
114年 - 114 司法、調查特種考試_三等_司法事務官財經事務組、檢察事務官財經實務組、財經實務組:中級會計學#129587
114年 · #129587
114年 - 114 高等考試_三級_會計:中級會計學#128701
114年 · #128701
114年 - 114 退除役軍人轉任公務人員特種考試_三等_會計:中級會計學#127764
114年 · #127764
 阿摩線上測驗
登入