 阿摩線上測驗
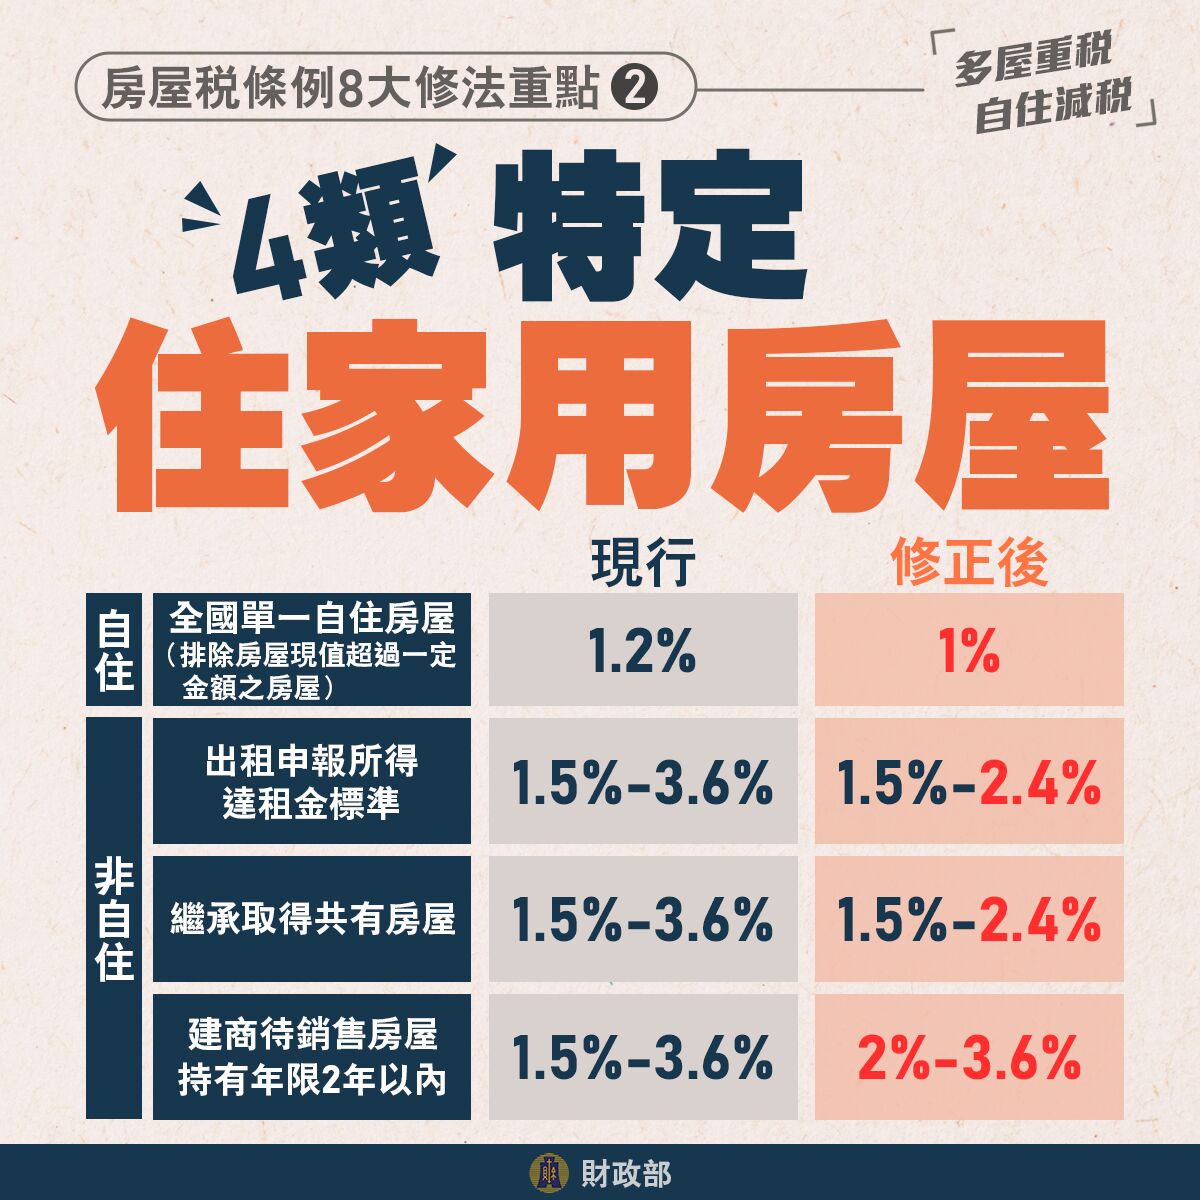
19 依房屋稅條例規定,起造人持有使用執照所載用途為住家用之待銷售房屋,於起課房屋稅二年內,其房屋稅之稅率為何?
(A)最低不得少於其房屋現值百分之一點二,最高不得超過百分之二點四
(B)最低不得少於其房屋現值百分之二,最高不得超過百分之三點六
(C)最低不得少於其房屋現值百分之二,最高不得超過百分之四點八
(D)最低不得少於其房屋現值百分之三,最高不得超過百分之五
統計: A(426), B(2199), C(338), D(76), E(0) #3349463
詳解 (共 9 筆)
房屋稅條例第5條第1項第3款規定:


p217
房屋稅依房屋現值,按下列稅率課徵之:
一、住家用房屋:
(一)供自住、公益出租人出租使用或以土地設定地上權之使用權房屋並供該使用權人自住使用者,為其房屋現值百分之一點二。但本人、配偶及未成年子女於全國僅持有一戶房屋,供自住且房屋現值在一定金額以下者,為其房屋現值百分之一。
(二)前目以外,出租申報租賃所得達所得稅法第十四條第一項第五類規定之當地一般租金標準者或繼承取得之共有房屋,最低不得少於其房屋現值百分之一點五,最高不得超過百分之二點四。
(三)起造人持有使用執照所載用途為住家用之待銷售房屋,於起課房屋稅二年內,最低不得少於其房屋現值百分之二,最高不得超過百分之三點六。
(四)其他住家用房屋,最低不得少於其房屋現值百分之二,最高不得超過百分之四點八。
二、非住家用房屋:供營業、私人醫院、診所或自由職業事務所使用者,最低不得少於其房屋現值百分之三,最高不得超過百分之五;供人民團體等非營業使用者,最低不得少於其房屋現值百分之一點五,最高不得超過百分之二點五。
三、房屋同時作住家及非住家用者,應以實際使用面積,分別按住家用或非住家用稅率,課徵房屋稅。但非住家用者,課稅面積最低不得少於全部面積六分之一。
直轄市及縣(市)政府應依前項第一款第二目至第四目規定,按各該目納稅義務人全國總持有應稅房屋戶數或其他合理需要,分別訂定差別稅率;納稅義務人持有坐落於直轄市及縣(市)之各該目應稅房屋,應分別按其全國總持有戶數,依房屋所在地直轄市、縣(市)政府訂定之相應稅率課徵房屋稅。
依前二項規定計算房屋戶數時,房屋為信託財產者,於信託關係存續中,應改歸戶委託人,與其持有第一項第一款規定之房屋,分別合併計算戶數。但信託利益之受益人為非委託人,且符合下列各款規定者,應改歸戶受益人:
一、受益人已確定並享有全部信託利益。
二、委託人未保留變更受益人之權利。
第一項第一款第一目供自住使用之住家用房屋,房屋所有人或使用權人之本人、配偶或直系親屬應於該屋辦竣戶籍登記,且無出租或供營業情形;其他供自住及公益出租人出租使用之要件及認定之標準,與前三項房屋戶數之計算、第二項合理需要之認定及其他相關事項之辦法,由財政部定之。
第一項第一款第一目但書規定房屋現值一定金額之自治法規,由直轄市及縣(市)政府訂定,報財政部備查。
第一項第一款第一目但書規定房屋現值一定金額、第二項差別稅率之級距、級距數及各級距稅率之基準,由財政部公告之;直轄市及縣(市)政府得參考該基準訂定之。

