 阿摩線上測驗
4.有關外幣資產的組合管理,當投資標的報酬率間之相關係數為多少時,可使投資組合的風險分散至最低?
(A)1
(B)0.5
(C)0
(D)-1
答案:登入後查看
統計: A(53), B(12), C(43), D(345), E(0) #3862500
統計: A(53), B(12), C(43), D(345), E(0) #3862500
詳解 (共 3 筆)

八木俊典
#7488230
為什麼是 –1?:
當兩項資產的相關係數= –1 時(稱為完全負相關),表示當一個資產的報酬率上升時,另一個資產的報酬率會以完全對應的比例下降。
---
這種完全相反的走勢可以讓資產彼此之間的風險互相抵銷。在適當的資產權重配置下,可以將投資組合的非系統性風險降至最低(甚至完全消除至 0)。
1
0

黃花花
#7648588
投資組合風險相關係數 (Correlation Coefficient) 種統計數據,可以用來衡量兩種證券相對於彼此的移動程度。
|
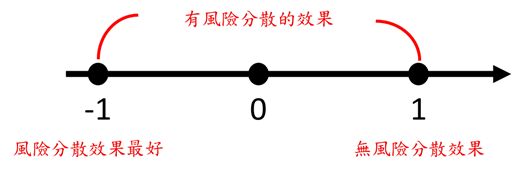
相關係數=1:投資組合標準差是個別資產標準差的加權平均,無風險分散效果。 相關係數介於+1與-1之間:投資組合標準差小於個別資產標準差的加權平均,有風險分散的效果。 關係數=-1:代表投資組合中資產間的相關性低,投資組合風險低,因此分散化的效益高,即代表風險分散效果最好。
|
0
0