 阿摩線上測驗
6. 六合公司於12月底銷貨,交易條件為起運點交貨,預計明年初送達。該批商品成本
$50,000、售價$80,000,會計人員未記錄該筆銷貨,且將此批商品列入年底的期末存貨。
試問:上述錯誤對本期淨利有何影響?
(A)多計$30,000
(B)少計$30,000
(C)多計$50,000
(D)少計$80,000
答案:登入後查看
統計: A(107), B(1511), C(271), D(119), E(0) #2115208
統計: A(107), B(1511), C(271), D(119), E(0) #2115208
詳解 (共 7 筆)

摩友(100006036212334)
#5536116
未紀錄該銷貨是銷貨收入少計
9
0

神啊讓我考上吧
#6498592
起運點交貨,需認列銷貨收入8萬卻未認列->淨利少計8萬
期末存貨不應認列卻認列->期末存貨多計->淨利多計5萬
=淨利少計3萬
8
0
一定成功
#6086872
8.甲公司本年度相關資料如下:銷貨淨額$820,000,進貨$717,000,期初存貨$100,000,進貨運費$5,000, 進貨折讓$25,000,銷貨運費$8,200,進貨退出$62,000,期末存貨$120,000,則毛利率為多少?
(A) 25%
(B) 20%
(C) 24%
(D) 30%
ㅤㅤ
答案:A
ㅤㅤ
今年要上岸!! · B2 · 2023/11/27詳解#5974429
期初存貨+進貨+運費-進貨折讓-進貨退出=可供銷售之存貨
717000+100000+5000-25000-62000=735000
可供銷售-期末存貨=銷貨成本CGS
735000-120000=615000
銷貨毛利=1-(銷貨成本/銷貨淨額)
1-(615000/820000)=1-75%=25%
717000+100000+5000-25000-62000=735000
可供銷售-期末存貨=銷貨成本CGS
735000-120000=615000
銷貨毛利=1-(銷貨成本/銷貨淨額)
1-(615000/820000)=1-75%=25%
ㅤㅤ
21.甲公司 X7 年期末存貨多計,對 X7 年及 X8 年稅前淨利的影響為:
(A) X7 年少計,X8 年多計
(B) X7 年多計,X8 年少計
(C) X7 年及 X8 年均少計
(D) X7 年多計,X8 年無影響
ㅤㅤ
答案:B
免費公開
存(初) + 進淨 - 存(末) = 成本,毛利,淨利,保留盈餘
x1 多 少 多 多 多
x2 多 多 少 少 不影響
ㅤㅤ
保留盈餘: x1年多計 x2年少計,相互抵銷後 x2年的保留盈餘不影響
ㅤㅤ
4
0
chunchi.liao
#7648295
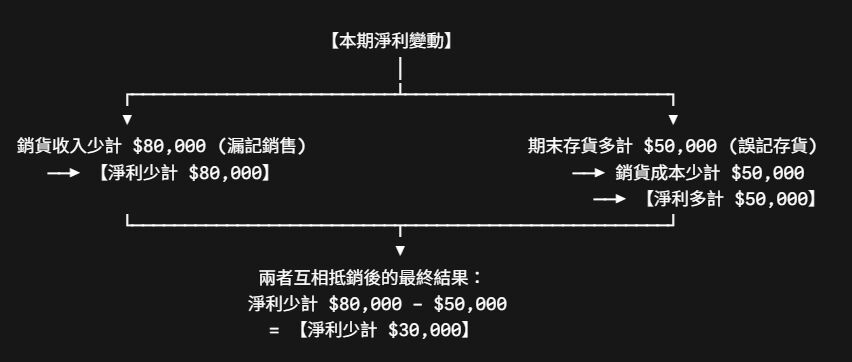
1. 交易權責歸屬判定
-
條件:起運點交貨(FOB Shipping Point)。
-
意義:商品一旦起運,所有權即轉移給買方。因此,12月底起運時就應該認列銷貨收入與銷貨成本,且該商品不應再算作六合公司的期末存貨。
2. 分析會計人員的錯誤與影響
這筆交易包含兩個層面的錯誤:
|
項目 |
正確處理 |
實際錯誤處理 |
對本期損益/淨利的影響 |
|
銷貨收入 |
應記錄 \( +\$80,000 \) |
未記錄 (\( 0 \)) |
少計 \( \$80,000 \) |
|
期末存貨 |
應為 \( 0 \)(已被銷出) |
誤列入 \( +\$50,000 \) |
多計 \( \$50,000 \) |
3. 對「銷貨成本」與「本期淨利」的綜合推導
我們透過損益表公式來計算最終淨利的影響:
-
對銷貨成本的影響:
\[ \text{銷貨成本} = \text{期初存貨} + \text{進貨} - \text{期末存貨} \]
因為期末存貨多計 \( \$50,000 \),導致減去的金額過大,使銷貨成本少計 \( \$50,000 \)。
快捷記憶法:未記錄銷貨少認了利潤 \( \$80,000 - \$50,000 = \$30,000 \),所以淨利少計 \( \$30,000 \)。
0
0