 阿摩線上測驗
題組內容
2. 某自營商交易員於週三賣出 10 口臺指週買權(Short Call)。履約價為 22,000 點,收取權利金 80 點/口。臺指選擇權與小臺期貨每點價值均為新臺幣 50 元,Delta 採 1:1 對應。假設無風險 利率與股利率皆為 0%,不考慮交易稅、手續費、滑價及其他交易成本;每日收盤後依 Delta 值 調整避險部位,小臺期貨可交易至小數口數。 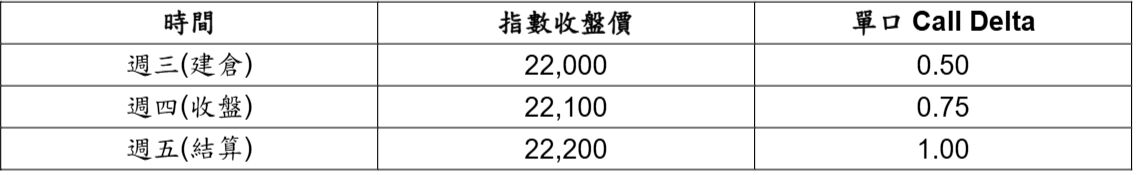
(2) 若交易員採取策略乙(每日 Delta 動態避險),請計算: i. 週三及週四收盤後各應持有多少口小臺期貨?(各 2 分,共 4 分) ii. 週五結算時之最終損益。(2 分) (3) 比較策略甲與策略乙的結果,並簡要說明動態 Delta 避險為何能改善賣方部位的損益。(2 分)