阿摩線上測驗
登入
首頁
>
研究所、轉學考(插大)◆會計學
>
107年 - 107 東吳大學_暑假轉學生招生考試_商學(進修學士班)三年級:會計學#105901
> 申論題
題組內容
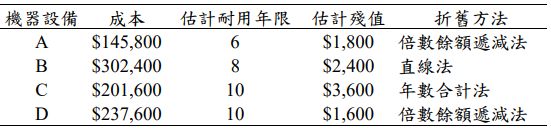
四、丁公司於 X1 年 1 月 1 日,同時取得下列四部機器設備,下列為其折舊的相關資訊:
(丁公司的會計年度為曆年制)
(5) 丁公司於 X3 年 12 月 31 日(計提折舊前)將機器 D 的折舊方法改為直線法,重新估 計的殘值為$2,064,則 X3 年機器 D 之折舊費用為何?
相關申論題
(1) 下述各日期的分錄: a. X1 年 4 月 1 日 (出售日)。
#451676
b. X1 年 6 月 30 日 (首次付息日)。
#451677
c. X1 年 12 月 31 日 (付息日)。
#451678
d. X3 年 4 月 30 日 (債的消滅)。
#451679
e. X3 年 6 月 30 日 (付息日,支付流通在外公司債之利息)。
#451680
f. X3 年 12 月 31 日 (付息日,支付流通在外公司債之利息)。
#451681
(2) 戊公司 X3 年 12 月 31 日資產負債表中「應付公司債」的帳面金額為何?
#451682
(3) 戊公司 X3 年度綜合損益表中的利息費用為何?
#451683
七、庚公司 X5 年 1 月 1 日成立,當年公司發行面額$5、股利率為 8%之累積特別股 40,000股,以及面額$1 之普通股 400,000 股,每年 12 月 31 日公司宣告現金股利之金額如下: X5 年 $8,000;X6 年 $20,000;X7 年 $56,000。 試作:計算各年度(X5 年、X6 年及 X7 年)普通股與特別股各可分得之股利金額。
#451684
(1) 庫藏股之每股成本。
#451685
相關試卷
115年 - 115 國立臺北大學_日間學士班轉學生招生考試試題_財政學系日間學士班2年級:會計學#148017
115年 · #148017
114年 - [無官方正解]114 臺灣綜合大學系統_學士班轉學生考試試題:會計學#138157
114年 · #138157
113年 - [無官方正解]113 國立臺北大學_日間學士班轉學生招生考試試題_財政學系日間學士班2年級:會計學#148403
113年 · #148403
111年 - [無官方正解]111 國立宜蘭大學_碩士班考試入學招生試題_應用經濟與管理學系應用經濟學碩士班及經營管理碩士班:會計學#148086
111年 · #148086
111年 - 111 國立臺北大學_日間學士班轉學生招生考試試題_會計學系日間學士班2年級:會計學#147791
111年 · #147791
110年 - [無官方正解]110 國立宜蘭大學_碩士班考試入學招生試題_應用經濟與管理學系應用經濟學碩士班及經營管理碩士班:會計學#148082
110年 · #148082
110年 - 110 國立政治大學_碩士班招生考試_會計學系/會計組、稅務組:會計學#125376
110年 · #125376
110年 - 110 國立政治大學_碩士班招生考試_財政研究所:會計學#125253
110年 · #125253
110年 - 110 國立政治大學_碩士班招生考試_財政所:會計學#123405
110年 · #123405
110年 - [非官方正解]110 國立中央大學_碩士班招生考試_企業管理學系/工商管理丁組(一般生):會計學#103877
110年 · #103877
 阿摩線上測驗
登入