3. 台北公司的相機產品有3年期的損壞維修保證。根據過去經驗估計其銷售的保證成本為:銷貨後當年(第一年)為銷貨的1%;銷貨後的第二年為銷貨的2%;及銷貨後的第三年為銷貨的3%。台北公司前3年的銷貨及實際保證支出如下: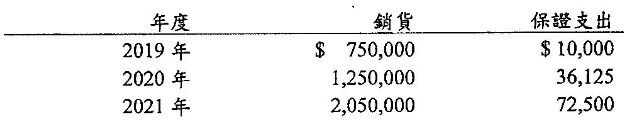
試求:
台北公司在 2021 年 12 月 31 日資產負債表應報導的相關保證負債金額 (4) 。(假設每年銷貨平均發生而保證費用也根據以上比例平均發生)
 阿摩線上測驗
登入
阿摩線上測驗
登入
3. 台北公司的相機產品有3年期的損壞維修保證。根據過去經驗估計其銷售的保證成本為:銷貨後當年(第一年)為銷貨的1%;銷貨後的第二年為銷貨的2%;及銷貨後的第三年為銷貨的3%。台北公司前3年的銷貨及實際保證支出如下:
試求:
台北公司在 2021 年 12 月 31 日資產負債表應報導的相關保證負債金額 (4) 。(假設每年銷貨平均發生而保證費用也根據以上比例平均發生)