所屬科目:財政部國稅局◆國稅法規概要
1. 經常在國外工作的李四,115 年度擁有我國戶籍,僅在我國居留 25 天,但生活及經濟重心在我國,李四 115 年度屬綜合所得稅何種納稅義務人? (A) 有住所居住者 (B) 非經常所居住者 (C) 無住所居住者 (D) 非居住者
2. 有住所居住者李四 115 年將其所有的草藥秘密配方,授權日本 A 公司使用,A 公司給付 10,000,000 元予李四, 則該交易產生何種類型所得及其何種來源所得? (A) 財產交易所得、中華民國來源所得 (B) 財產交易所得、海外所得 (C) 權利金所得、中華民國來源所得 (D) 權利金所得、海外所得
3. 有住所居住者李四 115 年將其所有的草藥秘密配方,授權日本 A 公司使用,李四取得該所得,如何報繳 115 年 度所得稅? (A) 財產交易所得併入綜合所得稅結算申報 (B) 權利金所得併入綜合所得稅結算申報 (C) 非課稅範圍 (D) 海外所得列入基本所得額徵課
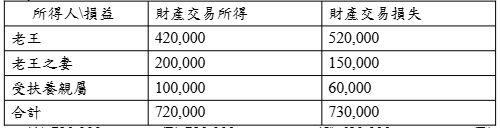
4. 老王申報戶 115 年 5 月申報 114 年度綜合所得稅時,採夫各類所得分開計稅,則申報之財產交易損失特別扣除額 多少?有關資料如下表:
(A) 720,000 元 (B) 730,000 元 (C) 630,000 元 (D) 670,000 元
5. 台南公司會計年度採 7 月制,該公司 115 課稅年度之暫繳申報期間? (A) 115 年 9 月 1 日至 115 年 9 月 30 日 (B) 116 年 3 月 1 日至 116 年 3 月 31 日 (C) 115 年 12 月 1 日至 115 年 12 月 31 日 (D) 116 年 9 月 1 日至 115 年 9 月 30 日
6. 營利事業申報營利事業所得稅時,如有逾請求權時效尚未給付之應付款項,於時效消滅年度應如何處理? (A) 轉列其他收入 (B) 轉列營業收入 (C) 抵減營業外支出 (D) 抵減營業費用
7. 營利事業有短期票券利息所得時,其營利事業所得稅如何徵課? (A) 依規定扣繳稅款外,不計入營利事業所得額 (B) 依規定扣繳稅款外,應計入營利事業所得額課稅 (C) 不必扣繳稅款,應計入營利事業所得額課稅 (D) 不必扣繳稅款,不計入營利事業所得額
8. 甲公司 115 年 1 月購入乘人小客車,取得成本為 500 萬元,耐用年限 5 年,採用平均法提列折舊,預估殘值 100 萬元,於 117 年 12 月 31 日以 300 萬元出售該部汽車,則 117 年度營利事業所得稅結算申報時,可列報之折舊費用、出售資產損益各多少? (A) 折舊費用 8,000,000 元、出售資產利益 400,000 元 (B) 折舊費用 1,000,000 元、出售資產利益 1,000,000 元 (C) 折舊費用 400,000 元、出售資產利益 400,000 元 (D) 折舊費用 500,000 元、出售資產利益 400,000 元
9. 甲君於 113 年 5 月 5 日購入 A 房地供自住,成交價額 20,000,000 萬元,於 115 年 7 月 28 日出售 A 房地,成交價額 30,000,000 元,並在 115 年 8 月 10 日辦理房地合一申報並繳納稅額 1,500,000 元;於 115 年 8 月 15 日再購進 B 房地供自住,價款 24,000,000 元,符合適用重購退稅優惠,則甲君可申請退還稅額多少? (A) 0 元 (B) 1,500,000 元 (C) 1,200,000 元 (D) 1,000,000 元
10. 多層次傳銷事業之個人參加人甲君 115 年度銷售商品予消費者,全年累積進貨金額 600,000 元,建議售價總額 800,000 元,其累積進貨金額超過 77,000 元部分,按比率計算屬超過部分之銷售額,甲君申報 115 年度綜合所 得稅時,應申報何類型所得、金額?(一時貿易盈餘之純益率 6%) (A) 營利所得 31,380 元 (B) 營利所得 41,840 元 (C) 執行業務所得 31,380 元 (D) 執行業務所得 41,840 元
11. 我國加值型營業稅採用何種類型、計算方法? (A) 淨所得型、帳簿扣抵法 (B) 淨所得型、稅額扣抵法 (C) 消費型、帳簿扣抵法 (D) 消費型、稅額扣抵法
12. 高雄公司 115 年度出售持有滿 3 年以上之股票所得為 3,000,000 元、持有未滿 3 年之股票所得為 1,000,000 元、 114 年度出售證券交易損失 500,000 元;115 年度計入營利事業基本所得額之證券交易所得多少? (A) 4,000,000 元 (B) 3,500,000 元 (C) 2,000,000 元 (D) 2,500,000 元
13. 我國高雄航空公司經營航線有 國⑴ ① ② ⑵ ① 際線: 國外載客貨入境境內載客貨出境離島線載客貨: 本島至離島 ②離島至本島請問高雄航空公司其經營各航線營業稅之徵課何者不正確? (A) 國際線:①課徵 5% (B) 國際線:②課徵 0% (C) 離島線:① 課徵 5% (D) 離島線:② 免稅
14. 甲公司本期銷貨 2,200,000 元,其中外銷 200,000 元,銷項稅額為 100,000 元;進貨 3,000,000 元、進項稅額為 150,000 元,購進固定資產 1,000,000 元、進項稅額為 50,000 元,則本期營業稅申報相關稅額何者正確? (A) 應退稅額:100,000 元,留抵稅額:90,000 (B) 應退稅額:60,000 元,留抵稅額:30,000 (C) 應退稅額:100,000 元,留抵稅額:0 (D) 應退稅額:60,000 元,留抵稅額:40,000 元
15. 免用統一發票之小規模營業人,闗於其營業稅之起徵點,下列何者錯誤? (A) 在起徵點以下者,免徵 (B) 起徵點每個月銷售額:貨物 80,000 元、勞務 40,000 元 (C) 超過起徵點,課徵 (D) 每個月銷售額超過起徵點,但未超 200,000 元,採查定課徵
16. 甲先生於 115 年 7 月 30 日過世,遺有女兒乙已滿 18 歲及兒子丙距滿 18 歲尚有 6 年,則甲先生遺產稅之直系血 親卑親屬扣除額多少? (A) 1,120,000 元 (B) 1,680,000 元 (C) 3,920,000 元 (D) 4,480,000 元
17. 依稅捐稽法第 28 條規定,可歸責於納稅義務人之錯誤,致溢繳稅款之申請退稅,下列敘述何者錯誤? (A) 溢繳稅款退稅請求權 10 年 (B) 經法院實體判決確定者,亦可申請退稅 (C) 明知無納稅義務而溢繳稅款,不得請求返還 (D) 退稅款按日加計利息,一併退還
18. 台南市甲公司 113 年度營利事業所稅結算申報,原申報虧損 2,000,000 元,經稽徵機關核定為虧損 900,000 元, 並於 115 年 1 月 12 日送達核定稅額通知書,則甲公司對該核定稅捐如有不服而欲提起復查者,應何時前?向 何稽徵機關申請復查? (A) 115 年 2 月 11 日前、向財政部南區國稅局 (B) 115 年 2 月 10 日前、向財政部南區國稅局 (C) 115 年 2 月 11 日前、向台南市政府財政稅務局 (D) 115 年 2 月 10 日前、向台南市政府財政稅務局
19. 114 年度營利事業所得稅結算申報期限,為 115 年 5 月 1 日至 115 年 6 月 1 日(因 5 月 31 日遇假日順延),甲公司 已完成結算申報,有關本申報案件之核課期間,下列敘述何者正確? (A) 115 年 5 月 20 日申報,核課期間 5 年,即 115 年 6 月 2 日至 120 年 6 月 1 日 (B) 115 年 5 月 20 日申報,核課期間 5 年,即 115 年 5 月 20 日至 120 年 5 月 19 日 (C) 115 年 6 月 5 日申報,核課期間 7 年,即 115 年 6 月 5 日至 122 年 6 月 4 日 (D) 核課期間一律 5 年
20. 稅捐稽徵法第 48 條之 3:「納稅義務人違反本法或稅法之規定,適用裁處時之法律。但裁處前之法律有利於納稅義務人者,適用最有利於納稅義務人之法律。」之規定,下列何者敘述錯誤? (A) 尚未裁罰確定之案件適用 (B) 裁處包括訴願、及行政訴訟之決定或判 (C) 僅適用於違章栽處罰鍰之案件 (D) 適用於違章栽處罰鍰之案件、課徵本稅部分
21. 因納稅義務人適用法令錯誤或計算錯誤而溢繳之稅款,納稅義務人自繳納之日起算,至多可在幾年內提出具體證明申請退還? (A) 5 年 (B) 10 年 (C) 15 年 (D) 無限制
22. 我國現行綜合所得稅之法定結算申報期間為每年的什麼時候? (A) 2 月 1 日至 2 月底 (B) 3 月 1 日至 3 月 31 日 (C) 5 月 1 日至 5 月 31 日 (D) 9 月 1 日至 9 月 30 日
23. 在中華民國境內無固定營業場所及營業代理人之營利事業,其在中華民國境內之營利事業所得,應由誰在給付時依規定稅率扣繳之? (A) 由該外國營利事業自行申報 (B) 由扣繳義務人於給付時扣繳 (C) 免予課稅 (D) 由國稅局按年發單課徵
24. 依我國現行所得稅法規定,一般營利事業所得稅(營所稅)之起徵額度及最高法定稅率為何? (A) 起徵額 12 萬元,稅率 20% (B) 起徵額 20 萬元,稅率 15% (C) 起徵額 50 萬元,稅率 20% (D) 全額課稅,稅率 17%
25. 個人適用房地合一稅 2.0 規定,若中華民國境內居住之個人,交易持有期間在「2 年以內」之房屋、土地,其適用之稅率為何? (A) 15% (B) 20% (C) 35% (D) 45%
26. 個人交易自住房屋、土地,符合於該房地辦竣戶籍登記並實際居住連續滿 6 年等條件,其課稅所得在多少金額以下者免徵房地合一稅? (A) 100 萬元 (B) 200 萬元 (C) 400 萬元 (D) 600 萬元
27. 依現行民法修正(滿 18 歲為成年)及所得稅法規定,納稅義務人之子女若於 2026 年度已滿 19 歲且「未在 學、具備謀生能力」,納稅義務人是否可將其列報為扶養親屬免稅額? (A) 可以,只要未滿 20 歲皆可列報 (B) 可以,父母有終身扶養權義務 (C) 不可以,因其已成年且不符合在學或無謀生能力等特殊條件 (D) 可以,只要無綜合所得額就可以
28. 依加值型及非加值型營業稅法規定,一般自動報繳之營業人,應以每幾個月為一期,於次期開始幾日內向主管 稽徵機關申報? (A) 每一個月為一期,於次月 10 日前 (B) 每二個月為一期,於次期 15 日前 (C) 每三個月為一期,於次期 20 日前 (D) 每二個月為一期,於次期底前
29. 下列營業人所取得之進項稅額憑證,哪一項「可以」申報扣抵銷項稅額? (A) 交際應酬購送客戶之禮品 (B) 獎勵員工表現所購買之商品 (C) 供營業上使用之載貨載客兩用小貨車 (D) 營業人購置自用乘人小汽車
30. 特種飲食業中之「夜總會、有娛樂節目之餐飲店」,其法定的營業稅稅率為多少? (A) 5% (B) 15% (C) 20% (D) 25%
31. 下列關於營業稅「零稅率」與「免稅」之敘付,何者正確? (A) 「免稅」營業人申報時,其進項稅額可以申請退還 (B) 「零稅率」營業人銷售時稅率為 0%,且其進項稅額可申報退還或扣抵 (C) 「零稅率」僅本階段免徵,而「免稅」能做到完全免稅 (D) 免稅是指銷售額為 0
32. 依遺產及贈與稅法規定,被繼承人死亡時留有遺產,若其「留有遺囑並指定遺囑執行人」,則其遺產稅之第一順位納稅義務人為誰? (A) 繼承人及受贈人 (B) 遺產管理人 (C) 遺囑執行人 (D) 國稅局機關
33. 被繼承人死亡時,納稅義務人應自被繼承人死亡之日起算幾個月內,向戶籍所在地主管稽徵機關辦理遺產稅結 算申報? (A) 3 個月內 (B) 6 個月內 (C) 9 個月內 (D) 1 年內
34. 依中華民國租稅法調整規定(截至 2026 年適用標準),每人每年之「贈與稅免稅額」為新臺幣多少元? (A) 111 萬元 (B) 220 萬元 (C) 244 萬元 (D) 1,333 萬元
35. 贈與人在一年內贈與他人之財產總值超過贈與稅免稅額時,應於贈與行為發生後幾日內,向主管稽徵機關辦理贈與稅申報? (A) 15 日內 (B) 30 日內 (C) 45 日內 (D) 60 日內
36. 依所得基本稅額條例(最低稅負制)現行調整標準(2026 年沿用),「個人」基本所得額在多少金額以下者, 免予計入課徵個人基本稅額? (A) 60 萬元 (B) 670 萬元 (C) 750 萬元 (D) 1,000 萬元
37. 依所得基本稅額條例規定,「營利事業」之基本所得額扣除下列規定金額後之餘額,按法定稅率(一般營利事 業為 12%)計算基本稅額。該營利事業之扣除額度目前調高為多少? (A) 50 萬元 (B) 60 萬元 (C) 100 萬元 (D) 200 萬元
38. 納稅義務人對復查決定不服提起訴願,若欲暫緩移送法院強制執行,依法應於規定期間內繳納復查決定應納稅 額之多少比例,或提供相當擔保? (A) 半數(1/2) (B) 三分之一(1/3) (C) 四分之一(1/4) (D) 全額繳清
39. 下列關於中華民國境內居住之個人,其綜合所得稅「免稅額」之列報規定,何者敘述正確? (A) 納稅義務人本人不論年齡,免稅額一律加八成 (B) 納稅義務人本人、配偶及受扶養「直系尊親屬」年滿 70 歲者,免稅額加五成 (C) 只要是受扶養親屬年滿 70 歲,免稅額皆加五成 (D) 免稅額只有本人可以扣除,親屬不適用
40. 營業人漏開統一發票致短漏報銷售額,於法定申報期限前「自動向稅捐稽徵機關補報並補繳所漏稅款」,且符 合未經檢舉、未經稽徵機關進行調查之條件者,其處罰之規定為何? (A) 仍須處 5 倍漏稅罰 (B) 處以 1 倍罰鍰 (C) 免除故意逃漏稅之刑事責任,但仍須處加倍行政罰 (D) 免予處罰(但須依法加計利息)
41. 下列何者年滿 70 歲,綜合所得稅的免稅額,增加百分之五十? (A) 納稅義務人本人 (B) 納稅義務人之配偶 (C) 受扶養直系卑親屬 (D) 受扶養直系尊 親屬
42. 乙公司 115 年度課稅所得 2,000,000 元,116 年 7 月 2 日提撥 115 年度法定盈餘公積 160,000 元後分配股利 1,000,000 元,至 116 年 12 月 31 日止對 115 年度稅後盈餘皆未有分配等動用事項,下列何者正確?(營利事業所得稅稅率 20%,未分配盈餘稅率 5%) (A) 115 年度應納營利事業所得稅 400,000 元 (B) 115 年度未分配盈餘 1,000,000 元 (C) 115 年度未分配盈餘加徵稅額 50,000 元 (D) 115 年度未分配盈餘加徵稅額 22,000 元
43. 日本 A 公司在我國境內無固定營業場所,授權我國 B 公司(係兼營營業人:不扣抵比率 30%,採比例扣抵法)台中廠使用其專門技術,B 公司給付 A 公司費用 1,000,000 元,此交易行為之營業稅,下列何者正確? (A) 屬購買國外勞務 (B) 納稅義務人係日本 A 公司 (C) 納稅義務人係我國 B 公司 (D) 應納稅額 50,000 元
44. 下列各類型營業人,其購進固定資產之進項稅額是否可扣抵,何者正確? (A) 專營應稅營業人:可扣抵 (B) 兼營營業人:不可扣抵 (C) 專營免稅營業人:不可扣抵 (D) 特種稅額營業人:可扣抵
45. 下列那些證券交易所得應計入個人基本所得額? (A) 上市、櫃證券交易所得 (B) 私募證券投資信託基金之受益憑證 (C) 未上市櫃證券交易所得-已按房地合一視為房地交易所得 (D) 海外所得-中之證券交易所得
46. 下列哪些稅目,在中華民國租稅體制中屬於「國稅」(由財政部國稅局或海關負責稽徵),而非地方稅? (A) 綜合所得稅 (B) 加值型及非加值型營業稅 (C) 房屋稅 (D) 遺產及贈與稅
47. 營業人取得下列哪些進項憑證,且載有營業稅額者,其進項稅額「得」依法申報扣抵銷項稅額? (A) 營業人因公出差,取得高鐵、台鐵開立載有稅額之搭乘憑證 (B) 購買舉辦員工尾牙摸彩所使用之獎品發票 (C) 購置生產線上所需之機器設備之統一發票 (D) 為招待公司大客戶吃飯所取得之餐飲統一發票
48. 依加值型及非加值型營業稅法規定,下列哪些項目適用營業稅「零稅率」(0%)? (A) 外銷貨物 (B) 與外銷有關之勞務,或在國內提供而在國外使用之勞務 (C) 醫院、診所之醫療勞務 (D) 銷售予遠洋漁業船隻專用之物資
49. 計算「個人」綜合所得稅之最低稅負制(個人基本所得額)時,下列哪些項目應加計計入基本所得額中? (A) 未計入綜合所得總額之非中華民國來源所得(海外所得),且全申報單位全年合計達新臺幣 100 萬元者 (B) 受益人與要保人非屬同一人之人壽保險及年金保險,受益人受領之保險給付 (C) 私募證券投資信託基金之受益憑證交易所得 (D) 個人綜合所得稅中申報之非現金捐贈扣除額
50. 納稅義務人如對稅捐稽徵機關之復查決定仍有不服,依法可採取之法定稅務救濟或訴訟程序包括哪些? (A) 向財政部提起訴願 (B) 向國稅局再度申請二次復查 (C) 向高等行政法院地方行政訴訟庭提起行政訴訟 (D) 對高等行政法院之判決不服時,上訴至最高行政
 阿摩線上測驗
登入
 (A) 720,000 元 (B) 730,000 元 (C) 630,000 元 (D) 670,000 元