所屬科目:公職◆政府會計(概要)
1 依中央公共債務會計制度之規定,財政部於 X2 年 1 月 1 日公告發行面額 2,000 萬元之 5 年期中央登錄公債,並於 X2 年 3 月 10 日以溢價 100 萬元全數發行,同日將公債款繳庫時,應作之分錄包括下列何者?(A)借:現金 2,100 萬元,貸:應付公債 2,000 萬元、公債溢價 100 萬元(B)借:公債納庫數 2,100 萬元,貸:核定公債發行數 2,000 萬元、公債溢價 100 萬元(C)借:公債納庫數 2,100 萬元,貸:撥交備售債票 2,000 萬元、公債溢價 100 萬元(D)借:現金 2,100 萬元,貸:核定公債發行數 2,000 萬元、公債溢價 100 萬元
2 依中央政府普通公務單位會計制度之一致規定,下列有關會計業務處理程序之敘述,何者錯誤? (A)會計年度終了,財產管理單位應就所經管之固定資產提供折舊清單送會計單位依程序辦理帳務處理(B)會計單位對出納管理單位存管之現金、票據等財物,每年至少監督盤點一次(C)資訊單位對會計資料負保密責任,但合於政府資訊公開法等規定者,得對外提供(D)會計年度終了,會計單位對業務單位所經管之長期投資應進行評價及帳務調整
3 依中央總會計制度規定,有關公務機關財務報表之格式,下列何者有列示「比較增減(-)數」 之欄位?(A)平衡表 (B)融資調度累計表 (C)收入支出表 (D)現金出納表
4 甲機關以年度歲出預算購買辦公用品 1 批,廠商已交付商品,會產生尚未將款項支付廠商,以及 已將款項支付廠商兩種情形,依政府會計準則公報第 2 號及第 3 號規定,分別屬於下列何種性質?(A)負債增加;資產減少 (B)資產減少;負債減少(C)負債增加;資產增加 (D)資產增加;負債減少
5 依中央總會計制度之規定,公務機關之收入及支出應報導於下列何種報表中? (A)來源、用途及餘絀表 (B)收支餘絀表(C)收入支出表 (D)損益表
6 中央政府公務機關投資營業基金 3 兆元、中央政府公務機關(公庫)帳列保管特種基金款項 2,003 億元、中央政府公務機關對其投資營業基金現購油品 1 億元。編製中央政府整體資產負債表時,內部往來欄位應沖銷負債之金額為何?(A) 3 兆 2,004 億元 (B) 3 兆 2,003 億元 (C) 2,004 億元 (D) 2,003 億元
7 依中央總會計制度規定,有關整體資產負債表之會計科目,下列敘述何者正確? (A)依國際財務報導準則與先進國家財務報告科目,以及衡酌我國預算、會計規制等設計(B)依特種基金財務報表之科目表達(C)非流動負債,包括長期債務、負債準備及其他負債等(D)流動資產,包括現金、短期投資、應收款項、存貨、預付款項及其他資產等
8 甲機關 X4 年 12 月 15 日訂購電腦設備一批 180 萬元,X4 年底如數辦理契約責任預算保留,X5 年 1 月 20 日交貨驗收,並如數付款。依中央政府普通公務單位會計制度之一致規定,甲機關 X5年 1 月 20 日應作下列何項分錄?(A)借:機械及設備 180 萬元,貸:繳付公庫數 180 萬元;借:歲出保留數準備 180 萬元,貸:歲出保留數 180 萬元(B)借:機械及設備 180 萬元,貸:繳付公庫數 180 萬元;借:歲出保留數 180 萬元,貸:歲出保留數準備 180 萬元(C)借:機械及設備 180 萬元,貸:公庫撥入數 180 萬元;借:歲出保留數 180 萬元,貸:歲出保留數準備 180 萬元(D)借:機械及設備 180 萬元,貸:公庫撥入數 180 萬元;借:歲出保留數準備 180 萬元,貸:歲出保留數 180 萬元
9 丙機關於 X4 年度收到退還以前年度規費收入 8 萬元,抵繳遺產稅 5 萬元之股票變現 6 萬元並繳 庫,公務車輛發生事故,依約可獲得保險理賠 10 萬元。依中央政府普通公務單位會計制度之一致規定,繳付公庫數淨額應為:(A) 6 萬元 (B) 14 萬元 (C) 16 萬元 (D) 24 萬元
10 行政院查核 X4 年度決算時發現,甲機關 X4 年 6 月支付 A 財團法人委辦費時,未代扣所得稅 10 萬元。甲機關依查核結果,簽准先行補繳稅款,並另支付滯納金。依中央政府普通公務單位會計制度之一致規定,行政院對甲機關決算支出數之修正處理為何?(A)不修正(B)修正增列支出實現數 10 萬元加計滯納金後之淨額(C)修正減列支出實現數 10 萬元扣除滯納金後之淨額,改列應收款項(D)僅須就滯納金部分修正增列支出實現數及應付款項
11 依中央政府普通公務單位會計制度之一致規定,甲機關與乙機關進行公務轎車的交換,其中甲機 關原有公務轎車之帳面金額為 90 萬元,公允價值為 80 萬元,乙機關原有公務轎車之帳面金額為110 萬元,公允價值為 90 萬元,若此交換為具商業實質或不具商業實質時,對甲機關收入淨額之影響分別為何?(A)均無影響 (B)均淨增 10 萬元(C)淨增 0 元,淨增 10 萬元 (D)淨增 10 萬元,淨增 0 元
12 甲機關興建辦公大樓 1 棟,總工程造價 12 億元,X5 年 1 月 20 日驗收完成並一次支付全部工程 款,依中央政府普通公務單位會計制度之一致規定,該筆交易應於下列那些報表中表達?①平衡表 ②收入支出表 ③應付租賃款及其他長期負債變動表 ④公庫撥入數分析表(A)僅①② (B)僅③④ (C)僅①②④ (D)僅①③④
13 依政府會計準則公報第 5 號規定,有關政府投資比例低於 20%之長期股權投資,下列何者屬年度 終了採公允價值評價處理者?(A)依合資經營契約規定,擁有經營權(B)持有被投資者有表決權之股份百分比為最高(C)指派人員獲選為董事長(D)未有其他足資證明對被投資者具有重大影響力之事項
14 乙機關將本年度收回預付款項時,依中央政府普通公務單位會計制度之一致規定,其會計處理, 貸方科目可能包括以下幾項?①預付款 ②公庫撥入數 ③其他預付款 ④預付其他基金款(A) 1 項 (B) 2 項 (C) 3 項 (D) 4 項
15 依現行實務之作法,歲入預算轉入下年度繼續執行部分,下列敘述何者正確?①歲入預算未實現, 依規定申請專案保留者得帳列「借:歲入保留待實現數,貸:歲入保留數」 ②已發生尚未收得之收入,應即轉入下年度列為以前年度應收款,係帳列「借:應收款項,貸:XX 收入」 ③歲入保留數,僅屬預算資源之保留,爰於提出申請及奉核准保留時以預算執行控制科目記載 ④歲入保留待實現數,僅於執行表中表達,不再於平衡表等會計報表中列示預算保留情形(A)僅① (B)僅②③ (C)僅②③④ (D)①②③④
16 中央政府國庫主管機關核定中央政府甲機關零用金額度 50,000 元。X5 年 1 月 1 日甲機關出納管 理單位為應緊急及零星支用,簽奉機關首長核准設置零用金 25,000 元,作為零星支用。X5 年 1月 30 日甲機關由零用金支付電話費 9,500 元、水費 6,500 元、郵資 8,500 元,X5 年 2 月 1 日撥補零用金。X5 年 2 月 5 日甲機關考量零用金支付零星支用實際情形,簽奉機關首長核准調高零用金額度並增撥為 50,000 元。依中央政府普通公務單位會計制度之一致規定,有關甲機關零用金之分錄及金額,下列何者錯誤?(A) X5 年 1 月 30 日:借記零用金 24,500 元,貸記公庫撥入數 24,500 元(B) X5 年 2 月 1 日:借記業務支出 24,500 元,貸記公庫撥入數 24,500 元(C) X5 年 2 月 5 日:借記零用金 25,000 元,貸記公庫撥入數 25,000 元(D) X5 年 2 月 6 日帳面餘額為 50,000 元
17 依中央政府普通公務單位會計制度之一致規定,購買影印機 1 臺 9,000 元,耐用年限 5 年,其會 計處理,下列那兩項正確?①借記支出 ②借記資產 ③貸記收入 ④貸記資產(A)①③ (B)①④ (C)②③ (D)②④
18 依國庫出納會計制度規定,下列何者為代庫會計之資產科目? (A)經理國庫存款 (B)應收回庫款 (C)存放代庫銀行 (D)國庫存款撥轉
19 依國庫出納會計制度規定,支付會計報告支付各機關特種基金時,統制會計應借記下列何者? (A)應付代收款 (B)應付保管款 (C)存入保證金 (D)特種基金存放
20 依國有財產會計制度之規定,國有非公用財產增減事項之彙編,係由下列何機關負責? (A)各財產管理機關 (B)各財產管理主管機關(C)財政部國有財產署 (D)財政部國有財產署各分署
21 依國有財產會計制度之規定,下列那些國有財產會計報告屬於財政部國有財產署所應編送者? ①會計月報 ②會計季報 ③年度會計報告(A)無須編送 (B)僅①③ (C)僅②③ (D)①②③
22 依內地稅徵課會計制度規定,各稽徵機關之 6 月份會計月報,應送下列何機關?①審計機關 ②中央主計機關 ③稽徵機關主管機關 ④財政部賦稅署(A)僅①②④ (B)僅①②③ (C)僅①② (D)僅④
23 依關稅徵課會計制度規定,其年度會計報告之決算報表之內容,不包括下列何者? (A)關稅徵課代收稅費收解情形表 (B)關稅徵課歲入累計表(C)關稅徵課收入納庫分析表 (D)關稅徵課執行數與預算數比較表
24 依中央公共債務會計制度規定,經理銀行兌付公債本息時,主管機關公債會計經付類應作之分錄 為何?(A)借:公債償付數,貸:公債基金存款(B)借:未公債基金存款收回數,貸:公債償付數(C)借:公債基金存款,貸:公債基金存款收回數(D)借:公債基金存款收回數,貸:兌付期滿止付數
25 依中央公共債務會計制度規定,採登錄形式折價發行附息公債且無增額發行,當經理行將公債售 出並將債款納庫時,主管機關公債會計經售類應貸記下列何者?(A)僅撥交備售債票 (B)僅核定公債發行數(C)撥交備售債票、公債折價 (D)核定公債發行數、公債折價
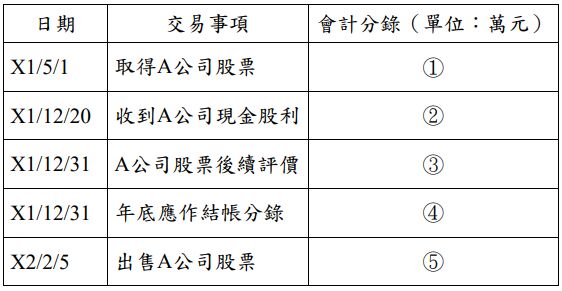
一、X1 年 5 月 1 日,甲機關以每股 50 元取得 A 公司股票 100 萬股,占 A 公司發行在外普通股的 10%。X1 年 12 月 20 日,甲機關收到 A 公司發放之現金股利 200 萬元並解繳國庫。X1 年 12 月 31 日,A 公司之每股淨 值及每股公允價值分別為 51 元及 49 元。X2 年 2 月 5 日,甲機關以每股 50.5 元之公允價值出售 A 公司股票 20 萬股,同時將所得款項如數繳 庫。請依中央政府普通公務單位會計制度之一致規定,並以下表所列格 式,列示在各該日期甲機關應有之會計分錄。(25 分)(格式無須重新謄寫,僅標註並回答①、②、③、④、⑤之正確分錄即可,各項分錄之會計科目應以第四級科目名稱為準,金額應以萬元為單位;若無分錄亦應註明之,否則不予給分。)
二、依內地稅徵課會計制度規定,該制度採用之會計基礎為何?另其定期對外之會計報告,分為會計月報及年度會計報告等二種。上述會計月報之內容,除封面、目次外,可分為那三大類報表,請分別列出一項各該大類報表所包括之相關表件?上項相關表件若可區分為主要表及附屬表者,應同時加以註明後再行列出。(25 分) (各大類報表相關表件之回答項數皆不得超過一項,否則不予給分。)
 阿摩線上測驗
登入