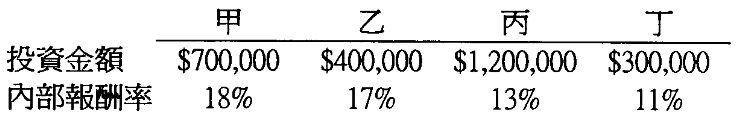所屬科目:財務管理
1. 甲公司流動比率 1.8,速動比率 0.8,則償還已到期公司債會使: (A) 流動比率上升;速動比率上升 (B) 流動比率上升;速動比率下降 (C) 流動比率下降;速動比率上升 (D) 流動比率下降;速動比率下降
2. 在不考慮所得稅下,估算新投資方案現金流量時,下列何者不用列入考慮: ① 對已進行投資方案之現金流量影響 ② 處分機器帳面損失 ③ 使用非閒置土地廠房之價值 ④ 投資方案之融資利息 (A) ①②④ (B) ②③ (C) ②④ (D) ①③
3. 下列股票購回理由,何項為我國法律所不允許。 (A) 作為員工配股之用 (B) 作為對股東發放股利之用 (C) 作為可轉換證券換股之用 (D) 維護公司信用與股東權益
4. 在 Black-Scholes 選擇權定價公式中,如果無風險利率增加,則 (A) 買權價格增加,賣權價格增加 (B) 買權價格增加,賣權價格減少 (C) 買權價格減少,賣權價格增加 (D) 買權價格減少,賣權價格減少
5. 在一個完美世界裡,假設其他條件不變,當投資機會越多時,市場的實質利率會 (A) 越高 (B) 越低 (C) 不變 (D) 不一定
6. 某人用股市成交量及前日收盤價資料,而能於股市買賣中獲得超額報酬,則下列何者為非? (A) 基本分析有效 (B) 內線消息有效 (C) 市場具弱式效率 (D) 市場不具弱式效率
7. 股票之持有期間報酬(Holding Period Return)為該持有期間之 (A) 資本利得殖利率加上風險溢酬 (B) 股利殖利率加上風險溢酬 (C) 資本利得殖利率加上股利殖利率 (D) 資本利得殖利率加上通貨膨脹率
8. 資本市場已達均衡下,下列四種證券其預期報酬率由高而低依序為:① 期貨 ② 認股權證 ③ 選擇權 ④ 可轉換特別股 (A) ①>②>③>④ (B) ①>③>②>④ (C) ③>①>②>④ (D) ③>④>②>①
9. 利率水準為 8%,其他條件相同下,下列三種面額 $10,000 債券,其存續期間之利率風險,由高至低依序為: ① 10 年期,10%票面利率 ② 10 年期,6%票面利率 ③ 5 年期,10%票面利率 (A) ①>②>③ (B) ②>③>① (C) ②>①>③ (D) ③>②>①
10. 下列三種債券:① 可買回(callable) ② 可賣回(puttable) ③ 普通(無任何條款)債券。在其他條件相同下,這三種債券其票面利率由低而高依序是: (A) ①<③<② (B) ②<③<① (C) ①<②<③ (D) ②<①<③
11. 下列有關可轉換公司債(CB)之敘述,何者為正確? ① 轉換期間愈長,CB 價格愈高 ② 利率下跌,CB 價格上升 ③ 普通股市價愈高,CB 價格愈高 ④ 轉換價格愈高,CB 價格愈高 (A) ①②③ (B) ②④ (C) ③④ (D) ①③
12. 投資人如何創造保本型收益? (A) 買台股指數期貨,並賣台股指數認購權證 (B) 買台股指數期貨,並買台股指數認購權證 (C) 買台股指數期貨,並賣台股指數認售權證 (D) 買台股指數期貨,並買台股指數認售權證
13. 下列何者非衡量景氣循環之領先指標? (A) 貨幣供給 M$_{1B}$ 變動率 (B) 躉售物價指數變動率 (C) 製造業生產指數變動率 (D) 製造業平均每月工時
14. D 公司營業槓桿 0.3,財務槓桿 2,則當銷售量增加 10%,EPS 增加多少? (A) 10% (B) 6% (C) 8% (D) 5%
15. 依照包莫現金餘額模型(Baumol Model),下列何者正確? (A) 最適現金餘額是使總交易成本最小 (B) 總交易成本與現金餘額成正比 (C) 最適現金餘額不一定使機會成本(持有成本)最小 (D) 總交易成本與現金餘額成反比
16. 即期匯率 NT$34/$,180 天遠期匯率 NT$32/$,台幣一年期利率 2%,美金一年期利率 3%。以 180 天為期,依利率平價說,會發生下列那種無風險套利? (A) 買遠期美金 (B) 賣即期美金,買遠期美金 (C) 無套利機會 (D) 買即期美金,賣遠期美金
1. 甲公司宣佈下年度預計每股股利 24 元,股利成長率 2%。某投資人評估投資該公司必要報酬率 12%,試問依戈登成長模式(Gorden Model),該投資人對於甲公司之成長機會,每股所願支付之價值為______元。(四捨五入至元)
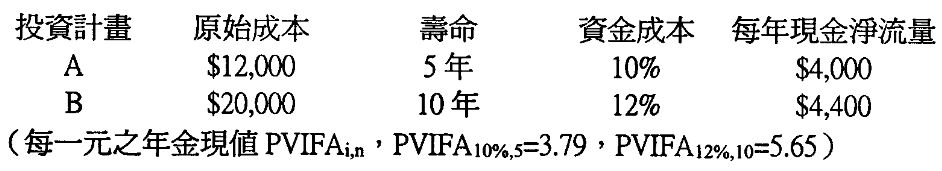
2. 有甲、乙兩互斥投資計畫如下表,若計畫可無限期重複投資,試問較佳投資方案之約當年金(Equivalent annuity)約為______元。
3. 丙公司欲在維持負債權益比 40:60 之最適資本結構下,依下述條件新增投資 1,200 萬元,試問:該方案之加權平均資金成本率為______%。 (1) 可自保留盈餘提供權益資金 420 萬元 (2) 平價發行 8.5%公司債 (3) 普通股市價每股 50 元 (4) 發行新股成本 2 元/股 (5) 明年股利 2.4 元/股,預期未來仍以每年 6%成長率發放 (6) 稅率 40%
4. 甲公司除有 10%利率借款$60,000,至於公司規模、收入及其他條件均與無負債之乙公司相同。已知乙公司稅率 30%,淨利$30,000,股東要求之報酬 15%,試問甲公司之業主權益價值為______元。
5. ABC 公司最適資本結構為負債權益比 4:6,加權資金成本率 12%,決算淨利 $1,200,000。該公司今獲得下列非互斥之投資機會,試問:依據股利剩餘理論,公司應發放現金股利為______元。
6. 若一年期票券利率 1.8%,二年期票券利率 4%,試問一年後一年期票券利率為______%。
7. 李先生原分配 60%資金於市場投資組合,40%資金投資國庫券。現在李先生將原投資國庫券資金之 20%轉投資 $\beta$ 係數為 1.5 之 A 股票,另將部分原投資國庫券資金轉投資 $\beta$ 係數 0.8 之 B 股票。若新投資組合之 $\beta$ 係數為 0.8,試問投資 B 股票資金占全部資金之比例為______%。
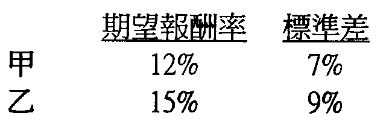
8. 甲、乙、丙三個基金均為效率投資組合,其中甲、乙二個基金期望報酬率及標準差如下表。已知丙基金標準差為 12%,試問該基金期望報酬為______%。
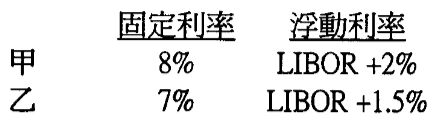
9. 甲、乙公司分別向銀行洽詢貸款,所獲利率條件如下表。若不考慮銀行仲介成本,試問該二公司若分別選擇具比較利益的條件借款,透過利率交換安排,可共同獲得_____%比較利益?
10. 大裕公司 98 年決算部份財報資料如下: 銷貨收入 $500,000;資產總額 $1,000,000;純益率 7.5%;所得稅率 25%;負債比率 40%,且 98 年負債僅有 8%公司債乙項 年終檢討時,該公司營業部門人員認為若 98 年期初財務部門能同意在原有 8%公司債外,再發行 12%公司債$200,000,以擴大資產規模,營業部門有信心在稅前息前盈餘對總資產比率不變下,增加公司獲利。若你是財務部門人員,試問若依營業部門建議年初增加該項借款,則 98 年財務槓桿指數為_____.(四捨五入取至小數點後第二位)
11. C 公司股利 2.5 元,總資產報酬率 15%,權益乘數 1.25,盈餘保留率 40%,股票期望報酬率 15%,假設保留盈餘是該公司唯一資金來源下,依固定成長股價評估模式,該公司股價為_____元。(Hint:股利成長率=盈餘保留率×ROE)
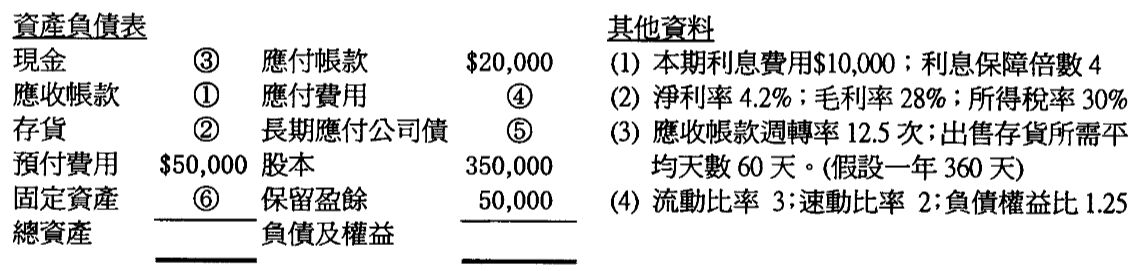
12. 欣欣公司 97 年相關財務資料如下,試問該公司 97 年營運資金(Working Capital)為_____元(Hint:可參考編號順序作答)
13. 承上題,試問固定資產對長期資金比率_____%。(四捨五入至小數點後二位)
14. 下列為台大公司部份財務資料(假設一年為 360 天),銷貨$6,000,000,銷貨毛利率 40%,平均存貨$750,000,平均應收帳款$600,000,平均應付帳款$720,000,試問台大公司之現金轉換天數為_____天。
15. F 公司 95/7/1 收到一面額$10,000,附息 9%,三個月到期之票據,95/8/1 將此票據貼現,貼現率 12%,試問該票據貼現金額為_____元。
一、請列示 Tobin's Q ratio 公式並簡述其意義。
二、何謂自由現金流量?
三、何謂市場附加價值(Market Value Added)
 阿摩線上測驗
登入