 阿摩線上測驗
題組內容
三、填空题 (60%)
1. 台北公司所有存貨於 2019 年 7 月 1 日遭火災損毀。該公司採定期盤存制記錄存貨,最近一次實地盤點存貨是在去年 12 月 31 日,因此必須估計 7 月 1 日之存貨價值以請求賠償。下列為 2018 年度部分綜合損益表與其他資料。 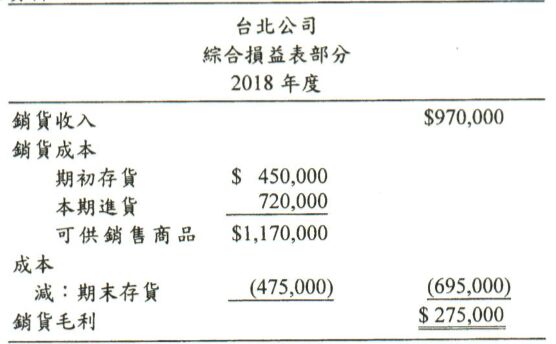
其他資料:
(a)2019 年 7 月 1 日發現 2018 年度損益表漏列 2018 年 12 月 31 日的一筆銷貨 $30,000,此項交易被訴訟為發生於次年初之交易,同時此項交易的商品成本 $25,000 亦錯誤地包括於 2018 年 12 月 31 日的存貨數額中。
(b)2018 年購入辦公設備 $20,000,被訴訟為進貨。
(c)2019 年 1 月 1 日至 7 月 1 日之部分有關資料如下: 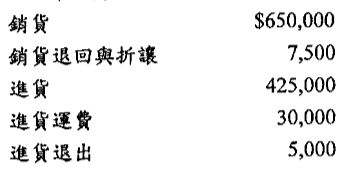
試求:
I. 所適用之毛利率 (1)