所屬科目:高中技藝◆會計資訊
1. 下列敘述何者錯誤?(A)永續盤存制平時即有銷貨成本紀錄,故無需每年盤點存貨 (B)購入商品交易所發生之運費,在定期盤存制下可記入「進貨運費」帳戶,而在永續盤存制下記入「存貨」帳戶 (C)出售商品時,定期盤存制下無需認列銷貨成本 (D)就存貨管理而言,永續盤存制比較符合內部控制精神。
2. 下列敘述何者正確?(A)企業對性質及用途類似之存貨,應採用相同成本計算方法 (B)對性質或用途不同之存貨,應採用不同成本計算方法 (C)可替換之項目及依專案計畫生產(或購買)且能區隔之產品或勞務,其存貨成本之計算應採用個別認定法 (D)不可替換之項目及依專案計畫生產(或購買)且能區隔之產品或勞務,其存貨成本之計算應採分類比較法。
3. 蘭陽公司為百貨業者,已知100年期初存貨成本56,125(零售價65,000),本期進貨淨額成本313,875(零售價387,500),財務主管發現當公司採加權平均零售價法時,期末存貨成本為130,000;但當採傳統零售價法時,期末存貨成本為120,250。另已知本期加價47,500,本期減價37,500,則本期銷貨為多少?(A)350,000 (B)312,187 (C)300,000 (D)286,824。
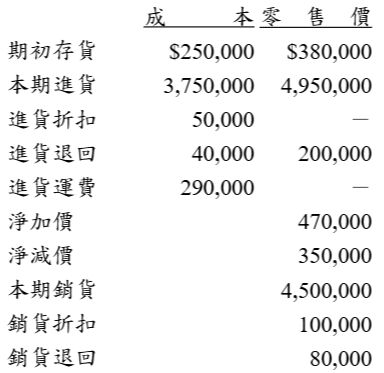
4. 南投公司採傳統零售價法,100年度有關存貨資料如下:
請問採傳統零售價法時 , 期末存貨成本為何 ? (A)$547,500(B)$568,000 (C) $622,500 (D)$710,000。
5. 下列哪一項敘述並非使用毛利法估計存貨之基本概念?(A)期初存貨加上本期進貨等於本期可供銷售商品總額 (B)期末未出售商品等於倉庫庫存 (C)可供銷售商品存貨之價值減去估計之銷貨成本等於期末存貨 (D)相較前期而言,進貨總金額及銷貨總金額相對比例未改變。
6. 哈比公司於 6 月 1 日賒銷商品一批給其客戶,商品售價為190,000,約定付款條件為 4/10、X/20、n/30。於 6 月 3 日發生客戶退回40,000 商品,6 月 10 日收回半數貨款,6 月 20 日再收回剩餘貨款之半數,餘於 6 月 30 日全數收回,已知銷貨折扣金額為$3,375,則 X 為(A)3 (B)2 (C)1 (D)0.5。
7. 下列有關應收帳款顧客未享現金折扣之處理敘述何者為真?(A)淨額法:不認列;總額法:認列為銷貨收入 (B)淨額法:認列為顧客未享折扣非常收益;總額法:認列為折扣收入 (C)淨額法:認列為銷貨折扣;總額法:認列為銷貨成本之減項 (D)淨額法:認列為顧客未享折扣收入;總額法:認列為銷貨收入。
8. 微利公司之會計人員於年底時發現有存貨盤虧10,000,若採定期盤存制時期末存貨金額為300,000,但以下事項未考慮①起運點交貨購入之存貨17,000 ②目的地交貨購入之存貨8,000 ③目的地銷售之在途存貨20,000 ④起運點交貨購入存貨產生之運費1,500 ⑤目的地交貨購入存貨產生代付之運費1,300,微利公司年底存貨正確金額為(A)338,500 (B)339,800 (C)328,500 (D)$329,800。
9. 富華公司 100 年度有關損益資料如下:
(1)進貨為銷貨淨額的一半。
(2)進貨運費為進貨的 20%。
(3)銷貨毛利佔銷貨淨額比率為 60%。
(4)期初存貨:銷貨折扣:銷貨讓價:銷貨退回為 4 : 3 : 2 : 1。
(5)期末存貨為期初存貨的兩倍。
(6)進貨減項只含進貨退出一項,其金額為160,000
(7)營業費用佔銷貨毛利的一半。
(8)本期淨利佔銷貨總額的 3/11。
請問下列敘述何者正確?(A)本期淨利為360,000 (B)期末存貨為80,000 (C)銷貨毛利為700,000 (D)銷貨成本為$700,000。
10. 期末餘額式試算表,發現借方餘額合計數大於貸方餘額合計數500,則可能之錯誤為:(A)應收帳款借方500 過入貸方 (B)應付帳款貸方500 過入借方 (C)應收帳款借方250 過入貸方 (D)應付帳款貸方$250 過入借方。
11. 水里公司採定額零用金制度,當以零用金支付報費時,應作下列那一個分錄?(A)借記書報雜誌 (B)貸記現金 (C)貸記零用金 (D)不作分錄。
12. 下列敘述何者正確?(A)收入應按企業與買方或使用者所協議交易對價(考量商業折扣及數量折扣後)之公平價值衡量 (B)收入之對價為應收款時,應按設算利率計算其公平價值,一年期以內之應收帳款,仍應以公平價值評價 (C)當收入金額能可靠衡量時,即可認列銷售收入 (D)當企業提供勞務之交易結果無法合理估計時,如果未來會再發生成本,即使成本回收之可能性為很有可能,仍不能認列收入。
13. 下列敘述何者不正確?(A)銀行透支宜列為流動負債科目 (B)工作底稿即為結帳計算表 (C)採用工作底稿時,調整前試算表欄可以不設置 (D)應付帳款明細分類帳各帳戶餘額的總額,在過帳後應與應付帳款統制帳戶餘額相等。
14. 下列敘述何者正確?(A)過帳為會計循環的第二個程序 (B)終結帳簿是指日記簿 (C)設運送條件為目的地交貨,貨到收款,若由買方墊付運費,則買方支付此筆運費之分錄為貸記現金、借記進貨運費 (D)設運送條件為起運點交貨之銷貨行為,若買方支付運費,則分錄應貸記現金、借記銷貨運費。
15. 下列敘述何者正確?(A)營業循環是指自賠購起到以現金償付應付帳款之循環 (B)會計帳簿及財務報表,應於年度決算程序終了後至少保存十年 (C)進貨折扣是指買賣成交時按定價所打的折扣 (D)實務上所謂週息,係指月利率。
16. 依我國財務會計準則公報第一號「財務會計觀念架構及財務報表之編製」:衡量係指決定財務報表要素於資產負債表及損益表認列金額之過程,包括特定衡量基礎之選擇。下列有幾項可做為財務報表要素之衡量基礎?①變現(清償)價值 ②現時(重置或重製)成本 ③歷史成本 ④折現值 (A)1項 (B)2項 (C)3項 (D)4項。
17. 規定「現金收入應每日存入銀行」是為了:(A)保護資產 (B)確保記錄完整 (C)交易經適當批准 (D)交易按授權情形執行。
18. 請問下列何種會計事項之影響可能在當期及以後期間作調整?(A)錯誤更正 (B)會計政策變動 (C)會計估計變動 (D)期末存貨盤點之調整。
19. 下列有關調整分錄之敘述何者正確?(A)會影響兩個資產負債表科目 (B)會影響兩個損益表科目 (C)至少影響三個不同的會計科目 (D)至少會影響一個資產負債表科目與至少一個損益表科目。
20. 南亭公司請您擔任公司之管理顧問,以下哪一項是考量現金管理下最可能之建議事項?(A)所有的零星支出一律以支票支付 (B)勿由同一人處理核准付款與開立支票工作 (C)指派親信負責現金交易作業 (D)請周杰倫擔任代言人,以增加現金交易收入。
21. 久久公司100年底流通在外股數計14,244股,已知100年3月1日現金增資股數為期初流通在外股數之0.2倍,5月1日發放10%股票股利,7月1日買回10%流通在外股數,9月1日再現金增資發行流通在外股數之30%,11月1日買回相當於3月1日現金增資後流通在外之10%股數,則久久公司3月1日現金增資多少股?(A)10,000 (B)2,000 (C)11,093 (D)2,219。
22. 以下哪一項交易,不影響企業的每股盈餘?(A)以買進之成本價賣出庫藏股票 (B)宣告並發放普通股股利 (C)在市場上買回流通在外股票,增加庫藏股票餘額 (D)認列採用權益法之被投資公司損失。
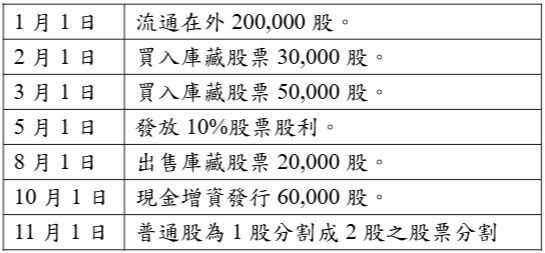
23. 台東公司普通股每股面值$10,100年相關資料如下:
請問100年度台東公司普通股加權平均流通在外股數為何?(A)220,250(B)334,500(C)349,700(D)369,833。
24. 假設台南公司持有東山公司普通股權達39%,99年東山公司有淨損,亦未發放股利,此情形將對台南公司的財務報表產生何種影響?(A)負債比率降低(B)保留盈餘減少(C)每股帳面價值增加(D)股東權益對資產比率提高。
25. 當公司執行股票分割時,下列敘述有幾項正確?①股東權益總額不變②保留盈餘不變③流通在外股數增加④普通股面額減少⑤股本增加、資本公積減少(A)5項(B)4項(C)3項(D)2項。
26. 東和公司向和平公司買入房屋一棟,成本15,000,000,耐用年25年,殘值250,000。公司帳上採直線法提列折舊,稅務申報時採年數合計法提列折舊,則至第幾年時公司帳上與稅務申報之折舊金額會相同?(A)第5年(B)第13年(C)第19年(D)第25年。
27. 善化公司採用定率遞減法提列折舊費用660,000,稅前淨利為3,250,000;若改採直線法提列時,折舊費用為220,000,請問此情況下善化公司之稅前淨利為多少?(A)2,590,000(B)2,810,000(C)3,690,000(D)$3,910,000。
28. 財務會計準則公報第三十七號「無形資產之會計處理準則」所稱之無形資產係指無實體形式之非貨幣性資產,並同時符合下列哪些條件?①資產之成本能可靠衡量;②資產之未來經濟效益很有可能流入企業;③具有可辨認性;④具有未來經濟效益;⑤可被企業控制(A)①②③④(B)①②③⑤(C)①②④⑤(D)①②③④⑤。
29. 大華公司於100年1月1日需要營運資金1,000,000,因此開立附息票據向金寶公司借款,借款期間5年,於每年年初支付利息,到期還本。如大華公司於100年1月1日借足所需之資金,下列敘述何者錯誤?(A)當市場利率與票面利率相同時,到期時本金部分大華公司需支付1,000,000(B)當市場利率高於票面利率時,表示大華公司開立之本票金額超過1,000,000(C)當市場利率低於票面利率時,表示大華公司每年認列的利息費用較支付利息金額低(D)無論市場利率多少,到期時本金部分大華公司均支付1,000,000。
30. 天綵公司於 101 年 11 月 1 日持年利率 5%,票面金額600,000,票期 90 天本票一張至東華銀行辦理貼現,貼現期間 60 天(一年以 360 天計算),發生貼現損失5,125,則貼現率為多少?(A)7% (B)8% (C)9% (D)10%。
31. 下列項目中應認列為無形資產者有幾項?①向外購買專利之成本 ②自行研發新專利於發展階段之全部支出 ③發行股票相關之手續費 ④塑造公司形象所支付之廣告費 ⑤自行研發新專利於研究階段之全部支出 (A)1 項 (B)2 項 (C)3 項 (D)4 項。
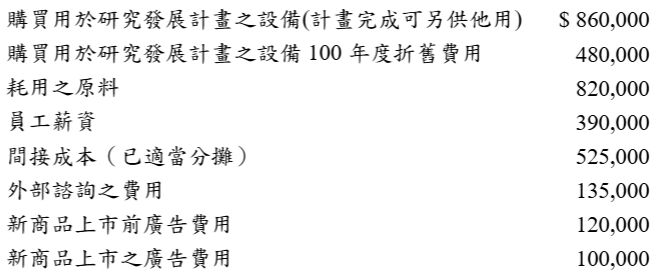
32. 雲林公司於 100 年所進行與研究、發展工作相關的成本如下:
上述研究與發展支出皆不符合資本化之條件,請問雲林公司 100 年應認列研究發展費用之金額為何?(A)2,215,000 (B)2,350,000 (C)2,470,000 (D)$2,730,000。
33. 員林公司 99 年底應收帳款餘額為1,000,000,根據過去經驗其中 2% 無法收回,故提列備抵呆帳20,000。100 年中,員林公司賒銷4,500,000,帳款收現3,250,000,另有150,000 帳款估計無法收回而沖銷,100 年底員林公司估計應收帳款中約有 3% 無法收回,請問該公司 100 年度認列之呆帳費用為何?(A)43,000 (B)63,000 (C)163,000 (D)$193,000。
34. 金牌公司總公司設於台南,十年前赴海外開設藤椅工廠。今年中因工廠所在國之政權不穩,發生流血暴力事件,工廠全毀,該工廠帳面價值為 6,000 萬元,公允價值則為 8,000 萬元。該國官員已通知金牌公司,將給予 4,500 萬元的補償,此事項應如何為會計處理?(A)國外事件,因此不予處理 (B)或有事項,不認列任何損益,僅附註揭露即可 (C)應認列 4,500 萬元的應收補償款及 3,500 萬元的損失 (D)應認列 4,500 萬元的應收補償款及 1,500 萬元的損失。
35. 新竹公司將其機器設備與桃園公司之機器設備進行交換,新竹公司機器設備之原始成本為1,000,000,累計折舊為500,000,公允價值為400,000元;桃園公司機器設備之原始成本為2,000,000,累計折舊為1,600,000,公允價值為600,000元;新竹公司另支付現金200,000給桃園公司。兩公司資產交換後未來現金流量並沒有重大影響,則(A)新竹公司換入之機器成本為700,000 (B)新竹公司換入之處分資產損失100,000 (C)桃園公司換入之機器成本為700,000 (D)桃園公司之處分資產利益$200,000。
36. 深處公司於 100 年 10 月起致力於發展一項新的生產技術,10 月 1 日至 11 月 30 日共支出750,000,12 月 1 日至 12 月 31 日共支出110,000。深處公司於 100 年 12 月 1 日確認該技術已符合認列為無形資產之所有條件,12 月 31 日該生產技術之可回收金額(已扣減該技術可供使用前為完成該技術所需之未來現金流出數)估計為99,000。深處公司 100 年 12 月 31 日應認列多少減損損失?(A)無須認列 (B)11,000 (C)110,000 (D)761,000。
37. 玉里公司於 97 年 7 月 1 日以1,490,000 購入一部機器設備,以年數合計法計提折舊,預估耐用年數 5 年,殘值50,000。99 年 3 月 31 日管理當局核准出售該機器的計畫,並符合分類為待出售非流動資產的條件,當日淨公平價值為710,000;後於 99 年 7 月 1 日以700,000 出售該部機器。請問下列有關玉里公司之分錄何者正確?(A)99 年 3 月 31 日借記:待出售機器設備 710,000 (B)99 年 7 月 1 日借記:處分待出售機器設備損失 10,000 (C)99 年 7 月 1 日貸記:處分待出售機器設備利益 74,000 (D)99 年 7 月 1 日貸記:待出售機器設備 720,000。
38. 關山公司於 98 年 7 月 1 日以2,000,000 購置 ERP 系統,估計該系統之經濟效益年限為五年,無殘值,未來經濟效益之消耗型態不明。其後該公司因業務拓展,於 100 年初重置原系統之出口管理系統,共支出450,000,且預期該支出將能產生未來經濟效益。如果整體系統之重置成本需2,250,000,則 100 年初重置出口管理系統時應認列(A)無形資產400,000 (B)處分資產損失50,000 (C)處分資產損失170,000 (D)處分資產損失$280,000。
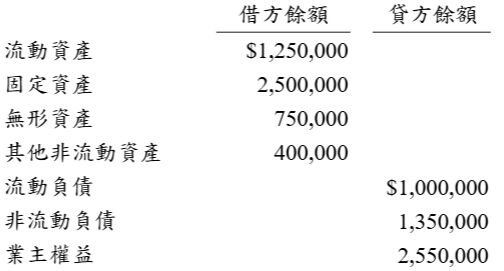
39. 宜蘭公司 100 年初之財務狀況如下:
若宜蘭公司擬發行無擔保公司債,請問依公司法規定其發行最高限額為何?(A)900,000 (B)1,800,000 (C)2,150,000 (D)2,550,000。
40. 99 年 1 月 1 日可可公司發行 X 年期之分期還本公司債,發行面額12,000,000,利率 6%,每年年底平均攤還本金,並支付利息;債券發行時的市場有效利率為 5%,發行價格為12,369,723。今已知每年付息之利息現值總和為2,218,339,則每年年底應還本多少錢?(A)2,000,000 (B)2,400,000 (C)3,000,000 (D)$4,000,000。
 阿摩線上測驗
登入