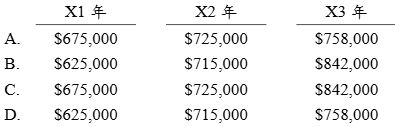所屬科目:高中技藝◆會計資訊
1. 購買小型發財載貨卡車一部,定價$400,000,允折成交,當即簽發兩張同額支票,一張即期支票,一張遠期支票,此筆交易,其分錢應如何處理? (A) 借記應付帳款200,000、貸記應付票據200,000 (B) 借記銀行存款200,000、借記應付票據200,000 (C) 貸記銀行存款180,000、貸記應付票據180,000 (D) 貸記應付帳款180,000、借記應付票據180,000
2. 以下會計科目,通常產生借方餘額的是那些?
① 存出保證金 ② 進貨折讓 ③ 應收帳款 ④ 業主資本 ⑤ 房屋及建築成本 ⑥ 租金收入 ⑦ 應付帳款 (A) ①②③ (B) ④⑤⑥⑦ (C) ②④⑥ (D) ①③⑤
3. 下列交易事項,何者不可能發生?
① 收入增加、權益減少 ② 權益增加、負債減少 ③ 收入減少、費損增加 ④ 權益增加、資產減少 ⑤ 費損減少、負債增加 ⑥ 資產增加、費損減少 (A) ③④⑤⑥ (B) ③④⑤ (C) ④⑤⑥ (D) ④⑤
4. 應付利息6,000之調整分錢,借貸方會計項目類例,若調整前利息費用借餘7,000,應付利息$0,則此項錯誤對餘額式試算表合計數之影響為? (A) 借貸方均無影響 (B) 借貸方均少計$6,000 (C) 借方少計$6,000 (D) 貸方多計$6,000
5. 依據我國加值型營業稅,稅率 5%,有關台北公司110年11月、12月營業稅之交易資料有(均為未稅金額,有合法憑證):進貨2,200,000(含向小規模營業人進貨100,000)及營業費用1,570,000(含免稅用品支出18,000及交際應酬支出52,000)、購置機器及設備1,280,000(含供應經理之專用座車900,000)、購買給員工之聖誕與年節禮品120,000、銷貨收入3,260,000(含外銷1,500,000)、台北公司10月底帳上有應付營業稅額$15,100,已於11月中報繳完成。請問該公司110年11、12月之營業稅應有:
① 應收退稅款$94,000 ② 進項稅額$199,000 ③ 留抵稅額$17,000 ④ 銷項稅額$88,000 (A) ①②③④ (B) ①③④ (C) ②④ (D) ③④
6. 結帳時應結轉下期的會計項目為? (A) 銷貨成本 (B) 處份不動產、廠房及設備利益 (C) 預期信用減損損失 (D) 累計折舊
7. 彰化商店期初存貨20,000,本期進貨186,000,進貨退出3,000,進貨運費6,000,銷貨255,000,銷貨退回4,000,銷貨運費7,000,期末存貨56,000,則銷貨毛利為? (A) $76,000 (B) $83,000 (C) $90,000 (D) $98,000
8. 下列有關試算表之敘述,何者有誤? (A) 結帳後試算表僅有實帳戶餘額。 (B) 期末未作保固負債準備之調整,並不影響調整後試算表之平衡。 (C) 期末調整後試算表中的保留盈餘(或未分配盈餘)並非期末應有餘額。 (D) 一筆過帳錯誤:僅記應收帳款18,400、過帳至應付帳款皆方18,400,並不影響試算表的平衡。
9. 若應付公司債期末帳面金額650,000、「應付公司債折價」餘額為50,000,則公司債面值為? (A) $650,000 (B) $600,000 (C) $700,000 (D) 無法得知
10. 影商公司於今年年初購入電腦設備一套,成本1,000,000,估計耐用年數4年,估計殘值2,000,若採直線法、年數合計法、定率遞減法提列折舊,則何種方式使本年度的折舊額最高? (A) 直線法 (B) 年度合計法 (C) 定率遞減法 (D) 三法相等
11. 影商公司購入房地產一處,總價5,000,000,因房屋已不堪使用,乃予以拆除重建,支付拆除費500,000。拆除殘料售得100,000,另支付整地費200,000,土地產權登記費20,000。新屋工程款1,880,000。則土地成本為? (A) $5,900,000 (B) $5,750,000 (C) $5,620,000 (D) $5,300,000
12. 負債若然有可能發生且可合理估計其金額,則應 (A) 不需揭露 (B) 預估入帳 (C) 只需附註揭露 (D) 不入帳,也不須揭露
13. X1 年 7 月 1 日購入專利權成本$400,000,其法定年限為 5 年,估計經濟效益 4 年,則 X1 年底調整後專利權帳面金額為? (A) $350,000 (B) $360,000 (C) $340,000 (D) $300,000
14. 應收帳款的預期信用減損損失應在何時認列? (A) 實際發生帳款無法收回時之年度 (B) 發生帳款之年度 (C) 企業結束清算時 (D) 盈餘較多之年度
15. 下列敘述何者正確?①虛帳戶作為本期損益計算資料 ②虛帳戶結帳後餘額仍轉入下期 ③實帳戶是指資產、負債及權益三類帳戶 ④實帳戶結帳後餘額須結轉下期 (A) ①②④ (B) ①③④ (C) ①②③ (D) ②③④
16. 下列敘述何者正確?
①結帳分錄仍須過帳 ②虛帳戶結清目的是在結出本期損益數字 ③結帳是期末必要的會計程序 ④實帳戶的結帳方法有差額結轉法與分錄結轉法 (A) ①②③④ (B) ①②④ (C) ①③④ (D) ②③④
17. 桃園公司 11 月底銀行對帳單餘額為456,000、該公司 11 月底帳上現金餘額368,100,經對帳後有下列事項:未兌現支票107,500(含保付支票17,500)、銀行代收票據50,600(含利息200)、銀行代扣手續費500、顧客存款不足退票15,300。並查出有一該公司簽發支付租金的支票32,500,已於 11 月兌付,而公司誤記並過帳為25,300,請問下列何者有誤? (A) 11 月底在途存款$29,700 (B) 桃園公司 11 月底銀行存款正確餘額為$410,100 (C) 該公司 11 月底有關此銀存款之調整分錄中應皆記利息收入$200 (D) 有關該顧客存款不足退票之調整分錄,應僅記應收款項$15,300 《會計資訊》
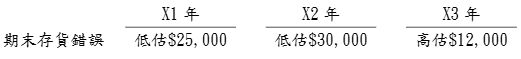
18. 台中公司編列 X2、X3 年比較性財務報表時,發現下列各年期末存貨錯誤:
台中公司在未發現上述錯誤時,原各年度淨利分別為:
19. 下列敘述何者正確? (A) 結帳後試算表的會計項目,應包括結帳前所有的會計項目 (B) 獨資會計本期損益應在本期內轉入業主往來 (C) 進貨退出會計項目的金額在結帳後試算表上列在貸方餘額欄 (D) 定期盤存制調整前試算表的存貨與結帳後試算表上的存貨,其金額之意義相同。
20. 下列關於綜合損益表的敘述,何者 錯誤 ? (A) 為一動態報表 (B) 彙集企業的收益及費損類項目 (C) 表達一特定目的財務狀況 (D) 可以用來分析獲利能力
21. 下列何者 不屬於 保留盈餘? (A) 法定盈餘公積 (B) 特別盈餘公積 (C) 未分配盈餘 (D) 資本公積
22. 由屏東公司帳上資料所編列的 X1 年 12 月 31 日資產負債表分析得知其:營運資金(working capital)為550,800、流動比率為 2.36、速動比率為 1.48;並由其 X1 年度綜合損益表之分析得知:營業利益率約為 13.75%,純益(淨利)率為營業利益率的 80%,營業毛利率為營業利益率的 2 倍。其該年度淨利為396,000。後來,會計師查核時發現,X1 年底有二筆未作調整的項目:
A. X1 年 9 月 1 日支付租用一年期停車位租金$72,000。租金支付時借記租金費用。年底未作調整記錄。
B. X1 年 11 月 1 日因員工急難而借支現金400,000。收到員工開據的 6 個月期票據400,000,利率 9%,年底未作利息之調整記錄。若以適當完成調整記錄之 X1 年度財務報表而言,請問下列敘述何者正確?( 不考慮所得稅影響 )
① 流動比率與流動比率均增加 ② 流動負債不受影響仍為$405,000 ③ 純益(淨利)率增加為 12.5% ④ 營業費用應為$447,000 ⑤ 流動資產增加$54,000 ⑥ 營業成本$2,610,000 維持不變 (A) ②③⑤⑥ (B) ①②③⑤⑥ (C) ②③④⑤⑥ (D) ①②③④⑤⑥
23. 下列敘述何者正確?
① 自行研發新技術之研究階段支出均列為費用
② 發展中的無形資產不作攤銷。
③ 無實體存在的資產即為無形資產
④ 有限年限之無形資產需攤銷亦需每年(定期)作減損測試
⑤ 因專利權之訴訟,於獲列勝訴時,應將訴訟支出列入該專利權帳面金額 (A) ①② (B) ①②⑤ (C) ①②④ (D) ①②④⑤
24. 應港商店 X1 年度有關資料如下:
假定營業毛利率為 40%,則 X1 年度可售商品成本為? (A) $168,000 (B) $192,000 (C) $244,000 (D) $240,000
25. 若漏記某項費用,對資產負債表與綜合損益表的影響為: (A) 資產負債表無影響,綜合損益表失真 (B) 資產負債表失真,綜合損益表無影響 (C) 對兩表均無影響 (D) 兩表均失真
26. 員林公司X1年度綜合損益表資訊顯示,銷貨毛利率 40%,營業利益率 20%,稅前純益率 18%,營業外收支項目只有租金收入50,000以及利息費用若干。已知本期營業利益為200,000;所得稅費用依所得稅法規定課徵。依此,試問員林公司X1年度營業費用為? (A) $400,000 (B) $200,000 (C) $300,000 (D) $500,000
27. 下列敘述何者錯誤?
①三聯式統一發票適用於買受人為非營業人②二聯式發票的營業稅採外加方式
③電子發票是指銷售商品的營業人必須列印紙本發票給買受人 ④我國「雲端發票」是不列印紙本的無實體電子發票 (A) ①②④ (B) ②③④ (C) ①②③ (D) ①③④
28. 營業稅稅率為 5%,現銷若發生銷貨退回$100,下列公錄那些有誤?
① 簽記現金 $105 ② 僅記銷貨收入 $100 ③ 僅記銷貨退回$100 ④ 僅記銷項稅額 $5 (A) ④ (B) ② (C) ①② (D) ③④
29. 苗栗公司X1年10月底銀行對帳單餘額為150,500,經核對後發現未達帳的項目有:銀行代收票據80,000,在途存款15,000,未兌現支票20,000(其中有保付支票8,000)及銀行代扣手續費100,則正確銀行存款為? (A) $233,600 (B) $233,500 (C) $153,600 (D) $153,500
30. 施亦凱是彰商公司的委任會計師,檢視彰商公司有關現金的內部控制後,發現下列事項,試問何者 不適當 ?
①大額付款事項盡量以紙幣(紗票)支付 ②規定員工定期強迫休假 ③記帳人員負責收取或支付現金 ④收到現金後盡量於當日送存銀行 (A) ①③ (B) ②③ (C) ①② (D) ③④
31. ①銀行本票、②保付支票、③遠期票據、④旅行支票、⑤員工預支僭據、⑥郵票、⑦庫存現金、⑧999純金金條、⑨公司的專利證書,請問前述列為現金及約當現金者有幾項? (A) 五項 (B) 四項 (C) 三項 (D) 二項
32. 下列有幾項為應收票據的減項?①備抵損失一應收票據 ②應收票據折價 ③應收票據貼現負債折價 ④催收款項, (A) 一項 (B) 二項 (C) 三項 (D) 四項
33. 斗六公司本期高估期初存貨5,000及期末存貨8,000,則將使當期銷貨毛利? (A) 低估$3,000 (B) 高估$3,000 (C) 低估$7,000 (D) 高估$11,000
34. 柔雅公司採用定期盤存制,X1 年期初存貨為100,000,全年進貨淨額500,000,期末經實地盤點後得知期末存貨金額為80,000,年度結算後,發現期末盤點時 漏記 一批在這類貨,該批商品的成本為30,000,銷貨條件為目的地交貨,運費$2,000 由柔雅公司負擔。請問,柔雅公司 X1 年度正確的銷貨成本為多少? (A) $488,000 (B) $490,000 (C) $492,000 (D) $520,000
35. 斗南公司購入土地及房屋,共計3,000,000,若土地的公允價值為2,700,000、房屋的公允價值為$1,800,000,則土地及房屋的入帳成本各為多少? (A) 土地2,700,000;房屋1,800,000 (B) 土地1,800,000;房屋1,200,000 (C) 土地1,200,000;房屋1,800,000 (D) 土地1,000,000;房屋2,000,000
36. 下列何者 不是 無形資產特性? (A) 無實體存在 (B) 供營業使用 (C) 能提供長期經濟效益 (D) 不具有排他專用權
37. 影商公司以12,000,000購入影中公司,以下為影中公司相關項目,並以公允價值衡量:應收帳款880,000、不動產、廠房及設備3,600,000、專利權1,000,000、應付帳款900,000、非流動負債880,000,則商譽應入帳金額為? (A) $8,440,000 (B) $8,660,000 (C) $8,360,000 (D) $8,300,000
38. 公司權益相關帳戶如下:
①股本 ②資本公積 ③法定盈餘公積 ④本期損益 ⑤未分配盈餘
請問彌補虧損的順序為? (A) ①②③④⑤ (B) ⑤④③②① (C) ④⑤③②① (D) ③④⑤②①
39. 下列哪幾項使資本公積增加?
①本期淨利 ②重估增值 ③特別盈餘公積 ④受領股東贈與本公司已發行的股票 ⑤發行股票所產生的股票發行溢價 (A) ①②③④⑤ (B) ②④⑤ (C) ③④⑤ (D) ④⑤
40. 光泉農場對自家飼養之乳牛採收的牛奶應如何衡量入帳? (A) 以生產成本入帳 (B) 以成本與淨變現價值孰低入帳 (C) 以收成點之公允價值入帳 (D) 以收成點之公允價值減出售成本入帳
 阿摩線上測驗
登入