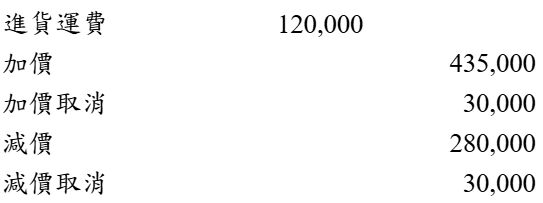所屬科目:高中技藝◆會計資訊
1. 高雄公司期初資產總額$560,000、負債總額$260,000、本期銷貨淨額$1,600,000、銷 貨毛利率 25%、期末存貨$100,000、營業費用$240,000、利息費用$60,000,則期末 結帳後的權益為若干 (A)$100,000 (B)$200,000 (C)$300,000 (D)$400,000。
2. 高雄公司於 104 年 9 月 1 日簽發面額$300,000,不附息三年期本票乙紙,向他人借 得現金$225,394(市場利率 10%) ,則 105 年底此應付票據之帳面金額為 (A)$247,933 (B)$256,198 (C)$258,264 (D)$272,727。
3. 高雄公司於 103 年 10 月 15 日以市價$50 買入豐原公司股票 15,000 股,高雄公司將 所持有之豐原公司股票分類為持有供交易目的金融資產。103 年 12 月 31 日豐原公 司股票市價為$52。104 年 1 月 13 日高雄公司處分全部豐原公司股票,處分價格為 $53,公司並支付手續費及交易稅共$3,500,則下列何者為非 (A)103 年度的評價利 益$30,000 (B)103 年 12 月 31 日該投資帳面金額 780,000 (C)104 年度該投資產生之總 利益為 15,000 (D)104 年度處分投資損失為 3,500。
4. 高雄公司 104 年期初應收帳款總額為$4,000,000、備抵呆帳-應收帳款為$400,000,期 末 應 收 帳 款 總 額 為 $7,000,000 、 備 抵 呆 帳 - 應 收 帳 款 為 $500,000 , 104 年 賒 銷 $20,000,000,本年度呆帳提列$600,000,則該公司 (A)銷貨收現數為$16,000,000 (B) 銷 貨 收 現 數 為 $16,400,000 (C) 銷 貨 收 現 數 為 $16,500,000 (D) 銷 貨 收 現 數 為 $17,000,000。
5. 高雄公司101年及102年12月31日的存貨餘額分別為$5,000,000及$4,700,000,其應付 帳款分別為$700,000及$735,000,而102年度之銷貨成本為$5,700,000,則102年度 (A) 進貨金額$5,735,000 (B)進貨金額$6,000,000 (C)支付供應商金額$5,400,000 (D)支付 供應商金額$5,365,000。
6. 高雄公司年底部分帳戶餘額如下:應付帳款$26,000,短期借款$30,000,應付票據 $25,000,長期抵押借款$50,000,應付公司債$35,000,備抵呆帳貸餘$2,000,應收帳 款明細帳貸餘 $3,000 ,則本年底資產負債表應認列之流動負債金額為 (A)$166,000 (B)$84,000 (C)$81,000 (D)$77,000。
7. 下列有關負債的敘述,何者為正確 (A)銀行透支應列為流動負債,可與不同銀行存款抵銷,是符合充分表達原則 (B)積欠特別股股利為公司之負債 (C)所有流動負債 均應於到期時以現金償付 (D)商品售後服務保修費屬於負債準備,必須合理估計數 額後入帳。
8. 下列何者不須估列負債準備 (A)產品售後保固服務 (B)公司基於行銷理由採取先收 款不滿意再退款方式銷貨 (C)應收票據貼現 (D)不動產、廠房及設備的除役成本。
9. 高雄公司 103 年底以$750,000 購入一統計軟體,耐用年限五年,採直線法作攤銷。 105 年初,因研究需要,重置該統計軟體中的甲套件,成本$90,000,高雄公司認為 此一支出可為該公司帶來未來之經濟效益。若高雄公司無法決定原甲套件應除列之 帳面金額,亦無法取得整套統計軟體重置之成本 (A)103 年度各項攤提 $150,000 (B)105 年初重置甲套件後「電腦軟體」餘額為$840,000 (C)105 年初之處分資產損失 $72,000 (D)105 年初重置甲套件後「累計攤銷」餘額為$300,000。
10. 毀損會計帳簿頁數,或毀滅審計軌跡應處 (A)新台幣六萬元以上三十萬元以下罰鍰 (B)新台幣十五萬元以下罰金 (C)五年以下有期徒刑、拘役或併科新台幣六十萬元以 下罰金 (D)新台幣六萬元以下罰鍰。
11. 我國營業稅採加值型,稅率為 5%,高雄公司 105 年 7 月開始營業,該公司 105 年 7 至 8 月有關交易資料包括:內銷銷貨收入$1,000,000、外銷銷貨收入$1,200,000、購 買機器設備$2,000,000、購買乘人小汽車$800,000、進貨及營業費用$4,750,000(含 交際費用$150,000)、進貨退出$100,000。依據上述資料,高雄公司申報 7 至 8 月留 抵稅額為 (A)$115,000 (B)$120,000 (C)$175,000(D)$215,000。
12. 高雄公司成立於 102 年初,採加權平均法計價,歷年來期末存貨金額如下:102 年 $870,000、103 年$680,000、104 年$750,000,該公司如改採先進先出法計算期末存 貨,則發生下列情況:102 年度毛利減少$30,000,103 年度毛利減少$40,000,104 年 度 毛 利 增 加 $90,000 , 則 改 採 先 進 先 出 法 104 年 期 末 存 貨 為 (A)$770,000 (B)$840,000 (C)$880,000 (D)$980,000。
13. 依據一般公認會計原則財務報導之觀念架構,下列何者非為財務報表的強化性品質特性之要素 (A)時效性 (B)可比性 (C)可驗證 (D)攸關性。
14. 高雄公司上年底漏未調整應付薪資$125,000,本年底用品盤存$85,000 又誤為費用, 此兩項錯誤將導致(A)本年度淨利及本年底保留盈餘均各低估$85,000(B)上年度淨利 高估 $125,000 ;本年度淨利低估 $85,000(C)上年度淨利及上年底保留盈餘均各低估 $125,000(D)本年度淨利低估$210,000;本年底保留盈餘低估$85,000。
15. 高雄公司 103 年因賒銷商品而自客戶處取得一紙面額$1,000,000,三年期不附息票 據,當時類似票據之有效利率為 5%。高雄公司借記應收票據$1,000,000 及貸記銷貨 第2頁 / 共 6 頁 收入$1,000,000。試問,高雄公司 103 年如此之帳務處理,將分別對 103、104、105 年之淨利造成何種影響?(A)高估、低估、低估(B)高估、無影響、無影響(C)低估、 高估、無影響(D)低估、無影響、無影響。
16. 高雄公司於 103 年 10 月 25 日以市價$40 買入士林公司股票 25,000 股,並支付手續 費$2,500;高雄公司將所持有之士林公司股票分類為持有供交易目的金融資產。103 年 12 月 31 日士林公司股票每股公允價值為$38。104 年 7 月 15 日高雄公司收到現 金股利每股$2.5,股票股利 5%。104 年 12 月 31 日士林公司股票每股公允價值為$44。 105 年 3 月 1 日高雄公司將士林公司股票全數出售,扣除手續費之後得款$1,122,000。 則高雄公司 (A)103 年度的評價損失$52,500 (B)104 年 12 月 31 日該投資帳面金額 $1,092,500 (C)105 年度該投資產生之總損失為 33,000 (D)105 年度該投資產生之總損 失為$17,000。
17. 有關現金折扣的帳務處理方法,下列敘述何者正確? (A)淨額法可以避免虛增應收 帳款 (B)若顧客可能享受折扣,則按總額法處理可能低列應收帳款和銷貨收入之金 額 (C)總額法可直接知道顧客未享折扣之金額 (D)總額法可以避免虛增銷貨收入。
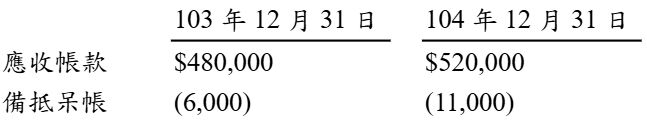
18. 高雄公司 104 年度按應計基礎認列銷貨收入$2,500,000,另有相關記錄如下:
高雄公司 104 年度沖銷帳款$275,000。下列有關高雄公司 104 年度之敘述何者正確? (A)現金基礎下銷貨收入$2,220,000 (B)現金基礎下銷貨收入$2,460,000 (C)提列呆帳 並沖銷無法收回之帳款之交易將減少營運資金$280,000 (D)提列呆帳並沖銷無法收 回之帳款之交易將減少營運資金$275,000。
19. 高雄公司存貨週轉率為 5,期末存貨為$800,000。若期末存貨高估$300,000,則存貨 週 轉 率 減 至 4 , 試 問 期 初 存 貨 為 若 干 (A)$300,000 (B)$400,000 (C)$500,000 (D)$600,000。
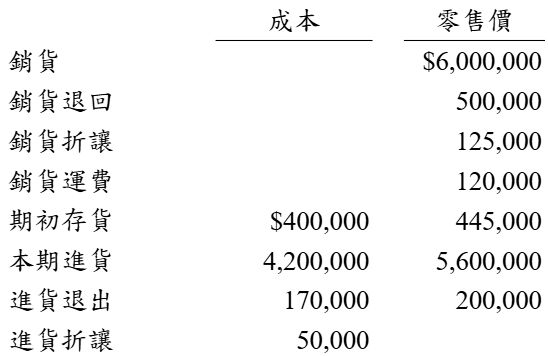
20. 高雄公司104年度有關存貨資料如下:
下列有關期末存貨成本之敘述何者不正確 (A)期末存貨零售價為$500,000 (B)採平 均成本零售價法為 $375,000 (C)採平均成本與淨變現價值孰低零售價法為 $360,000 (D)採平均成本與淨變現價值孰低零售價法較採平均成本零售價多$165,000。
21. 高雄石化公司在 101 年 1 月 1 日花費$60,000,000 裝設天然氣設備,估計耐用年限為 20 年,預計 20 年後應支出$1,000,000 的復原成本,公司使用直線法提列折舊,假定 無殘值,折現率 4%。關於此交易,下列敘述何者正確(折現率 4%,期間數 20 期, $1 複利之現值為 0.4564) (A)102 年度利息費用$18,256 (B)103 年度利息費用$17,526 (C)102 年底除役負債準備金額$438,144 (D)103 年底除役負債準備金額$421,319。
22. 高雄公司有下列兩種股本:九厘特別股100,000股,每股面額$20;普通股300,000股, 每股面額$10。該公司已三年未發放股利,本年度可分配盈餘$1,290,000擬全數分配, 則下列敘述何者不正確 (A)若特別股為累積、完全參加,本年度特別股實際獲配之 股利率為15% (B)若特別股為非累積、完全參加,則普通股本年度可獲配股利 $516,000 (C)若特別股為累積並可參加分配至股利率13%,則普通股本年度可獲配股 利$490,000 (D)若特別股為累積、非參加,則普通股本年度可獲配股利$570,000。
23. 高雄公司提供產品售後一年免費維修保固服務,103 年及 104 年分別銷售 150,000 單位及 100,000 單位的產品。根據過去經驗,公司預估 90%的銷售商品不會發生損 壞,7%會發生輕微損壞,而 3%則會發生嚴重損壞。每個輕微損壞商品的保固成本 約為$250,嚴重損壞商品的保固成本約為$500。公司預估每年產品維修保固費用至 少有$2,000,000,至多為$5,000,000。103 年及 104 年公司實際產品維修保固費用分 別為$4,250,000 及$3,970,000。假設公司這二年期間僅發生此保固服務銷售,有關上 述 交 易 高 雄 公 司 於 104 年 度 借 記 銷 貨 成 本 之 金 額 為 (A)$0 (B)$3,250,000 (C)$3,345,000 (D)$3,970,000。
24. 高雄公司月底銀行存款有關資料如下:月底銀行結單餘額$330,000;未兌現支票 ;銀行代收票據$17,500;公司已存入,銀行未及入 $38,000(內含保付支票$17,000) 帳之在途存款$18,500;客戶李畦所開支票$20,000,存款不足退票;銀行誤將兌付他 公司支票$4,500記入公司帳;銀行手續費$500,公司尚未入帳;則銀行往來調節表 上 (A)調節前公司帳面餘額$335,000 (B)調節後公司帳面餘額$369,500 (C)調節後銀 行存款正確餘額$374,000 (D)調節後銀行存款正確餘額$391,000。
25. 高雄公司成立迄今僅發行過一次股票,於 104 年 1 月 1 日其部分帳戶包含每股面額 $10 的普通股股本$1,500,000、資本公積-普通股發行溢價$180,000、法定盈餘公積 $100,000、償債基金準備$200,000、償債基金$80,000、強制贖回特別股$$200,000 及 未分配盈餘$450,000。104 年發生下列權益交易:3 月 16 日以每股$16 買回庫藏股 9,000 股,6 月 23 日宣告並發放每股$1.5 現金股利,8 月 23 日以每股$19 出售庫藏 股 2,200 股,9 月 23 日以每股$13 出售庫藏股 3,200 股,10 月 23 日將其餘庫藏股註 銷,104 年淨利$90,000。依據上述資料,則 104 年 12 月 31 日資產負債表上報導項 目何者不正確 (A)普通股股本$1,464,000 (B)資本公積-普通股發行溢價$175,680 (C)保留盈餘$608,220 (D)權益總額$2,250,900。
26. 高雄公司以舊機器(成本$15,000,累計折舊$6,000,公允價值$10,000)換入新機器 (不具商業實質),另收現金$2,000,則新機器入帳成本為 (A)$7,000 (B)$6,900 (C)$5,900 (D)$9,900。
27. 以公允價值$300,000 之舊機器(成本$400,000,帳面金額$250,000),換入一台功能 相似之機器並另收現金$25,000,此交換具有商業實質,則新機器之入帳成本為 (A)$229,167 (B)$250,000 (C)$275,000 (D)$150,000。
28. 102年1月1日購入機器$270,000,估計可用5年,殘值$20,000,採平均法提列折舊, 於104年底調整前因故改採年數合計法,殘值不變,則104年底有關該機器之會計處理,應貸記 (A)累計折舊54,000 (B)累計折舊75,000 (C)累計折舊50,000及追溯適用及 追溯重編之影響數50,000 (D)累計折舊50,000。
29. 高雄公司於去年6月購入士林公司公開上市無表決權之特別股的30%作為透過其他 綜合損益按公允價值衡量金融資產,今年度士林公司淨利$800,000,發放特別股現金股 利 $300,000 , 則高雄公司今年度對該投資 應認列之收益為 (A)$240,000 (B)$90,000 (C)$330,000 (D)$150,000。
30. 高雄公司於101年1月2日取得士林公司40%股權,投資成本相當於取得之股權淨值, 若高雄公司採用權益法處理,101年12月31日投資帳戶餘額為$850,000,且已知士林 公司101年度淨利為$600,000,發放現金股利$400,000,當年度無公司間交易發生, 則高雄公司取得投資之成本為 (A)$770,000 (B)$610,000 (C)$930,000 (D)$1,090,000。
31. 高 雄 公 司 06 年 9 月 30 日 帳 上 銀 行 存 款 餘 額 為 $15,180 , 同 日 銀 行 對 帳 單 餘 額 為 $13,800,經核對後發現兩者之差異原因有:公司帳上將支付租金支出$540誤記為 $450,銀行扣收手續費$90公司未入帳,在途存款 $5,200,及未兌現支票若干元, 則高雄公司已開出之支票尚未兌現者有 (A)$3,640 (B)$3,820 (C)$4,000 (D)$6,400。
32. 高雄公司當年度稅前淨利為$2,200,000,若所得稅率為17%,年底流通在外普通股有 200,000 股 , 當年 10 月 1 日增發普通股 80,000 股 , 當年度每股盈餘應為 (A)$11 (B)$13.04 (C)$8.3 (D)$6.52。
33. 下列會計處理何者錯誤 (A)待分配股票股利項目列為股本加項 (B)庫藏股票項目列 為權益的加項 (C)積欠特別股股利,僅以附註揭露 (D)被投資公司發放股票股利, 投資公司未以投資收入入帳。
34. 高雄公司股本$200,000,每股面額$100,法定公積$30,000,償債基金$200,000,償 債準備$65,000,累積虧損$45,000,則每股帳面金額為 (A)$160 (B)$125 (C)$100 (D)$95。
35. 高雄公司6月20日股東會議通過現金股利分配案,決議7月20日為分配基準日,股票 自7月16日起停止過戶,8月30日發放現金股利。則下列那一天持有股票之股東始擁 有分配股利之權利 (A)6月20日 (B)7月16日 (C)7月20日 (D)8月30日。
36. 高雄公司資產負債表中權益部分包括:普通股股本$2,000,000(面額$10) 、指定償還 債務保留盈餘$400,000、未實現土地重估增值$400,000、未分配盈餘$900,000,庫藏 股本為$300,000(假設每股購入成本為@$15),試問該公司最多可以宣告普通股每 股股利若干元 (A)2元 (B)5元 (C)7元 (D)9元。
37. 高雄公司102年1月1日資產總額為$2,500,000,負債比率為60%,權益資料如下:包 括每股面額$100,股利率10%之累積非參加特別股2,000股、普通股每股面額$10,資 本公積$150,000,保留盈餘$150,000。102年之銷貨收入$720,000,銷貨退回與折讓 $30,000,銷貨成本$250,000,營業費用為$50,000,營業外收入為$60,000,營業外費 用為$40,000。若高雄公司適用之稅率為20%,年度中普通股曾同時發放10%股票股 利及每股$1.5現金股利,年底普通股每股市價為$28。下列資料何者正確 (A)102年 底普通股之本益比5.2 (B)102年度之毛利率為60% (C)102年底流通在外股數50,000股 (D)102年度每股盈餘$5.6。
38. 若流動資產大於流動負債,則以現金償還應付帳款會造成下列何種影響 (A)營運資 金減少 (B)流動比率減少 (C)營運資金增加 (D)流動比率增加。
39. 下列敘述何者不正確 (A)商業所有會計處理均應根據原始憑證,編製記帳憑證,再 據以登入帳簿 (B)商業會計事務較簡或原始憑證已符合記帳需要者,得不另製記帳 憑證 (C)對外會計事項應有外來或對外憑證,內部會計事項應有內部憑證以資證明 (D)無法取得原始憑證之會計事項,得以內部人員證明取代。
40. 高雄公司毛利為成本之25%,其他相關帳戶餘額如下:期初存貨$100,000,進貨 $102,000,進貨退出$4,000,銷貨淨額$160,000,則期末存貨為 (A)$56,000 (B)$54,000 (C)$77,500 (D)$70,000。
 阿摩線上測驗
登入