所屬科目:高中技藝◆會計資訊
1.和平公司於民國101年7月1日購買機器一部,耐用年限15年,無殘值,在採下列那一種折舊方法下,其103年底提列折舊費用後,帳面金額最低(均未曾提列減損)?(A)直線法(B)年數合計法(C)倍數餘額遞減法(D)不一定。
2.102年1月15日通脈公司舉辦春酒並舉行摸彩活動,抽獎時,發現獎品不見,因此只好以後再買同樣的獎項給予中獎者。經查,第一特獎獎品為當初公司總務採買時成本$36,000,市價為$45,000之液晶電視。但再去購買時,卻花費了$40,000才買到相似的獎品給中獎者,此獎品之市價為$46,000。請問,針對此一失竊案,如無法找到偷竊者,此損失應如何處理?(A)認列其他損失$46,000(B)認列其他損失$45,000(C)認列其他損失$40,000(D)認列其他損失$36,000。
3.台南公司固定每年於火災保險合約期滿時,都會續保一年並全額支付一年保險費用,每年初做迴轉分錄。至101年12月31日止此保險合約尚有5個月到期,會計人員以借:保險費5,600貸:預付保險費5,600調整入帳,請問此保險合約之一年保費多少?(A)$9,600(B)$13,440(C)$1,120(D)$800。
4.花蓮公司102年6月30日資產負債表有現金及銀行存款$500,000、應收票據及帳款$700,000、存貨$300,000、固定資產淨額$1,700,000,未有其他資產;另股東權益共計$1,600,000、長期負債$400,000,其餘均為流動負債。則花蓮公司之流動比率及速動比率各為多少?(A)0.75;0.9375(B)0.9375;0.75(C)1;1.25(D)1.25;1。
5.南華公司於102年6月1日以現金$10,000,000購買土地,以後打算用來蓋辦公大樓。但該土地上有一棟一層的老舊倉庫,拆除成本$100,000,拆下來的鋼筋共計出售$20,000,另支付土地過戶費$10,000、代書費$20,000,並以$500,000請園藝公司先做造景工作。下列敘述何者正確?(A)應認列土地$10,000,000萬元(B)應認列土地$10,110,000、土地改良物$500,000(C)應認列土地$10,510,000(D)應認列土地$10,030,000萬、土地改良物$580,000。
6.102年7月1日台中公司以$5,000,000購買二層樓之新建築物做為公司之辦公大樓,並約定2/15,n/60之付款條件。經評估,該辦公大樓耐用年限40年,殘值100萬元,採直線法提列折舊,請問102年針對此新購之辦公大樓台中公司應提列多少折舊?(A)600,000(B)612,500(C)625,000(D)1,200,000。
7.基隆公司每月均會編製銀行調節表,採公司帳面餘額調整至銀行結單餘額,上期未兌現支票(本期未兌現)及本期在途存款應於調節表中如何調節?(A)上期未兌現支票列為減項;本期在途存款列為加項(B)上期未兌現支票列為加項;本期在途存款列為減項(C)上期未兌現支票不用調節;本期在途存款列為減項(D)上期未兌現支票不用調節;本期在途存款列為加項。1
8.義竹公司101年底之應收帳款總額為$87,000,102年度沖銷呆帳$6,300,並收回一筆原已沖銷呆帳之帳款$2,500。102年底應收帳款總額為$67,000。義竹公司二年來均以應收帳款餘額之3%提列呆帳。請問102年度義竹公司應認列多少呆帳損失?(A)$2,010(B)$3,200(C)$5,700(D)$8,310。
9.東方公司於102年5月1日持面額$120,000,票面利率6%,原為Y天到期支票據至彰化銀行貼現,貼現率X,貼現期間Z天,現已知Y:Z=3:1、Y+Z=240,且大河公司於貼現日認列$654之貼現損失,請問貼現率X為多少?(一年以360天計算)(A)10%(B)9.5%(C)9%(D)8.5%。
10.范氏公司專門從事布料進出口生意,102年中秋節來臨前,特別請採購採買二大箱共計24瓶陳年威士忌,打算送給經常往來之客戶。威士忌每瓶定價$4,000,約定2/10,n/30,范氏公司於第10天付清款項。後來其中2瓶董事長自行拿走,有1瓶不小心打破,共計送出18瓶,剩餘則留到隔年過年送禮使用。請問范氏公司應於102年認列多少交際費?(A)$70,560(B)$72,000(C)$82,320(D)$84,000。
11.佑方公司在102年銷貨$1,200,000給慶豐公司,付款的條件為2/10,n/60,假設一年以360天計,則此筆帳款隱含之利率為:(A)14.69%(B)14.4%(C)12.24%(D)12%。
12.曉諭公司101年1月1日有流通在外普通股1,500,000股,5月1日現金增資發行240,000股,6月1日執行股票分割1股分割成2股,7月1日買回庫藏股30,000股,9月1日盈餘轉增資發行600,000股,10月1日再次執行股票分割1股分割成2股,則曉諭公司101年底流通在外股數為:(A)8,100,000股(B)4,260,000(C)7,810,000股(D)12,770,000股。
13.敏敏公司自國外購入一台機器設備,定價為$750,000,約定如在期限內付款,可享有3%的現金折扣,其他相關支出包含海運運費$23,000、關稅$18,000、從港口運送至公司之貨運運費$12,000,吊車吊運費$6,000,安裝及試車費$45,000,此外,運送途中,投保運送險保費$3,200,且而公司為此機器購入未來3年期之保險$40,000。則此機器之成本為何?(A)$828,700(B)$834,700(C)$857,500(D)$874,700。
14.統立公司98年1月1日以$1,000,000購入機器設備一台,經評估耐用年限10年,殘值$200,000,採直線法提列折舊,於100年底發現具有減損跡象,經估計該機器設備之使用價值為$480,000,淨公允價值為$560,000,耐用年限尚有5年,估計殘值$50,000。另統立公司於101年起改採年數合計法提列折舊,則101年應認列之折舊費用為:(A)$143,333(B)$170,000(C)$240,000(D)$80,000。
15.朝馬公司101年期初存貨$7,000,進貨淨額$45,000,進貨退出$3,000,期末存貨$17,000,現金銷貨$6,500,銷貨毛利為銷貨成本的20%,本期$4,800之帳款確定無法收回予以沖銷,期初應收帳款為$9,000,期末應收帳款$16,000,則本期應收帳款收現數為:(A)$23,700(B)$20,100(C)$24,900(D)$28,500。
16.下列那一項不應列為資本公積(A)發行溢價(B)庫藏股票交易(C)受領股東贈與(D)金融商品未實現損益。2
17.信義公司於102年3月15日與金山公司簽約,出售帳列成本$30,000,000土地予金山公司,雙方約定土地交易過程所發生之丈量費用、代書費及過戶費用由信義公司負擔。後於102年6月時因為該筆土地有訴訟糾紛,故此土地交易取消,但信義公司已支付相關丈量費用及代書費$23,000,則應如何為會計處理?(A)列為土地成本的增加(B)列為營業費用(C)列為其他損失(D)因該交易取消,所以應該改由金山公司負擔,所以應列為其他應收款。
18.下列哪一項交易最有可能造成淨資產增加?(A)出售土地(B)應收帳款收款(C)償還短期借款(D)購買設備。
19.海量公司於101年底進行盤點,發現有一批貨品成本$500,000未在倉庫內,經追查原因係因海量公司未有自己的運輸單位,貨品運送委由當地一家貨運公司處理,該批貨品已在貨運公司進行配送事宜,但因12月31日該貨運公司放假,未能配送,故暫存放於貨運公司倉庫中。針對此貨品,海量公司應如何處理最為適當?(A)因已離開公司倉庫,故不應列為海量公司之存貨(B)應列為存貨處理(C)應視與客戶之約定條件處理(D)直接當作銷貨處理。
20.台北公司於民國101年1月1日溢價發行五年期公司債,原擬採利息法攤銷溢折價,但誤用直線法。此項攤銷方法之誤用,在102年初對下列項目會造成何種影響?(A)公司債帳面價值低估,保留盈餘低估(B)公司債帳面價值低估,保留盈餘高估(C)公司債帳面價值高估,保留盈餘低估(D)公司債帳面價值高估,保留盈餘高估。
21.大寮公司於100年度及101年度分別出售音響20,000台及15,000台,每台售價為$25,000,均附有兩年的售後服務保證。依據該公司經驗,很有可能會有4%的音響在兩年內會發生損壞。100年度及101年度預估每台音響的平均修理費為$800,100年中並未發生任何售後服務,101年度實際發生的售後維修服務費用為$480,000。試問101年底估計產品服務保證負債之餘額為何?(A)$48,000(B)$640,000(C)$1,120,000(D)$1,600,000。
22.台中公司進貨一批$200,000(不含稅),數日後以售價$250,000(不含稅)銷售予高雄公司。若買賣雙方為按一般稅額計稅之營業人,試問高雄公司須支付予台中公司之稅額為何?(A)$0(B)$2,500(C)$10,000(D)$12,500。
23.102年2月17日註銷分錄借方應包括:(A)資本公積-普通股溢價$1,000(B)資本公積-庫藏股票交易$1,000(C)資本公積-庫藏股票交易$2,000(D)保留盈餘$500。
24.承上題,新竹於民國101年底結算全年獲利$250,000。試問該公司101年度之每股盈餘為何?(A)$2.50(B)$2.53(C)$2.57(D)$2.60。
25.在評估無形資產之耐用年限時,以下共有幾項可能是應考量的因素?①企業對該資產之預期用途②競爭者或潛在競爭者之預期作為③使用該資產之法定限制④該資產營運所屬產業之穩定性(A)一項(B)二項(C)三項(D)四項。
26.台東公司採曆年制編製財務報表,其101年期末存貨較期初存貨增加$120,000,期末應付帳款較期初應付帳款減少$50,000,另其於101年現金支付供應商貨款總額為$1,250,000。試問101年度進貨金額為何?(A)$1,080,000(B)$1,200,000(C)$1,250,000(D)$1,320,000。
27.下列有關財務報表與財務會計準則之敘述何者正確?(A)財務報表需報導報表編製主體之公允價值(B)因為會計師必須維持其獨立性,所以會計師事務所在財務會計準則制定的過程中,不宜對擬議之準則提出意見(C)財務報表包括附註或附表(D)資產與負債,或收益與費損依一般公認會計原則規定應分列,絕對不可以互抵後之淨額表達。
28.九如公司100年12月31日購買一部機器,立即支付現金$200,000,並簽發一張105年1月1日到期之不附息應付票據$600,000。假設有效利率為10%,試問下列敘述何者正確?(A)機器入帳成本為$572,553(B)102年12月31日應付票據帳面金額為$495,868(C)101年度利息費用為$60,981(D)102年度利息費用為$49,587。
29.南投公司淨值為正,則該公司購買庫藏股票之交易,不會造成下列那種影響?(A)降低淨利率(B)提高負債比率(C)降低流動比率(D)降低速動比率。
30.賒銷商品一批,若以總額法入帳為借記應收帳款$408,000,若以淨額法入帳為借記應收帳款$399,840,今於折扣期限內收取現金$291,060,試問若以總額法入帳,則取得現金折扣的金額為何?(A)$6,060(B)$6,000(C)$5,940(D)$2,970。
31.試問在平均成本與淨變現價值熟低零售價法下,期末存貨成本為何?(A)$1,008,000(B)$1,044,000(C)$885,000(D)$847,500。
32.承上題,試問苗栗公司101年度預估銷貨毛利為何?(A)$1,278,500(B)$1,325,000(C)$1,337,500(D)$1,417,500。
33.某公司去年期初保留盈餘$750,000,本年分配現金股利$900,000,股票股利$1,200,000,資本公積轉增資$1,000,000,提列法定盈餘公積$250,000,期末保留盈餘$650,000。試問本年可供分配盈餘金額為何?(A)$2,100,000(B)$3,000,000(C)$3,100,000(D)$3,750,000。
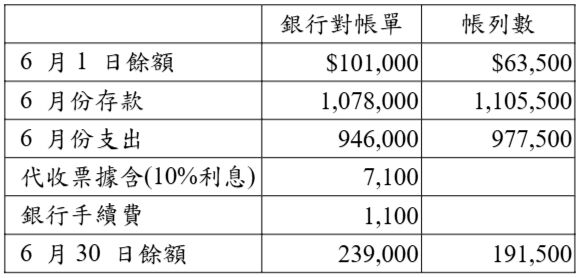
34.蘇澳公司銀行存款資料如下:
5月份銀行往來調節表上之在途存款與未兌現支票分別為$15,500及$53,000,試問6月30日銀行存款正確餘額為何?(A)$150,000(B)$185,500(C)$191,500(D)$197,500。
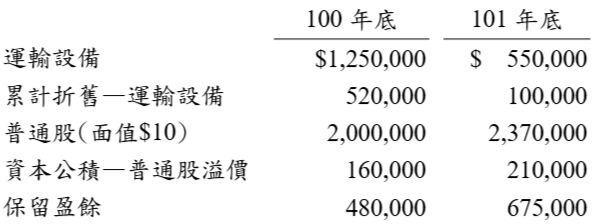
35.花蓮公司部分資產負債表如下:
花蓮公司於101年宣告並發放現金股利$330,000及股票股利$220,000;另於當年度曾以現金增資發行新股15,000股,發行價格$200,000。試問該公司101年度之淨利為何?(A)$395,000(B)$455,000(C)$525,000(D)$745,000。
36.墾丁公司擁有南澳公司35%股權具重大影響力,101年度南澳公司淨利為$1,000,000,發放現金股利$200,000,若墾丁公司誤以成本法處理,則對於長期投資、投資收益及保留盈餘科目分別之影響為何?(A)低估、低估、低估(B)低估、高估、高估(C)高估、低估、低估(D)高估、高估、高估。
37.下列七項:預收貨款、公司債溢價、存入保證金、擴廠準備、應付現金股利、應付股票股利、應付員工獎金,試問屬於流動負債者,計有幾項?(A)二項(B)三項(C)四項(D)五項。
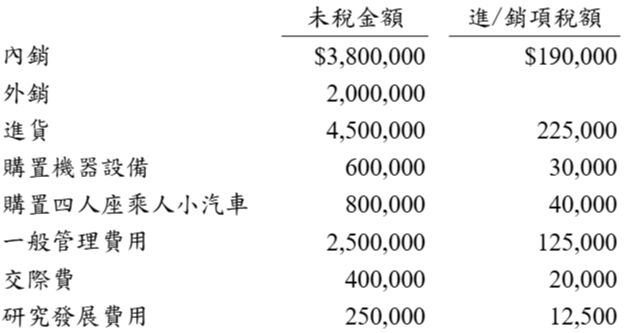
38.鳳山公司為一般營業人,該公司101年進銷資料如下:試問下列有關該公司本期留抵稅額及應收退稅款之金額何者正確?(A)留抵稅額$32,500(B)應收退稅款$130,000(C)留抵稅額$170,000(D)應收退稅款$202,500。
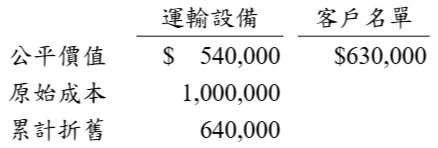
39.燕巢公司於102年9月1日以運輸設備與路竹公司交換一組客戶名單,該交易具商業實質,且燕巢公司能同時可靠決定換出與換入資產的公平價值。燕巢公司預期該名單能產生一年以上的經濟效益,但不會超過三年;管理當局認為最佳估計的使用壽命為15個月。運輸設備與客戶名單相關資料如下:試問下列有關燕巢公司之敘述何者正確?(A)9月1日認列固定資產交換利益$90,000(B)12月31日借記攤銷費用$24,000(C)12月31日該客戶名單之帳面價值為$396,000(D)12月31日該客戶名單之帳面價值為$372,000。
40.岡山公司101年初存貨為$3,000,000,年底為$2,000,000,存貨週轉率為12次,進貨為$20,000,000,成本毛利率為25%。一年以360天計算,試問岡山公司101年銷貨收入為何(A)$30,000,000(B)$32,000,000(C)$37,500,000(D)$4,000,000。
 阿摩線上測驗
登入