2. 台北公司於 2021 年 1 月 1 日以現金$900,000 出售帳面金額$500,000 的設備(成本$800,000,累計折舊$300,000)予高雄公司,然而,當日設備公允價值為$800,000。高雄公司以直線法提列不動產、廠房及設備的折舊,此時,購入設備的估計剩餘耐用年限為 6 年,無殘值。上述交易日,雙方公司簽訂合約,此合約提供台北公司獲得 4 年的設備使用權,每年年底支付租金$200,000,4 年租期之後,台北公司將返還設備予高雄公司。2021 年 1 月 1 日台北公司的設備出售交易,符合 IFRS15「客戶合約之收入」有關滿足履約義務的相關規範,以銷售資產為會計
處理。此外,依據 IFRS16「租賃」,對於 2021 年 1 月 1 日雙方簽訂的合約,作為售後租回的交易進行處理,台北公司租賃合約以融資租賃處理,而高雄公司對此租約分類為營業租賃。租賃隱含利率為 6%,為台北公司所知,此外,台北公司的增額借款利率為 9%。
請問:2021 年 1 月 1 日台北公司認列的「租賃負債」金額?「售後租回移轉權利利益」金額?
2021 年 1 月 1 日高雄公司認列的「設備」金額?(註:請依據下列現值表,進行相關計算)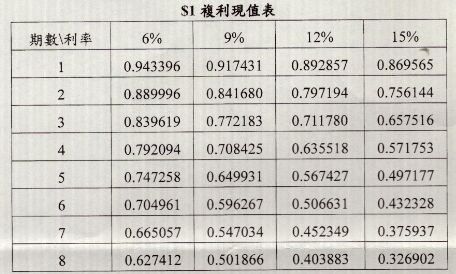
 阿摩線上測驗
登入