所屬科目:高中技藝◆航運管理
1.賒銷商品,起運點交貨,賣方代墊運費,則賣方支付運費時,應借記:(A)進貨運費 (B)銷貨運費(C)應收帳款 (D)應付帳款
2.公司賣出庫藏股票的價格,如較原先買進庫藏股票價格為高時,對於財務報表之影響為:(A)將產生損益表上的利益(B)將產生損益表上的損失(C)將使股東權益增加(D)將使股東權益減少
3.在應用「公平價值法」處理證券投資有關交易時,備供出售證券的「金融商品未實現損失」此科目,應列為:(A)資產負債表中的股東權益部分(B)資產負債表中流動負債的加項(C)損益表中的其他損益(D)資產負債表中的資產部分
4.海洋公司於 01/1/1 購入一部機器,成本 8 萬元,耐用年限 4 年,無殘值,使用「年數合計法」所提列之折舊費用,比使用「雙倍餘額遞減法」所提列之折舊費用,在前兩年為:(A)第一年較高,第二年較低(B)第一年較低,第二年較高(C)前兩年均較高(D)前兩年均較低
5.下列那一事項應估計入帳?(A)固定資產的市價高於帳面價值,如出售能獲利(B)訴訟有可能勝訴,金額能合理估計(C)客戶集點數兌換贈品促銷活動,估計將被兌換的贈品費用(D)訴訟可能敗訴,但損失金額無法合理估計
6.下列何者不屬於會計上的交易事項?(A)商品因火災而毀損 (B)與銀行簽訂透支契約(C)業主提取商品自用 (D)預付廣告費-1- 第 2 頁 101學年度共 6 頁 航運管理考科
7.分錄雖平衡但有錯誤,於過帳後才發現時,應採用,(A)註銷更正 (B)分錄更正(C)註銷與分錄更正皆可(D)擦拭更正
8.企業宣告並發放普通股股票股利會產生哪些影響(A)股東權益不變和負債增加(B)股東權益減少和普通股股數增加(C)股東權益不變和普通股每股帳面價值減少(D)保留盈餘減少和普通股每股帳面價值不變
9.本年底存貨盤點時少計 500 元,則下列有幾項會被高估?1.本期期末存貨.2.下期期初存貨.3.本期淨利.4. 本期銷貨成本.5. 本期資產總額.6. 本期保留盈餘(A)一項(B)二項(C)三項(D)四項
10.會計資訊所產生的效益應大於提供該資訊所需的成本,此係符合哪一項會計處理原則?(A)穩健原則 (B)時效性原則(C)重要性原則 (D)成本效益原則
11.海洋公司之流動比率為 3:1,速動比率為 2:1,當以現金預付費用後,將使(A)速動比率下降 (B)流動比率下降(C)兩種比率均下降 (D)兩種比率均不變
12.下列何者屬於無形資產:(A)開辦費(B)取得特許權後每年固定的支出(C)為發展新產品之研究階段的支出(D)為取得專利權所支付之法律費用
13.在自有土地上拆除舊屋以便改建新屋,則此舊屋拆除成本減除處分收入後記錄為(A)舊屋處分損益 (B)土地成本(C)新屋成本 (D)以上皆非
14.下列何者並非是無形資產的定義(A)以出售為目的 (B)具有可辨認性(C)具有未來經濟效益 (D)可被企業控制
15.下列 5 項中屬流動負債者,計有幾項?1.預收貨款.2.應付公司債溢價.3.暫收款.4.應付現金股利.5.存入保證金(A)一項(B)二項(C)三項(D)四項-2- 第 3 頁 101學年度共 6 頁 航運管理考科
16.下列何者應列為存貨:(A)他公司寄銷之商品(B)以分期付款方式出售之商品(C)目的地交貨之購物,商品在運送途中(D)目的地交貨之銷物,商品在運送途中
17.簡單資本結構之每股盈餘計算,如有發放股票股利及股票分割之情形,計算加權平均流通在外股數時應,(A)按實際流通期間加權平均(B)略而不計(C)下期調整 (D)追溯調整
18.何種情形之下,會貸記「零用金」科目?(A)設置零用金時(B)撥補零用金時(C)以零用金支付費用時(D)期末報銷費用,但來不及撥補零用金時
19.用以證明交易事項發生的憑證,稱為(A)會計憑證 (B)原始憑證(C)記帳憑證 (D)傳票
20.為符合充分表達原則,銀行透支(同家銀行無存款餘額)在資產負債表上,應列作:(A)流動資產 (B)流動負債(C)現金下減除 (D)銀行存款下減除
1、海洋公司在 96 年 8/1 賒購一部定價 100,000,85 折成交付款條件:2/10, 1/20,N/30,另現付運費 1,000 元,保險費 500 元,安裝費 4,200 元,安裝時意外傷害賠償 5,000 元,該機器估計可用 4 年,殘值 8,000 元, 採年數合計法提列折舊,請問:機器成本若干?又該機器 98 年底帳面價值若干?(6%)
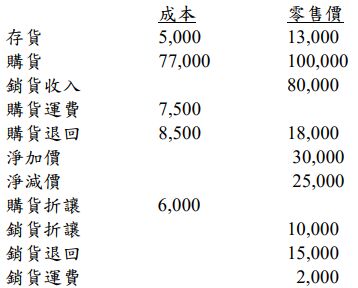
2、下列為海洋公司 98 年度進銷貨相關資料:請依:1、「平均成本零售價法」2、「傳統零售價法」,估計期末存貨若干?(8%)
3、海洋公司第一年底,用 2 種不同的方法計算存貨價值,先進先出法計 算出期末存貨是 47,500 元,加權平均法是 45,000 元,公司採用加權平 均法則第一年度的純益是 17,000 元。 請問:該公司如改用先進先出法,則該年度純益應為若干?(4%)
(1)98 年初該公司為維護該專利權,支付訴訟費用 100,000 元,獲得勝訴及理賠 40,000 元,由於本訴訟勝訴,將增加該專利權之未來經濟效益,且延長效益年限 3 年,請問 98 年底該專利權之攤銷費用若干? (3%)
(2)98 年發生訴訟,海洋公司獲得勝訴,相關訴訟支出共計 120,000 元,但專利權已經受損,估計經濟年限只剩 2 年,請問:98 年底該專利權之攤銷費用若干?(3%)
5、海洋公司賒銷商品一批,採總額法時借記應收帳款 35,000 元,採淨額法時借記應收帳款 34,125 元,今於折扣期間內收到現金 24,375 元,請問銷貨折扣金額若干?(3%)
6、海洋公司 98 年初按每股 12 元發行 10,000 股,98 年底保留盈餘 50,000元,股東權益合計 170,000 元。該公司 99 年有關庫藏股交易如下,請做相關分錄。(8%)4/1 該公司購回已發行股票 1,000 股,每股購價 15 元7/1 出售庫藏股 500 股,每股售價 17 元8/1 再出售庫藏股 200 股,每股售價 13 元12/31 剩餘庫藏股 300 股註銷,並辦理減資登記
7、海洋公司 98 年初以 324,332 元之價格發行面值 300,000 元,5 年到期之公司債,票面利率 10%,當時市場 8%,每年 6/30、12/31 付息,該 公司採利息法攤銷折溢價,請做 98 年 1/1 發行及 6/30、12/31 之付息 分錄(6%)
8、海洋公司 98 年期初未分配盈餘 100,000 元,98 年度已扣除員工現金紅利及董監事酬勞之稅前純益為 480,000 元,所得稅率 17%。99 年 6/1 股東決議下列盈餘分配:1、提撥法定盈餘公積2、提撥擴充廠房準備 20,000 元3、分配股東現金股利 300,000 元配發員工現金紅利 150,000 元(98 年度估計入帳金額 145,000 元)配發董監事酬勞 50,000 元(98 年度估計入帳金額 48,000 元)請計算:1、法定盈餘公積及分配後之期末未分配餘額(3%)2、99/6/1 員工分紅、董監事酬勞金額變動及盈餘分配之相關分錄(4%)
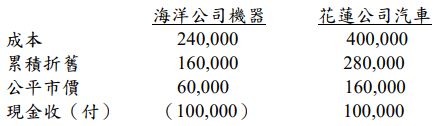
9、海洋公司與花蓮公司交換資產相關資料如下:請做:(1)海洋公司具有商業實質、(2)花蓮公司缺乏商業實質,之交換分錄(6%)
10、海洋公司 5 月份部分交易如下,請做相關分錄:(6%)5/1 購買機器,定價 100,000 元,9 折成交,款項暫欠,另以現金支付運費 2,000 元,安裝費 3,000 元、不慎碰撞修繕費 1,000 元。5/8 職員王君 3 天前出差,公司暫付 10,000 元,本日出差回來,核報支出:交通費 2,000 元,住宿費 1,500 元,膳食費 500 元,贈送客戶禮品 3,000 元,多餘現金繳回公司。5/25 員工薪資 50,000 元,代扣健保費 1,000 元,餘款由本公司存款轉入員工薪資存款帳戶。
 阿摩線上測驗
登入