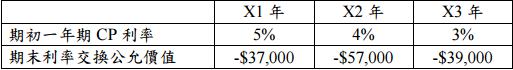阿摩線上測驗
登入
首頁
>
專技◆會計◆高等會計學
> 105年 - 105 專技高考_會計師:高等會計學#55537
105年 - 105 專技高考_會計師:高等會計學#55537
科目:
專技◆會計◆高等會計學 |
年份:
105年 |
選擇題數:
23 |
申論題數:
12
試卷資訊
所屬科目:
專技◆會計◆高等會計學
選擇題 (23)
1 X3 年 4 月 1 日甲公司取得 60%股權後帳列「投資乙公司」之餘額應為何? (A)$1,972,000 (B)$1,760,000 (C)$1,720,000 (D)$1,715,000
2 承上題,企業合併所產生商譽之金額為何? (A)$79,000(B) $124,000 (C) $164,000 (D) $336,000.
3 甲公司於 X1 年 1 月 1 日發行面額$10、市價$20 之普通股 25,000 股取得乙公司全部淨資產,並支付 合併相關直接成本$30,000。此外,甲公司允諾若乙公司 X1 年稅前淨利能達到$750,000,則將額外發 行 10,000 股普通股給乙公司之股東。X1 年初該項或有對價之公允價值為$40,000,甲公司收購乙公 司之分錄應借記「投資乙公司」之金額為何? (A)$570,000 (B)$540,000 (C)$530,000 (D)$500,000
4 X3 年 6 月 8 日甲公司以現金$25,000、發行股票 12,000 股(每股面額$10、市價$56),收購乙公司 80%股權,當時乙公司可辨認資產之帳面金額為$560,000(公允價值$700,000)、負債之帳面金額為 $230,000(公允價值$230,000)。假設乙公司收購日之非控制權益係依公允價值衡量,且其收購日之 公允價值為$162,500,則收購日歸屬於非控制權益之商譽金額為何? (A)$0 (B)$68,500 (C)$80,250 (D)$376,000
5 甲公司於 X1 年底以$150,000 的價格出售機器予其持股 80%的乙公司。該機器成本為$200,000,出售時帳面金額為$120,000,且該機器尚有 5 年的耐用年限,採直線法提列折舊。此一公司間銷售對 X1 年的合併淨資產及合併淨利之影響為何?(A)合併淨資產增加$30,000,合併淨利增加$30,000(B)合併淨資產增加$30,000,合併淨利減少$30,000(C)合併淨資產減少$30,000,合併淨利減少$30,000(D)均無影響
6.X6 年 5 月 31 日甲公司吸收合併乙公司,並委託一鑑價公司針對乙公司之建築物進行評價。該評價 作業於 X6 年底尚未完成,故甲公司暫以$420,000 認列該項建築物,並估計其耐用年限自合併日起尚 有 7 年無殘值,採直線法提列折舊。該鑑價公司在 X7 年 2 月 1 日提出鑑價報告,指出此建築物於收 購日之公允價值估計為$576,000,耐用年限自收購日起尚有 8 年,其餘條件不變。甲公司在 X7 年 2 月 1 日收到鑑價報告後,針對 X6 年財務報表中建築物帳面金額應追溯調整之金額為何? (A)$7,000 (B)$149,000 (C)$156,000 (D)$534,000
7 甲公司於 X1 年初以現金$360,000 取得乙公司 60%的股權,並依非控制權益公允價值$240,000 衡量非控制權益,當時乙公司可辨認淨資產的帳面金額與公允價值皆為$600,000。X1 年間,乙公司將成本$600,000 的商品以$800,000 出售予甲公司,而甲公司截至 X1 年年底尚有$200,000 的存貨未出售。X1 年,甲公司與乙公司的個別淨利(不含投資收益或股利收入)分別為$300,000 與$150,000。X2 年間,乙公司將成本$900,000 的商品以$1,200,000 出售予甲公司,而甲公司截至 X2 年年底尚有$400,000未出售。X2 年,甲公司與乙公司的個別淨利(不含投資收益或股利收入)分別為$400,000 與$250,000。X1 年至 X2 年間,甲公司和乙公司均無發放股利。試求 X2 年底甲公司帳上投資乙公司餘額為何?(A)$360,000 (B)$500,000 (C)$540,000 (D)$600,000
8 甲公司於 X5 年 1 月 1 日以$40,000 取得乙公司 80%股權而對乙公司取得控制,並依可辨認淨資產公允價值之比例份額衡量非控制權益。當日乙公司之權益包括股本$30,000 及保留盈餘$12,500。除存貨價值低估$2,500 外,其他可辨認資產、負債之帳面金額均等於公允價值。假設甲公司適用之所得稅率為 25%,乙公司適用之稅率為 20%。試問收購日工作底稿之沖銷分錄應認列之商譽為若干?(A)$4,000 (B)$4,125 (C)$4,400 (D)$4,500 .
9 甲公司於 X1 年 1 月 1 日持有乙公司 80%股權,該日權益法下甲公司帳列「投資乙公司」帳戶餘額為 $450,000,且於該日無未攤銷差額。乙公司於同日持有甲公司 10%股權,且採成本法處理其對甲公司之投資。甲公司與乙公司於 X2 年之個別淨利(不含投資收益或股利收入)分別為$100,000 與$50,000,分別發放現金股利$50,000 與$20,000。甲公司於 X1 年 10 月 1 日將成本$14,000 之存貨以$20,000 售予乙公司。截至 X1 年底,乙公司購自甲公司該批存貨仍有 1/3 尚未出售。試問若採庫藏股票法,X1 年甲公司帳列「投資收益」為何?(A)$37,000 (B)$37,400 (C)$42,000 (D)$44,000(E)一律給分
10 X1 年初臺北公司以$500,000 取得臺中公司 80%股權,採權益法處理該投資,當日臺中公司之權益 $500,000,且除房屋低估外,其餘資產及負債之公允價值均等於帳面金額,該房屋尚可使用二十年,採用直線法折舊。X4 年 7 月 1 日臺北公司出售部分投資而使其對臺中公司持股比率降至 60%。臺中公司 X4 年淨利為$62,000,係一年內平均賺得,X4 年合併綜合損益表中,非控制權益淨利為何?(A)$10,000 (B)$12,400 (C)$16,725 (D)$43,400
11 甲公司於 X2 年 1 月 1 日購入乙公司 80%股權而對乙公司取得控制,當時乙公司各項資產、負債帳面 金額均等於公允價值,且無合併商譽。乙公司於 X2 年底每股淨值為$8,X3 年 1 月 1 日乙公司增資發行新股 30,000 股,每股發行價格$12,甲公司全數認購後股權增加為 87.5%。甲公司投資帳戶於X3 年 1 月 1 日增加金額為何?(A)增加$240,000 (B)增加$345,000 (C)增加$351,000 (D)增加$360,000
12 甲公司於 X6 年 1 月 1 日以$1,200,000 取得乙公司 90%股權。當時乙公司可辨認資產、負債之公允價 值與其帳面金額相等,乙公司權益如下:
甲公司採權益法處理該項投資,並依收購日公允價值$340,000 與$116,000 衡量屬非控制權益之特別股與普通股。乙公司特別股無積欠股利,X6 年 1 月 1 日合併資產負債表上之商譽金額為若干?(A)$4,000 (B)$50,000 (C)$156,000 (D)$176,000
複選題
13 甲公司於 X1 年 1 月 1 日以股份交換方式吸收合併乙公司,合併後甲公司流通在外普通股股數為 100,000 股,且於 X1 年上半年度維持不變。乙公司於合併後成為甲公司轄下之事業單位。依該合併契約,若於合併後第一年之年度結算後,原乙公司所屬事業單位全年度之部門營業利益率達 15%以上,甲公司須額外發行新股 20,000 股予乙公司原股東。此外,甲公司基於留才,於收購日發行 25,000單位認股權給與乙公司研發人員,每單位認股權可按$40 認購甲公司普通股一股,於合併日二年後既得。甲公司 X1 年上半年度之淨利為$500,000,原乙公司事業單位上半年度之部門營業利益率為 18%。甲公司普通股於 X1 年上半年之平均股價為$50。試問甲公司 X1 年上半年度之合併綜合損益表上稀釋每股盈餘為何?(A)$3.45 (B)$4.00 (C)$4.17 (D)$4.76
14 臺北公司於 X1 年 1 月 1 日取得臺中公司 60%的股權。該日臺中公司亦取得臺南公司 70%的股權。 假設臺北公司與臺中公司移轉對價超過所取得可辨認淨資產帳面金額皆歸因於商譽。X1 年三家公司(未含投資收益或股利收入之個別淨利)分別為臺北公司$500,000、臺中公司$300,000 以及臺南公司$400,000。則 X1 年控制權益淨利為何?(A)$808,000 (B)$848,000 (C)$920,000 (D)$960,000
15 甲公司於 X1 年 1 月 1 日借入美元$20,000,借款期間為二年,利率 5%,每年付息一次。甲公司以新 臺幣為功能性貨幣,X1 年 1 月 1 日、12 月 31 日及全年平均匯率分別為 31.7、32.2 及 32.0,甲公司X1 年度應認列之兌換(損)益金額為何?(A)$(200) (B)$(9,800) (C)$(10,000) (D)$(10,200)
16 甲公司於 X1 年 12 月 31 日取得 B 公司 100%股權,B 公司記帳貨幣為美元,功能性貨幣為新臺幣, 甲公司之表達貨幣為新臺幣。B 公司之 X2 年綜合損益表資料如下:
⑴不動產、廠房與設備購入時之匯率為 30.0,採歷史成本衡量。
⑵存貨採先進先出法,期初存貨美元$10,000 為 X1 年底購入,X2 年進貨全年平均發生,期末存貨成本為美元$10,000,淨變現價值為美元$9,900。
⑶X1 年財務報表由美元換算為新臺幣之兌換差額為新臺幣$250,000(借餘)。⑷X2 年匯率並無劇烈波動,相關日美元對新臺幣之直接匯率:1 月 1 日(X1 年 12/31):30.5;12月 31 日:31.5;X2 年全年平均匯率為 31.0。美元與新臺幣皆非為高度通貨膨脹經濟之下貨幣。X2 年 B 公司換算為新臺幣之綜合損益表之本期淨利為何?(A)$370,000 (B)$385,000 (C)$620,000 (D)$635,000
17 下列何種狀況下的嵌入式衍生工具與主契約之經濟特性及風險係緊密關聯? (A)嵌入於債務工具之賣權,使持有人可要求發行人按某一商品價格之變動所決定之價格,以現金再買回該主債務工具(B)發行具利率上限之浮動利率公司債時,市場利率為 6%,該債券之利率上限為 8%(C)丙公司向馬來西亞採購原油時,簽定之以日幣計價原油購買合約,其所嵌入之外幣衍生工具。假設馬來西亞當地交易慣用貨幣為馬來西亞幣;且原油合約之慣用貨幣為美元(D)甲公司持有乙公司之可買回特別股,乙公司可以特定價格再買回該特別股
18 某公司在全國各地有多個分公司,分公司的商品一律由總公司配送,移轉價格為總公司進貨成本加 價。X1 年 5 月 1 日總公司將基隆分公司訂貨的商品運往宜蘭分公司,並支付$2,200 的運費,總公司此批商品的進貨成本為$16,000。X1 年 5 月 2 日宜蘭分公司緊急將此批商品運往基隆分公司,並支付$900 的運費。正常情況下,總公司運往基隆分公司的商品運費為$1,500,宜蘭分公司運往基隆分公司商品運費為$800,總公司對該批商品配送於帳上借記「基隆分公司往來」$21,500,試問總公司之移轉價格為成本加價多少%?(A)15% (B)25% (C)20% (D)18%
19 陳小姐為知名律師,1 小時鐘點費$10,000,可視情況打九折。X1 年 5 月 20 日甲慈善基金會舉辦募款 義賣活動,陳小姐律師自願無償從事義賣場清潔活動,耗時 5 小時。則甲慈善基金會應認列之「勞務捐贈」金額為何?(A)$0 (B)$10,000 (C)$45,000 (D)$50,000
二、複選題
20 甲公司於 X1 年 12 月 1 日與英國乙公司簽訂定價 300,000 英鎊不可取消之進貨合約,乙公司並於 X2 年 1 月 31 日交貨。甲公司為規避前述進貨合約之匯率風險,甲公司並於 X1 年 12 月 1 日簽訂 X2 年 1 月 31 日到期之零成本且現金淨額交割之遠期外匯合約,約定之遠期匯率為$47.425,金額為 300,000英鎊,且指定該遠匯合約之即期匯率部分為避險工具。若甲公司對外幣確定承諾之匯率避險係以現金流量避險處理,且估計遠匯合約公允價值時之折現率為年利率 6%。相關匯率資料如下:(計算結果四捨五入至整數位)
有關前述避險及後續進貨合約之會計處理,以下敘述何者正確?(A)甲公司為規避進貨合約之匯率變動風險,簽訂之遠期外匯合約為做多合約(B)X1 年 12 月 31 日甲公司認列避險工具資產之金額為$26,866(C)X1 年 12 月 31 日甲公司認列「避險工具損益」為貸方金額$110,448(D)X1 年 12 月 31 日甲公司認列「金融工具評價損益」為借方金額$83,582X1 年 12 月 31 日甲公司認列「其他綜合損益-現金流量避險」為貸方金額$26,866
複選題
21 下列何者應列為其他綜合損益? (A)現金流量避險之下,避險工具之利益或損失屬於有效避險之部分(B)於國外營運機構之個別財務報表上,構成報導個體對國外營運機構淨投資一部分之貨幣性項目,所產生之兌換差額(C)於報導個體之單獨財務報表中,構成報導個體對國外營運機構淨投資一部分之貨幣性項目,所產生之兌換差額(D)在包含國外營運機構及報導個體之合併財務報表中,構成報導個體對國外營運機構淨投資一部分之貨幣性項目,所產生之兌換差額公允價值避險之下,避險工具按公允價值再衡量所產生之利益或損失
複選題
22 下列有關母公司額外購入子公司流通在外股份之敘述,何者正確? (A)合併綜合損益表上不需就此交易認列損益(B)合併資產負債表上歸屬於母公司股東之權益增加(C)合併資產負債表上非控制權益之金額減少(D)合併商譽可能因此交易而增加,但不會減少(E)合併報表中併自子公司可辨認資產及負債之帳面金額於購入前後均相同 .
複選題
23 甲公司於 X1 年 1 月 1 日與乙公司簽訂技術授權合約,授權乙公司使用甲公司之某項技術,合約期限 為 10 年,不得展延。甲公司於 X5 年 1 月 1 日以現金$800,000 吸收合併乙公司。當日乙公司可辨認淨資產之公允價值分別為:與甲公司所簽訂之技術授權合約$90,000、其他可辨認資產$1,180,000 及負債$640,000。該技術授權之合約條件對甲公司而言較市場條件不利,不利之金額為$30,000。合約規定任一方欲提前解約時,須支付他方$20,000 解約金,且甲公司於收購日前並未針對此不利狀況認列任何資產或負債。下列有關甲公司 X5 年 1 月 1 日之會計處理,何者正確?(A)應認列「再取回之權利-技術授權」$90,000(B)應認列技術授權合約結清損失$20,000(C)企業合併之移轉對價為$800,000(D)應認列之合併商譽為$150,000(E)應認列或有負債$10,000
申論題 (12)
⑴臺北公司出售股權之分錄。
⑵X3 年底合併資產負債表專利權金額。
⑶X3 年底臺北公司帳列投資帳戶餘額。
⑷X3 年度非控制權益淨利。
⑴X3 年年初甲公司購買丙公司 20%權益之分錄。(5 分)
⑵X3 年年初乙公司出售丙公司 20%權益之分錄。(5 分)
⑶分別計算 X3 年 12 月 31 日甲公司與乙公司對丙公司投資之帳列金額。(5 分)
⑴利率交換與公司債交易對當期損益之淨影響?
⑵利率交換與公司債交易對當期其他綜合損益之淨影響?
⑶利率交換與公司債交易有關之「其他權益-現金流量避險」項目於 12 月 31 日餘額?
【已刪除】三、本題假設 CP(商業本票)浮動利率合乎國際會計準則第 39 號之基準利率定義。 X1 年年初甲公司平價發行 5 年期浮動利率公司債$1,000,000,票面利率為一年 期 CP 利率+3%,每年年底依當年年初之一年期利率付息。該公司希望將利率 鎖定為固定利率,於是在發行公司債之同日另簽定付 5%固定利率且收一年期 CP 浮動利率之零成本利率交換,此利率交換之名目本金為$1,000,000,期間為 5 年,收付息日與公司債相同。不考慮所得稅之影響。X1 年、X2 年及 X3 年交 換合約相關資料如下:
試作: ⑵公司債的浮動利率指標為 CP,企業若簽訂其他浮動利率指標之利率交換作為 前述公司債的避險工具,在何種情況下可適用避險會計?(3 分)
【已刪除】四、丙公司 X4 年年初截至第一季末及第二季末的所得相關金額如下,所得稅率為 25%,預計 X5 年將有足夠課稅所得以實現虧損扣抵遞轉的所得稅利益。
試問:第二季的所得稅費用(利益)並作分錄?(10 分)
相關試卷
115年 - 115 專技高考_會計師:高等會計學#143691
115年 · #143691
114年 - 114 專技高考_會計師:高等會計學#130115
114年 · #130115
113年 - 113 專技高考_會計師:高等會計學#122223
113年 · #122223
112年 - 112 專技高考_會計師:高等會計學#116273
112年 · #116273
111年 - 111 專技高考_會計師:高等會計學#110455
111年 · #110455
110年 - 110 專技高考_會計師:高等會計學#100744
110年 · #100744
109年 - 109 專技高考_會計師:高等會計學#90227
109年 · #90227
108年 - 108 專技高考_會計師:高等會計學#78663
108年 · #78663
107年 - 107 專技高考_會計師:高等會計學#71450
107年 · #71450
106年 - 106 專技高考_會計師:高等會計學#64355
106年 · #64355
 阿摩線上測驗
登入
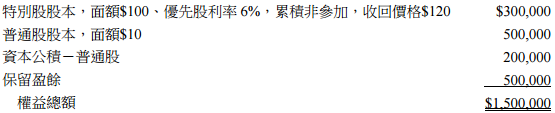 甲公司採權益法處理該項投資,並依收購日公允價值$340,000 與$116,000 衡量屬非控制權益之特別股與普通股。乙公司特別股無積欠股利,X6 年 1 月 1 日合併資產負債表上之商譽金額為若干?(A)$4,000 (B)$50,000 (C)$156,000 (D)$176,000

 有關前述避險及後續進貨合約之會計處理,以下敘述何者正確?(A)甲公司為規避進貨合約之匯率變動風險,簽訂之遠期外匯合約為做多合約(B)X1 年 12 月 31 日甲公司認列避險工具資產之金額為$26,866(C)X1 年 12 月 31 日甲公司認列「避險工具損益」為貸方金額$110,448(D)X1 年 12 月 31 日甲公司認列「金融工具評價損益」為借方金額$83,582X1 年 12 月 31 日甲公司認列「其他綜合損益-現金流量避險」為貸方金額$26,866